インボイス経過措置の8割控除はいつまで?2026年9月30日で終了、10月から70%控除へ|9月・10月をまたぐ取引の判定・計算例・仕訳・freeeの税区分を税理士が解説
2026.08.27


「インボイスの8割控除(経過措置)はいつまで?」——結論からお答えします。80%控除できたのは2026年(令和8年)9月30日までの仕入・外注費です。2026年10月1日以後の取引からは、インボイス登録していない相手への支払いは消費税相当額の70%しか控除できません(70%控除の期間は2028年9月30日まで)。「あれ、10月から50%になるんじゃなかったっけ?」と思った方、それは改正前の古い情報です。当初は2026年10月から50%に下がる予定でしたが、令和8年度税制改正により70%へ緩和され、控除ゼロになるまでの期限も2年延長されました(以後70%→50%→30%と段階的に縮小し、2031年10月に控除ゼロ)。
この話が「自分ごと」なのは、インボイス登録していない外注先・仕入先(免税事業者など)への支払いがあり、原則課税で消費税を申告している会社です。一人親方の外注先、フリーランスのデザイナー、個人の大家さんに払う事務所家賃——心当たりがあれば、2026年10月1日以後の取引分から消費税の負担が増えています。しかも80%と70%が同じ事業年度の中に混在するため、「この請求書はどっちの割合?」「freeeの税区分は何を選ぶ?」と、10月以降の経理でつまずきやすいのがこの論点です。逆に、簡易課税や2割特例で申告している課税期間には、この切替は納税額に影響しません(理由は後述のFAQで)。
切替はもう始まっているのに、「顧問税理士から何の案内も来ていないんだけど。。。」という方もご安心ください。この記事では、①控除割合のスケジュールの図解、②80%か70%かを分ける「取引日」の判定早見表、③70%控除の計算例・仕訳とfreeeの税区分、④負担増がいくらになるかの早見表、⑤未登録の取引先への現実的な対応3択、⑥大口仕入の上限改正、⑦2026年10月以降の経理で確認すべきことチェックリストまで、税理士がまとめて解説します。
インボイス経過措置(8割控除)とは?80%はいつまでか【図解】
そもそも「8割控除」とは——仕入税額控除の経過措置です
消費税を原則課税で計算する場合、売上で預かった消費税から、仕入や経費で支払った消費税を差し引いて納付します。この差し引く仕組みを仕入税額控除(=支払った消費税を、自社が納める消費税から差し引く仕組み)といいます。
インボイス制度が始まってからは、原則として、インボイス(=適格請求書。登録番号や税率ごとの消費税額などが記載された請求書)を発行できる登録事業者への支払いでなければ、仕入税額控除ができません。とはいえ、これをいきなり100%適用すると、免税事業者(=消費税の申告・納付が免除されている事業者)と取引している会社の負担が急増してしまいます。そこで設けられたのが経過措置です。インボイス登録していない相手(免税事業者、登録していない事業者など)への支払いでも、消費税相当額の一定割合を控除できることになっており、制度開始からの3年間はその割合が80%——これが世にいう「8割控除」です。
数字で確認しましょう(以下は、仕入に係る消費税を全額控除できる会社——原則として課税売上高5億円以下かつ課税売上割合95%以上の会社——を前提にした説明です)。未登録の外注先に税込11万円を支払った場合、そのうち消費税相当額は10,000円です。相手が登録事業者なら10,000円をまるごと控除できますが、未登録の相手なら80%の8,000円までしか控除できませんでした(税抜経理の場合、控除できない2,000円は外注費の金額に上乗せして経理処理します。税込経理ならもともと税込金額で費用計上するため、この上乗せ処理は不要です)。これが2026年10月1日以後の取引では70%の7,000円になっています——という話です(計算例と仕訳は後述します)。1回では小さな差ですが、毎月・複数の取引先で積み重なると効いてきます。
経過措置の対象になるのは、免税事業者からの仕入だけではありません。インボイス登録をしていない課税事業者や、事業者ではない個人からの仕入も対象です。取引先が登録済みかどうかは、請求書に「T+13桁」の登録番号が記載されているか、国税庁の「適格請求書発行事業者公表サイト」で番号を検索して確認できます。一方、従業員に支払う給与はそもそも仕入税額控除の対象外なので、経過措置とは無関係です(「外注か給与か」の区分は、これはこれで税務調査で見られやすい別の論点です)。
なお、経過措置の適用に事前の届出は不要ですが、帳簿に「70%控除対象」(2026年9月30日までの取引は「80%控除対象」)など経過措置を受ける旨を記載することと、区分記載請求書等と同様の事項が記載された請求書などの保存が要件です(詳しくは後述の「帳簿の記載」で)。
控除割合のスケジュール|80%→70%→50%→30%→0%
控除割合のスケジュールを図解にまとめました。80%控除は2026年9月30日まで。以後は段階的に縮小し、2031年10月1日からは一切控除できなくなります。
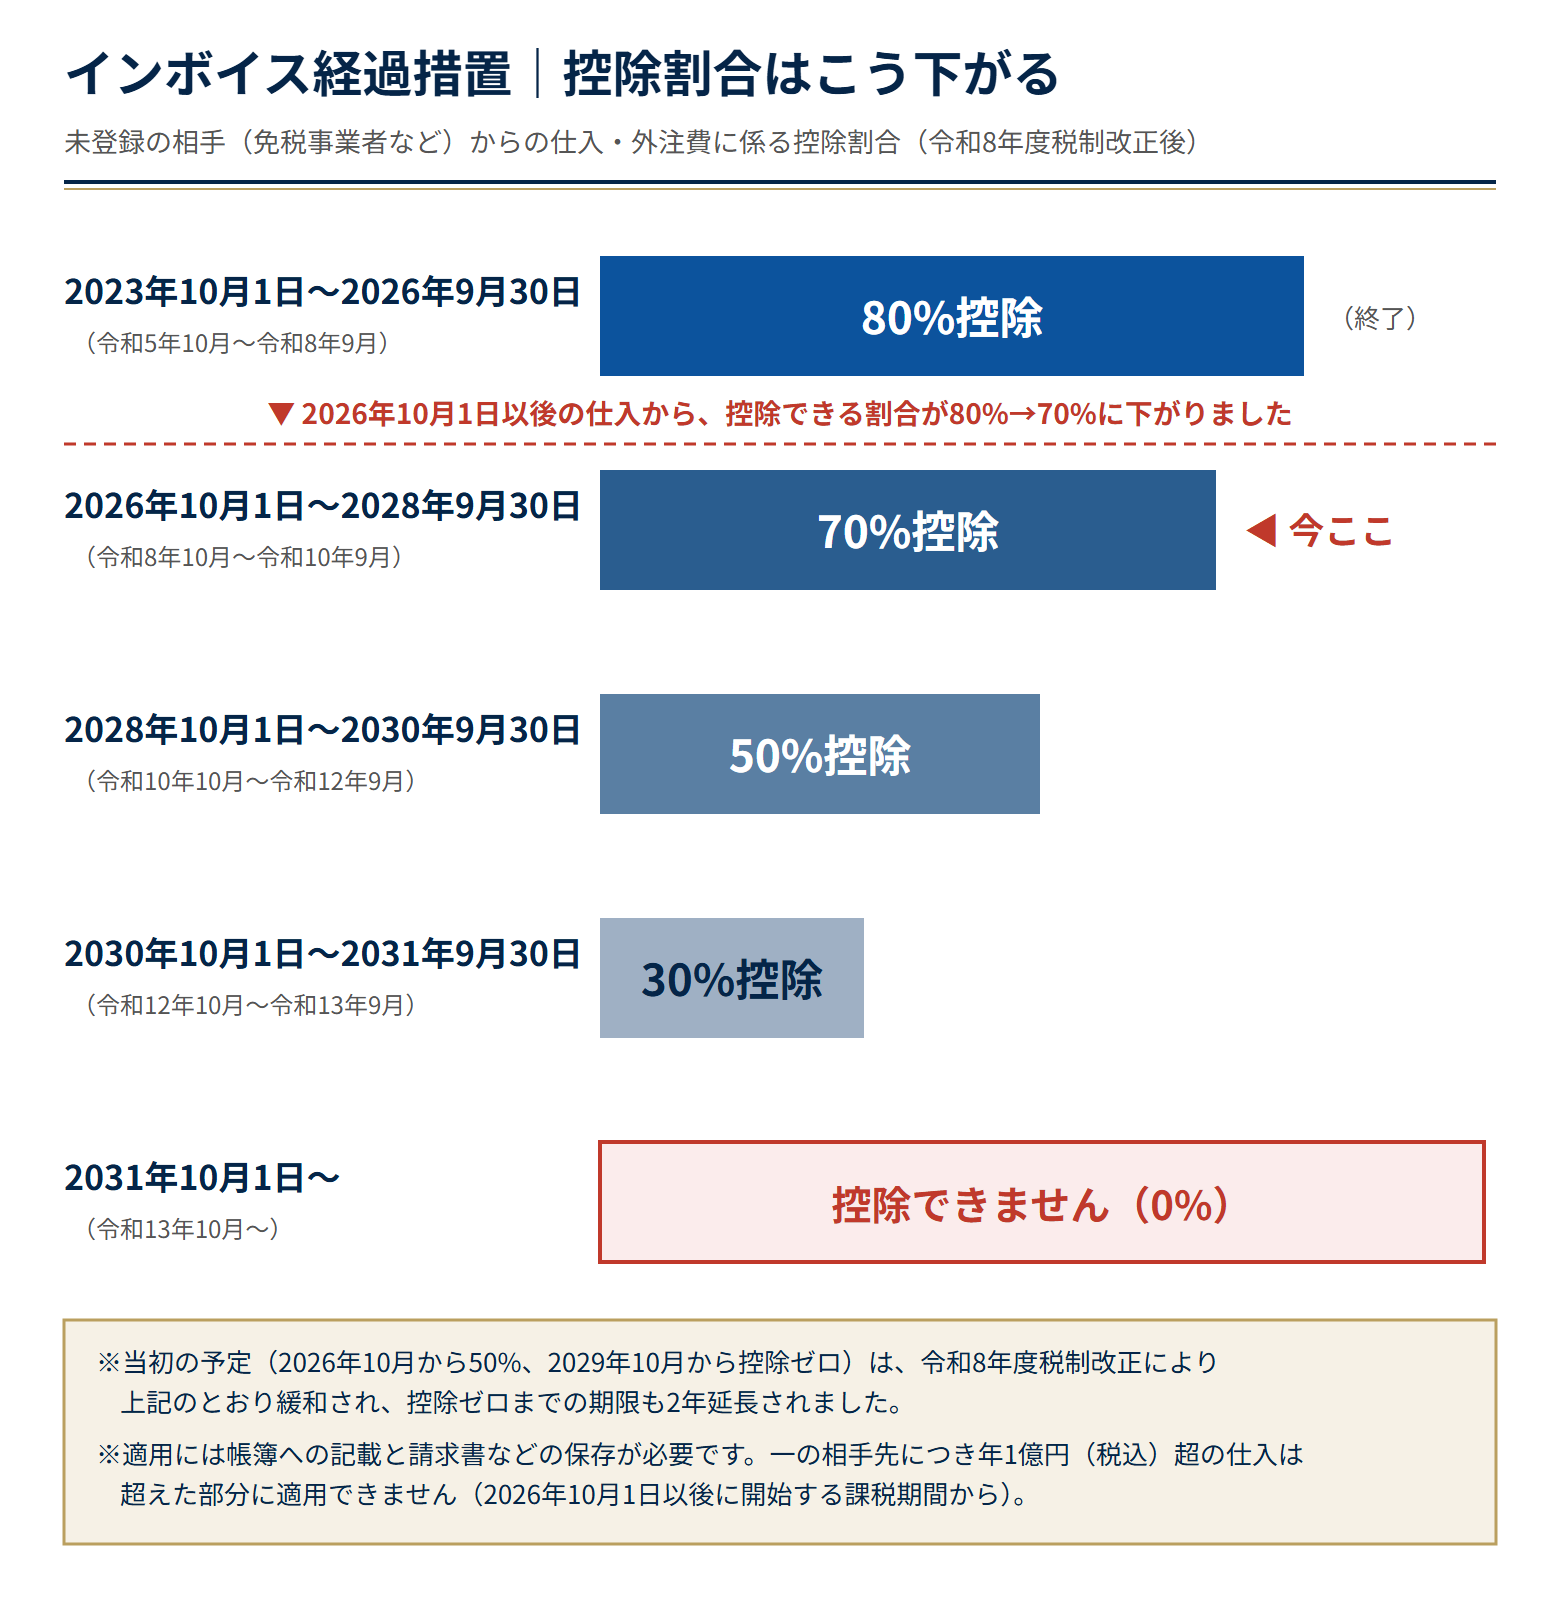
もともとの法律では「2026年10月から50%、2029年10月からゼロ」という3段階でした。それが令和8年度税制改正(成立済み)で見直され、50%への引き下げが70%に緩和されたうえ、控除ゼロになる時期も2029年10月から2031年10月へと2年延長されました。急な負担増をなだらかにするための調整です。この改正の全体像(個人事業主向けの3割特例やプラットフォーム課税など)は、消費税の改正ポイントを解説|プラットフォーム課税の導入とインボイス経過措置の見直しで詳しく解説しています。
次の切替は2028年10月(70%→50%)です。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
判定は事業年度ではなく「取引日」——期の途中で切り替わります
注意したいのは、この切替が事業年度単位ではなく、仕入・外注費の取引日(課税仕入れを行った日)単位で判定されることです。たとえば3月決算の会社なら、令和9年3月期のうち2026年4月〜9月の仕入は80%控除、2026年10月〜2027年3月の仕入は70%控除と、同じ事業年度の中に2つの控除割合が混在します。「決算をまたいでから考えればいいや」ではなく、2026年10月1日という日付で区切って管理する必要があります。この70%への切替自体は決算月に左右されず、法人・個人事業主とも課税仕入れの時期を基準に判定します。
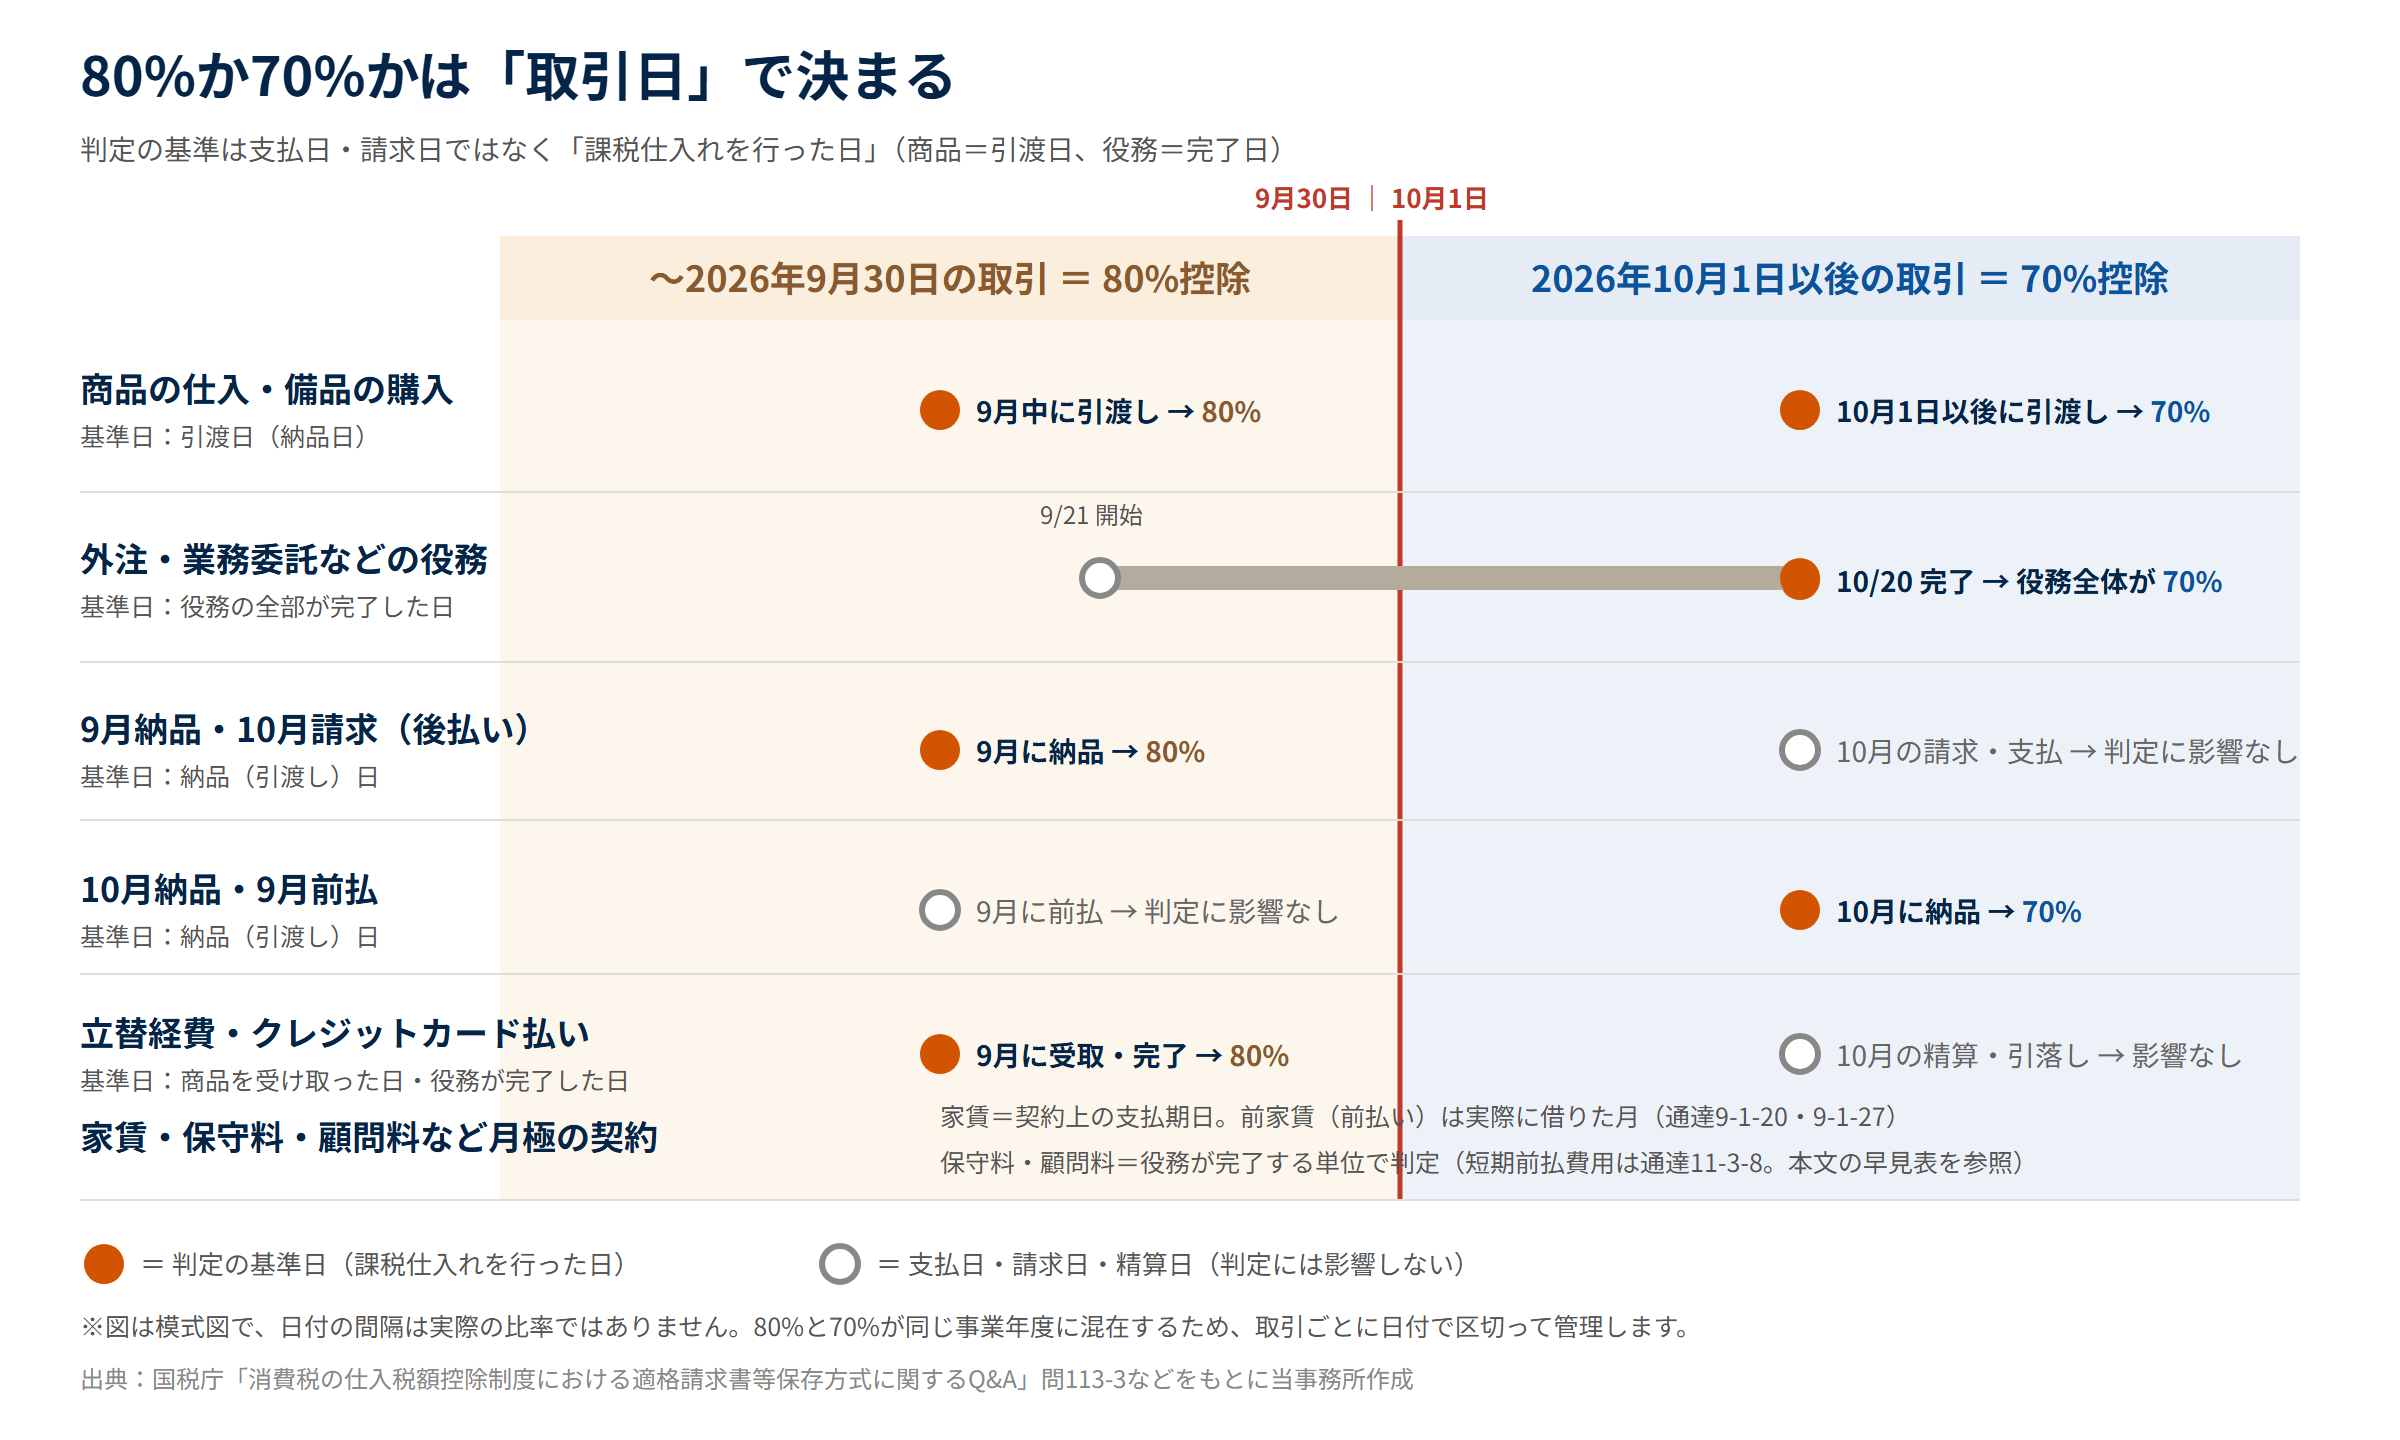
「またぎ」の判定も押さえておきましょう。基準は請求書の締日や支払日ではなく、原則として課税仕入れを行った時期です。商品の仕入なら原則として引渡日、役務の提供なら原則としてその役務の全部が完了した日で判定します。たとえば、商品を9月21日〜10月20日に継続して仕入れた場合、9月30日までに引渡しを受けた分は80%、10月1日以後に引渡しを受けた分は70%です。一方、9月21日から提供を受けた一つの役務が10月20日に完了する契約なら、原則としてその役務全体が70%になります。契約内容や短期前払費用の取扱いなどで判定が異なる場合があるため、請求書を単純に9月分・10月分へ按分するわけではない点に注意してください。
取引の種類ごとに、9月30日までの取引(80%)と10月1日以後の取引(70%)をどう判定するかを早見表と図解にまとめました。いずれもインボイス未登録の相手からの課税仕入れの場合です。ポイントは、請求書の日付やお金を払った日ではなく、「商品を受け取った日・サービスを受け終わった日」など、税務上の課税仕入れの日で判定することです。
| 取引の種類 | 判定の基準日 | 9月30日まで=80% | 10月1日以後=70% | 注意点 |
|---|---|---|---|---|
| 商品の仕入・備品の購入 | 引渡日(納品日) | 9月30日までに引渡しを受けた分 | 10月1日以後に引渡しを受けた分 | 請求日・支払日は関係なし。9月21日〜10月20日の継続仕入は引渡日ごとに分ける |
| 外注・業務委託などの役務 | 役務の全部が完了した日 | 9月30日までに完了した役務 | 10月1日以後に完了した役務 | 9月21日開始・10月20日完了の一つの役務は全体が70%。月ごとに完了する契約なら月ごとに判定 |
| 事務所家賃など資産の貸付け | 何月分の家賃か(貸付けを受けた月) | 9月分までの家賃(9月分を10月に支払う後払いを含みます) | 10月分以後の家賃(10月分を9月中に支払う前家賃を含みます) | 通達では、使用料は契約または慣習により支払を受けるべき日(前受け分を除く)、前受け分は現実に貸付けが行われた時とされています(消費税法基本通達9-1-20・9-1-27・11-3-1)。当事務所では、家賃は「何月分の家賃か」で判定するのが妥当と考えています。2019年の消費税率引上げ時の国税庁Q&Aでも、9月分の賃貸料は支払期日が10月でも9月分の貸付けの対価として旧税率とされていました。短期前払費用の取扱いの適用を受けている前払費用は、支出した日の属する課税期間の課税仕入れとして取り扱うとされています(同11-3-8) |
| 保守料・顧問料など継続的な役務 | 契約上、役務が完了する単位ごと(月ごとなど) | 9月中に完了した役務 | 10月1日以後に完了した役務 | 短期前払費用の取扱いの適用を受けている前払(年払いの保守料など)は、支出した日の属する課税期間の課税仕入れとして取り扱うとされています(消費税法基本通達11-3-8。下の「10月納品・9月前払」の行を参照) |
| 9月納品・10月請求(後払い) | 納品(引渡し)日 | 該当(80%) | — | 10月に届いた請求書でも80%。帳簿は「80%控除対象」、freeeなら「課対仕入(控80)10%」 |
| 10月納品・9月前払 | 納品(引渡し)日 | — | 該当(70%) | 前受金に係る資産の譲渡の時期は、現実に譲渡などを行った時とされています(消費税法基本通達9-1-27)。前払時は前払金などで処理し、引渡しを受けたときに課税仕入れ。短期前払費用の取扱いの適用を受けている役務の前払は、支出した日の属する課税期間の課税仕入れとして取り扱うとされています(同11-3-8)。国税庁インボイスQ&A問113-4では、3月決算法人が2026年1月に支払った2026年1月〜12月分の保守料金について、2026年3月期の申告で全額80%で差し支えないとされています |
| 立替経費・出張精算 | 従業員が実際に購入・利用した日 | 9月に立替えた分 | 10月に立替えた分 | 精算日ではなく領収書の日付。税込1万円未満は少額特例で全額控除できる場合あり |
| クレジットカード払い | 商品の引渡日・役務が完了した日(店頭での購入ならカードの利用日と同じ) | 9月30日までに引渡し・完了した分 | 10月1日以後に引渡し・完了した分 | 引落し日ではない。ネット通販などで9月にカード決済し、10月に納品される場合は70%(上の「10月納品・9月前払」の行と同じ)。カード会社の明細だけでは請求書の要件を満たさないため、店舗の領収書などを保存 |
ちなみに、「そもそも未登録の相手から消費税分を上乗せ請求されたら、払う必要があるの?」という手前の論点でモヤモヤしている方は、インボイス登録していない事業者から消費税を請求されたら?支払う必要はある?を先にどうぞ。
70%控除の計算・仕訳とfreeeの税区分|10月以降の経理でつまずかないために
判定ができたら、次は「70%でどう計算し、どう帳簿に載せるか」です。ここでは、未登録の外注先に税込11万円を支払うケースで、計算→仕訳→帳簿の記載→freeeの税区分の順に確認します。
計算例|税込11万円なら控除できるのは7,000円、3,000円は控除できない
税込11万円の支払いに含まれる消費税相当額は、11万円×10/110=10,000円です。相手が登録事業者なら10,000円をまるごと控除できますが、未登録の相手との2026年10月1日以後の取引では、控除できるのは10,000円×70%=7,000円。残りの3,000円は控除できません(2026年9月30日までの取引なら80%の8,000円が控除でき、控除できないのは2,000円でした)。家賃なら、税込22万円の事務所家賃で消費税相当額20,000円×70%=14,000円が控除、6,000円が控除できない、という計算です。2026年10月時点で軽減税率8%が適用される仕入は、税込額×8/108で消費税相当額を出してから70%を掛けます。
仕訳例|税抜経理と税込経理の2パターン
同じ税込11万円の外注費を未払金で計上する場合の仕訳です。税抜経理(=本体価格と消費税を分けて記帳する方法)では、控除できる7,000円だけを仮払消費税等にし、控除できない3,000円は外注費に上乗せします。税込経理(=税込金額のまま費用計上する方法)では、仕訳の金額は登録事業者への支払いと同じで、70%の控除割合は消費税の申告計算のときに反映されます(ただし税区分は70%用のものを選ぶ必要があります。後述)。
| 経理方法 | 借方 | 貸方 | ポイント |
|---|---|---|---|
| 税抜経理 | 外注費 103,000円 仮払消費税等 7,000円 | 未払金 110,000円 | 控除できない3,000円は外注費に上乗せ(本体100,000円+3,000円) |
| 税込経理 | 外注費 110,000円 | 未払金 110,000円 | 仕訳の金額は登録事業者への支払いと同じ。ただし税区分は「課対仕入(控70)10%」を選ぶ(70%の控除は申告時の消費税計算に反映) |
| (参考)登録事業者への支払い・税抜経理 | 外注費 100,000円 仮払消費税等 10,000円 | 未払金 110,000円 | 10,000円をまるごと控除 |
控除できなかった3,000円は「消えてなくなる」わけではありません。法人税の計算上、税抜経理なら、控除できない30%相当額は原則としてその取引の費用(固定資産の購入なら取得価額)に含めて処理します(上の仕訳のとおり、7,000円が仮払消費税等・103,000円が外注費です)。税込経理ならもともと税込金額で費用計上しているため特段の処理は不要です。いずれにせよ、消費税の納付額が増える分だけキャッシュの負担が増える点は同じです。なお、課税売上割合などによって生じる「控除対象外消費税額等」はこれとは別の論点で、固定資産などでは別途処理が必要になる場合があります。
帳簿の記載|「70%控除対象」の記載と請求書の保存
経過措置の適用に届出は不要ですが、帳簿と請求書の要件は続きます。2026年10月1日以後の取引は、帳簿に「70%控除対象」など経過措置の適用を受ける旨を記載し、区分記載請求書等と同様の事項が記載された請求書などを保存します(9月30日までの取引は従来どおり「80%控除対象」)。同じ事業年度に80%と70%が混在するため、どちらの割合かが帳簿で区別できる状態にしておくことが大切です。国税庁のQ&A(問113)では、個々の取引に「80%控除対象」「免」などと書く方法のほか、記号・番号で区分して凡例を示す方法も認められています(2026年10月1日以後の取引なら「70%控除対象」などと書けばよいでしょう)。freeeのヘルプでも、経過措置用の税区分を使って通常の課税仕入れと区分して表示する方法でよいとされています。
控除できない30%部分の処理は、税抜経理か税込経理かで変わり、法人税の計算にも影響します。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
freee会計の税区分|「課対仕入(控70)10%」を選ぶ3ステップ
freee会計には経過措置に対応した税区分が用意されており、未登録の相手からの2026年10月1日〜2028年9月30日の課税仕入れには「課対仕入(控70)10%」(軽減税率の仕入は「課対仕入(控70)8%(軽)」)を使います。9月30日までの取引はこれまでどおり「課対仕入(控80)10%」です。手順は次の3ステップです。
- 買い手側対応機能を「使用する」にする:[マスタ・口座]→[税区分]の「インボイス制度関連」の設定で、買い手側対応機能を「使用する」にしておくと、経過措置期間用の税区分が使えるようになり、取引の登録画面に「適格請求書等」の[該当]チェック(自動で経理や取引の詳細登録画面では[適格]のチェックボックス)が表示されます(法人の初期設定は「使用する」。すでに80%の税区分を使っている会社は設定済みのはずです)。
- 取引先が登録事業者かどうかを確認し、未登録なら「適格請求書等」の[該当]チェックを外す:請求書に「T+13桁」の登録番号がない場合は、まず取引先がインボイス登録事業者かどうかを確認します(取引先が法人なら、国税庁の法人番号公表サイトで調べた法人番号を適格請求書発行事業者公表サイトで検索すれば登録の有無が分かります。個人事業主は名称では検索できないため、本人に登録の有無を確認してください)。登録済みなら、登録番号入りの適格請求書の修正・再発行を依頼すれば全額控除できます。未登録の場合(または登録番号のない請求書のまま処理する場合)は、その取引は「適格請求書等」の[該当]のチェックを外して登録し、区分記載請求書等と同様の記載事項などの要件を満たせば経過措置の70%控除になります(国税庁Q&A問113-2)。取引先の設定で「適格請求書発行事業者に該当する」を登録番号の有無どおりにしておけば(取引先情報の連携)、取引先を選ぶだけでチェックの有無と使える税区分が自動で切り替わるので、毎回迷わずに済みます。
- 発生日に応じて税区分を選ぶ:発生日が2026年10月1日以後なら「課対仕入(控70)10%」、9月30日までなら「課対仕入(控80)10%」です。税額は税込金額×10/110×70%(税込110,000円なら7,000円)で自動計算されます。
とくに注意したいのが、自動で経理や自動登録ルールの既定の税区分です。設定によっては、未登録の相手からの取引が「課対仕入10%」(=全額控除)のまま登録されることがあり、その場合は控除しすぎで申告額が少なくなってしまいます。10月以降の取引を登録し始める前に、未登録の取引先の自動登録ルールと、すでに登録した取引の税区分を一度見直しておきましょう。税区分の名称や画面の表示は公開時点のfreeeヘルプの記載をもとにしています(プランや設定により表示が異なる場合があります)。経過措置の税区分と記帳パターンはfreeeのヘルプ「消費税の仕入税額控除の経過措置について」を、買い手側対応機能の設定は「インボイス制度買い手側関連の設定を行う」を、freeeの消費税まわりの初期設定全般はfreeeおすすめ初期設定|認定アドバイザー税理士が解説する11項目の保存版チェックリストをご覧ください。
負担はいくら増える?未登録の外注費・仕入額別の早見表
では、実際にいくら負担が増えるのでしょうか。仕組みはこうです。税込の支払額のうち110分の10が消費税相当額(標準税率10%の場合)。未登録の相手への支払いが月10万円(税込)なら、消費税相当額は月9,091円・年間109,091円です。80%控除できた2026年9月までは年87,273円を控除できましたが、2026年10月からは70%の76,364円に。差額の約11,000円が、そのまま年間の負担増になります。
月10万円・30万円・50万円の3パターンで、時期ごとの控除額と負担増をまとめました。「そもそも未登録の相手にいくら払っているか分からない。。。」という場合は、会計ソフトの取引先別の集計で直近1年分の支払額を洗い出し、そのうち登録番号のない相手の分を拾い出すのが手っ取り早い方法です。
| 未登録の相手への支払額(税込) | 年間の消費税相当額 | 〜2026年9月 80%控除 | 2026年10月〜 70%控除 | 2028年10月〜 50%控除 | 2030年10月〜 30%控除 |
|---|---|---|---|---|---|
| 月10万円 (年120万円) | 109,091円 | 87,273円 | 76,364円 (▲10,909円) | 54,545円 (▲32,728円) | 32,727円 (▲54,546円) |
| 月30万円 (年360万円) | 327,273円 | 261,818円 | 229,091円 (▲32,727円) | 163,636円 (▲98,182円) | 98,182円 (▲163,636円) |
| 月50万円 (年600万円) | 545,455円 | 436,364円 | 381,818円 (▲54,546円) | 272,727円 (▲163,637円) | 163,636円 (▲272,728円) |
たとえば未登録の外注先への支払いが月30万円ある会社なら、2026年10月からの2年間は年約33,000円、2028年10月からは年約98,000円、2030年10月からは年約164,000円と、負担増が段階的に効いてきます。最終的に控除ゼロになれば年約26万円の負担増です。同じ月30万円のケースで2031年9月までの5年間を合計すると、80%控除が続いた場合と比べて約425,000円の負担増になります(70%の2年+50%の2年+30%の1年の合計)。1回あたりは小さく見えても、複数の未登録取引先がある会社では合計がそれなりの金額になります。なお、早見表は標準税率10%の前提です。軽減税率8%の仕入は消費税相当額の計算(税込額の108分の8)が変わるため、負担増はやや小さくなります。また、仕入税額控除の対象にならない部分も、法人税の計算上まったく無視されるわけではありません。通常の外注費や経費なら費用の額に反映されます(固定資産の取得に係るものは取得価額に含めるなど、取引内容や経理方法によって処理が異なります)。ただし、消費税の納付額が増えることによるキャッシュ負担が生じる点は変わりません。
自社の実データでの試算は、未登録の取引先の洗い出しから始まります。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
業種別の早見表で自社はどちらが有利かをすぐ判定できます。2割特例終了後の選び方や切り替えの注意点も解説しています。
未登録の取引先にどう対応する?現実的な3つの選択肢
影響額が見えたら、次は取引先ごとの対応です。選択肢は大きく3つあります。どれか1つに決める必要はなく、取引先ごとに使い分けるのが現実的です。進め方としては、早見表で見たとおり影響額は支払額に比例しますから、金額の大きい取引先から優先的に方針を決めていきましょう。
①インボイス登録を依頼する
1つ目は、取引先にインボイス登録を検討してもらうようお願いすることです。ただし、登録するかどうかはあくまで相手の判断です。登録すれば相手は消費税の申告・納付という新しい負担を背負うことになります。お願いする際は、「2026年10月から控除割合が下がること」「自社としてどう考えているか」を伝えたうえで、相手の状況も聞く姿勢が大切です。
声のかけ方の一例です。このくらい柔らかいトーンが穏当だと思います。
いつもお世話になっております。インボイス制度の経過措置が2026年10月に縮小され(控除割合80%→70%)、当社の消費税負担が増える見込みです。つきましては、適格請求書発行事業者への登録のご予定やお考えをお聞かせいただけないでしょうか。ご事情もあるかと思いますので、今後のお取引条件も含めてご相談できればと考えております。
相手にとっての判断材料も知っておくと話がスムーズです。相手が個人事業主で一定の要件(基準期間の課税売上高が1,000万円以下など)を満たす場合には、令和9年分・10年分の納付額を売上で預かった消費税の3割に抑えられる「3割特例」を使える可能性があります(詳細は令和8年度税制改正の解説記事へ)。また、相手が法人成りを検討している段階なら、法人成りしたらインボイス登録は必要?判断基準を税理士が解説がそのまま判断材料になります。
もし相手が「では登録します」となった場合のスケジュール感も伝えてあげてください。免税事業者は、登録申請書に「登録希望日」(提出日から15日を経過する日以後の日)を記載することで、課税期間の途中からでもインボイス登録ができます。たとえば2026年12月1日を登録希望日にするなら、制度上は11月16日までに登録申請書を提出する必要があります。手続きの確認もあるため、余裕をもって申請するのがおすすめです。
②価格・取引条件を話し合う
2つ目は、負担増分をどう分担するかを取引先と協議することです。控除できなくなる分の一部を価格に反映してもらう、次回の更新時に条件を見直す、といった形です。値上げならぬ「値下げのお願い」なんて言い出しにくいじゃん。。。と思うかもしれませんが、双方が納得して合意した価格改定は何ら問題ありません。大事なのは、根拠(この記事の早見表のような数字)を示して、話し合いのプロセスを踏むことです。
③そのまま取引を継続する
3つ目は、何も変えずに取引を続けることです。意外に思われるかもしれませんが、これも立派な選択肢です。技術や品質で代えの利かない外注先、長年の信頼関係がある仕入先であれば、負担増をコストとして織り込んで関係を守る方が、トータルでは得なことも多いからです。早見表の金額と、その取引先の代替可能性を天秤にかけて判断してください。なお、未登録の相手が消費税相当額を請求してくること自体は適法で、支払いを拒否できるものではありません。このあたりの整理は未登録事業者からの消費税請求の記事で詳しく解説しています。
【注意】一方的な値下げ・登録強要は独占禁止法・取適法(旧下請法)上問題となるおそれ
1つ、特に注意したいのが、買い手の立場を利用した一方的な値下げや登録の強要です。公正取引委員会は、免税事業者との取引に関して問題となり得る行為の考え方を公表しており、たとえば「経過措置で買い手が控除できる分まで含めて、消費税相当額の全額を一方的に支払わないと通告する」「協議に応じず著しく低い価格を押し付ける」「登録しないなら取引を打ち切ると一方的に迫る」といった行為は、独占禁止法(優越的地位の濫用)や中小受託取引適正化法(旧・下請法。2026年1月施行の改正で名称変更。以下「取適法」)上、問題になるおそれがあります。②の価格協議は、必ず「双方の話し合いと合意」で進めてください。協議の記録(メールなど)を残しておくのも大切です。特に、個人の外注先へ製造や情報成果物の作成などを委託している会社は、委託内容と発注側・受注側双方の資本金や従業員数によっては取適法の「委託事業者」(旧下請法の「親事業者」に相当)に該当する場合があるため、より慎重な対応が求められます。
経過措置が使える上限も縮小|一の相手先につき年1億円超は対象外に
控除割合の引き下げとあわせて、もう1つの改正があります。経過措置を適用できる金額の上限の引き下げです。特定の「適格請求書発行事業者以外の者」一者ごとの課税仕入れの合計額(税込)が年(または事業年度)で1億円を超える場合、超えた部分には経過措置を適用できません。この上限はこれまで10億円でしたが、令和8年度税制改正で1億円に引き下げられました。
注意したいのは適用時期です。この上限の引き下げは、2026年10月1日以後に開始する課税期間(事業年度)から適用されます。控除割合の70%への切替(取引日ベース)とは考え方が異なり、課税期間単位で適用が始まるのです。たとえば3月決算の法人なら2027年4月1日開始の事業年度から、個人事業主や12月決算の法人なら2027年1月開始の課税期間からが対象です。
「一の相手先に年1億円」は、単純平均で月約833万円の支払いですから、多くの中小企業には縁のない水準です。ただ、特定の未登録の協力会社に外注が集中している建設業など、大口取引ほど免税事業者との取引継続にコストがかかる構造に変わった点は押さえておいてください。該当しそうな会社は、取引先の分散や、大口の取引先から順に登録をお願いする交渉を検討する段階です。改正の詳細は消費税の改正ポイントの解説記事をご覧ください。
よくある質問(FAQ)
インボイスの経過措置(8割控除)はいつまで?50%になるのはいつからですか?
80%控除できたのは2026年(令和8年)9月30日までの仕入・外注費で、2026年10月1日〜2028年(令和10年)9月30日の取引は70%控除です(事業年度単位ではなく取引日単位で切り替わります)。50%控除になるのは2028年10月1日〜2030年(令和12年)9月30日、30%控除は2030年10月1日〜2031年(令和13年)9月30日で、2031年10月1日以後は控除ゼロとなります。当初は2026年10月から50%になる予定でしたが、令和8年度税制改正で70%に緩和され、控除ゼロになる時期も2年延長されました。
9月に届いた請求書を10月に支払う場合は80%?70%?
請求書の日付や支払日ではなく、課税仕入れを行った日で判定します。9月中に商品の引渡しを受けた、または役務の提供が9月中に完了したものなら、10月に支払っても80%です(帳簿は「80%控除対象」、freeeなら発生日(取引日)を9月の引渡日・役務完了日で登録し、税区分は「課対仕入(控80)10%」)。逆に、9月に前払いしても、引渡しや役務の完了が10月1日以後なら原則70%です。ただし、支払日から1年以内に提供を受ける役務(年払いの保守料など)について、法人税で短期前払費用の取扱い(=支払時に損金算入する処理)を継続して適用している場合は、その前払費用に係る課税仕入れは、支出した日の属する課税期間に行ったものとして取り扱うとされています(消費税法基本通達11-3-8)。国税庁インボイスQ&A問113-4では、3月決算法人が2026年1月に支払った2026年1月〜12月分の保守料金(短期前払費用として処理しているもの)について、2026年3月期の申告で全額80%として差し支えないとされています。なお、2019年の消費税率引上げの際の国税庁Q&Aでは、短期前払費用として処理した1年分の保守料金でも10月分以後は新税率とされていたため、支払時期や決算期がこの例と異なる場合は、月ごとの判定も考慮が必要です。9月21日に始まり10月20日に完了する一つの役務のように期間をまたぐ契約は、原則としてその全体が70%になります。事務所家賃など資産の賃貸借の使用料は、消費税法基本通達9-1-20で、前受け分を除き「契約又は慣習によりその支払を受けるべき日」とされ、前受金は現実に貸付けが行われた時とされています(同9-1-27)。当事務所では、家賃は「何月分の家賃か」(貸付けを受けた月)で判定するのが妥当と考えています。10月分の家賃を9月末日までに支払う前家賃は10月分の貸付けなので70%、9月分の家賃を10月に支払う後払いは9月分の貸付けなので80%です。2019年の消費税率引上げの際の国税庁Q&Aでも、9月分の賃貸料は支払期日が10月でも9月分の貸付けの対価として旧税率とされていました。保守料・顧問料など継続的な役務は、役務が完了する単位(月ごとなど)で判定します。家賃は契約書で「何月分の家賃か」を確認し、本文の判定早見表とあわせてご覧ください。
10月1日以後の取引を、うっかり80%で処理してしまったら?
消費税の申告前に気づいたなら、その取引の税区分を70%用(freeeなら「課対仕入(控70)10%」)に直し、帳簿の記載も「70%控除対象」に修正すれば足ります。取引の発生日で絞り込んで、10月1日以後の未登録先の取引をまとめて見直すのが確実です。申告後に気づいた場合は、控除しすぎた分だけ納付額が少なく申告されている状態ですので、修正申告と差額の納付が必要になる場合があります。逆に、9月30日までの取引を70%で処理していた(控除が少なすぎた)場合は、更正の請求で還付を受けられる可能性があります。いずれも、ズレの金額が小さくても放置せず、決算前に一度チェックしておくのがおすすめです。
申告前に気づければ、直すのは税区分と帳簿の記載だけで済みます。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
経過措置の適用に手続きは必要ですか?
事前の届出は不要です。主な保存要件は2つで、①帳簿に「70%控除対象」など経過措置を受ける旨を記載すること(2026年9月30日までの取引は「80%控除対象」)、②区分記載請求書等と同様の事項が記載された請求書などを保存することです。freeeなら経過措置用の税区分で区分して記帳する方法でもよいとされています(本文の「帳簿の記載」を参照)。なお、2026年10月1日以後に開始する課税期間からは、一の相手先(免税事業者など)からの経過措置対象の仕入が年1億円(税込)を超える部分は対象外になります。
簡易課税や2割特例を使っている場合も影響がありますか?
影響ありません。簡易課税(みなし仕入率で計算)や2割特例は、実際に支払った消費税を集計しない計算方法のため、相手が未登録かどうかは納税額に関係しないのです。むしろ、未登録の仕入先が多く原則課税での負担増が大きい会社は、簡易課税に切り替えた方が有利になる場合もあります。有利判定は簡易課税と原則課税はどっちが得?業種別の早見表で即判定を、2割特例の終了時期は2割特例はいつまで使える?をご覧ください。
外注先がインボイス登録しないとどうなりますか?
登録しないこと自体に罰則はありません。ただし買い手であるあなたの会社側で、その外注費に係る仕入税額控除が本記事のスケジュールどおり段階的に縮小していきます(2026年10月から70%、最終的にゼロ)。だからこそ「登録依頼・価格協議・そのまま継続」の3択を取引先ごとに検討する必要があります。売り手側の登録判断については法人成りとインボイス登録の記事が参考になります。
税込1万円未満の少額の支払いにもインボイスは必要ですか?
基準期間(=法人は前々事業年度、個人事業主は前々年)の課税売上高が1億円以下(または特定期間の課税売上高が5,000万円以下)の事業者には「少額特例」があり、税込1万円未満の課税仕入れは、相手が未登録でも帳簿の保存だけで全額控除できます(2029年9月30日まで)。細かい経費まで経過措置の心配をする必要はありません。
個人の大家さんに払う家賃も経過措置の対象ですか?
対象です。事務所や駐車場の家賃(課税取引)の貸主がインボイス登録していない場合、その家賃に係る消費税相当額の控除も70%(2026年9月30日までの取引は80%)に制限されます。家賃が80%と70%のどちらになるかは、支払った日ではなく「何月分の家賃か」で判定します。9月分までは80%(10月に支払う後払いを含みます)、10月分からは70%(9月中に支払う前家賃を含みます)です(本文の判定早見表をご覧ください)。※住宅の家賃はもともと非課税のため、この論点自体がありません。口座振替などで毎月の請求書を受け取らない場合は、必要事項が記載された契約書と通帳の記録をあわせて保存する方法が認められています。
飲食料品が1%になる2027年4月以後、経過措置はどうなりますか?
期間が重なります。2026年9月に閣議決定された大綱(法案の成立が前提)では、飲食料品の消費税率が1%になるのは2027年4月1日〜2029年3月31日の2年間で、経過措置でいうと2027年4月〜2028年9月の取引が70%控除、2028年10月〜2029年3月の取引が50%控除の期間にあたります(経過措置の切り替わりスケジュール自体は変わりません)。ただし、未登録の仕入先から1%の飲食料品を仕入れた場合に経過措置をどう当てはめるか(控除できる金額の計算方法)は、2026年10月時点では国税庁から具体的な取扱いが示されていません。むしろ経営判断として大きいのは、この期間に原則課税(本則課税)と簡易課税の有利不利が業態によって逆転しうる点です。飲食店・食品を売る法人の判断フローと、決算月別の届出期限は飲食料品の消費税1%(2027年4月〜)でインボイス登録・簡易課税はどうする?で整理しています。
まとめ|2026年10月以降の経理で確認すべきことチェックリスト
おさらいです。8割控除は2026年9月30日の取引まで。2026年10月1日からは70%控除です(50%ではありません——50%になるのは2028年10月から)。その後は2030年10月に30%へ下がり、2031年10月に控除ゼロ。あわせて、2026年10月1日以後に開始する課税期間(事業年度)からは、一の相手先につき年1億円(税込)の適用上限も始まります。
そのうえで、2026年10月以降の経理で確認すべきことをチェックリストにまとめました。ぜひ保存してお使いください。
- 未登録の仕入先・外注先を洗い出した(支払先の登録番号の有無を確認。新しい取引先は取引開始時に確認)
- 10月1日前後の取引を「取引日」で判定した(商品は引渡日・役務は完了日。9月納品・10月請求は80%、9月前払・10月納品は原則70%)
- 会計ソフトの税区分を70%用に切り替えた(freeeなら発生日が10月1日以後の未登録先の取引は「課対仕入(控70)10%」。自動登録ルールの既定の税区分も確認)
- 帳簿に「70%控除対象」の旨を記載し、請求書を保存した(9月30日までの取引は「80%控除対象」のまま区別して管理)
- 10月以降の取引を80%のまま処理していないか洗い出した(申告前なら税区分の修正で足りる)
- 影響額を試算した(本記事の早見表で年間の負担増を確認)
- 取引先ごとの対応方針を決め、登録依頼や価格協議を続けている(登録依頼/価格協議/そのまま継続の3択。協議は双方合意で進め、記録を残す)
- 一の相手先(免税事業者など)からの経過措置対象の仕入が年1億円(税込)を超えていないか確認した(2026年10月1日以後に開始する課税期間から、超える部分は経過措置の対象外に)
- 原則課税のままでよいか再検討した(負担増が大きいなら簡易課税への変更も選択肢。翌期から変えるなら届出期限に注意)
2割特例で申告してきた会社は、2026年9月30日を含む課税期間を最後に、決算月に応じて順次2割特例が終了します。こちらもあわせてチェックしておくと安心です。
 2割特例はいつまで使える?法人は決算月で終了時期が変わります|終了後にやることを税理士が解説
売り手側の論点はこちら。2割特例は決算月で終了時期が変わります。終了後の3つの選択肢と届出期限も早見表で確認できます。
関連記事
- 飲食料品の消費税1%(2027年4月〜)でインボイス登録・簡易課税はどうする?飲食店・食品を売る法人の判断フローと決算月別の届出期限
- インボイス登録していない事業者から消費税を請求されたら?支払う必要はある?
- 消費税の改正ポイントを解説|プラットフォーム課税の導入とインボイス経過措置の見直し
- 2割特例はいつまで使える?法人は決算月で終了時期が変わります|終了後にやることを税理士が解説
- 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
- 法人成りしたらインボイス登録は必要?判断基準と2割特例終了後の選び方を税理士が解説
- freeeおすすめ初期設定|認定アドバイザー税理士が解説する11項目の保存版チェックリスト