値下げすると手取りが減ることも!? テイクアウトの税込価格は据え置く?下げる?飲食店法人の3パターンで店の手取りを比較【消費税1%・2027年4月〜】
2026.10.28


飲食店や弁当店、イートイン付きのパン屋さんなど、持ち帰り販売をしている法人の方へ。2027年4月から持ち帰りの飲食料品の消費税は8%→1%に引き下げられる予定ですが、持ち帰り商品の税込価格を下げる義務はありません。据え置くか、下げるか、店内と同じにするかは各社の判断です。ただし、どれを選ぶかで店の手取り(=税込価格から、その売上について消費税として納める分を除いた金額。本則課税なら税抜価格、簡易課税ならその売上に対応する納付額を引いた額。食材などの費用を引く前の、比較用の金額)は変わります。
この記事では、税込1,080円の弁当1個を設例に、3パターンの手取りを1個あたり・年間で図と表で比べ、店内との価格差、表示の特例、2029年の戻しまで扱います。
この記事は、2026年9月15日に閣議決定された大綱と国税庁の特設サイト(法案が成立した場合の内容として公表)に基づいています。公開時点(2026年10月)で、飲食料品の消費税率引下げの法案は国会で審議中(未成立)です。成立後に内容が変わる可能性があります。
結論|税込価格を下げる義務はなく、3パターンで店の手取りはこう変わる
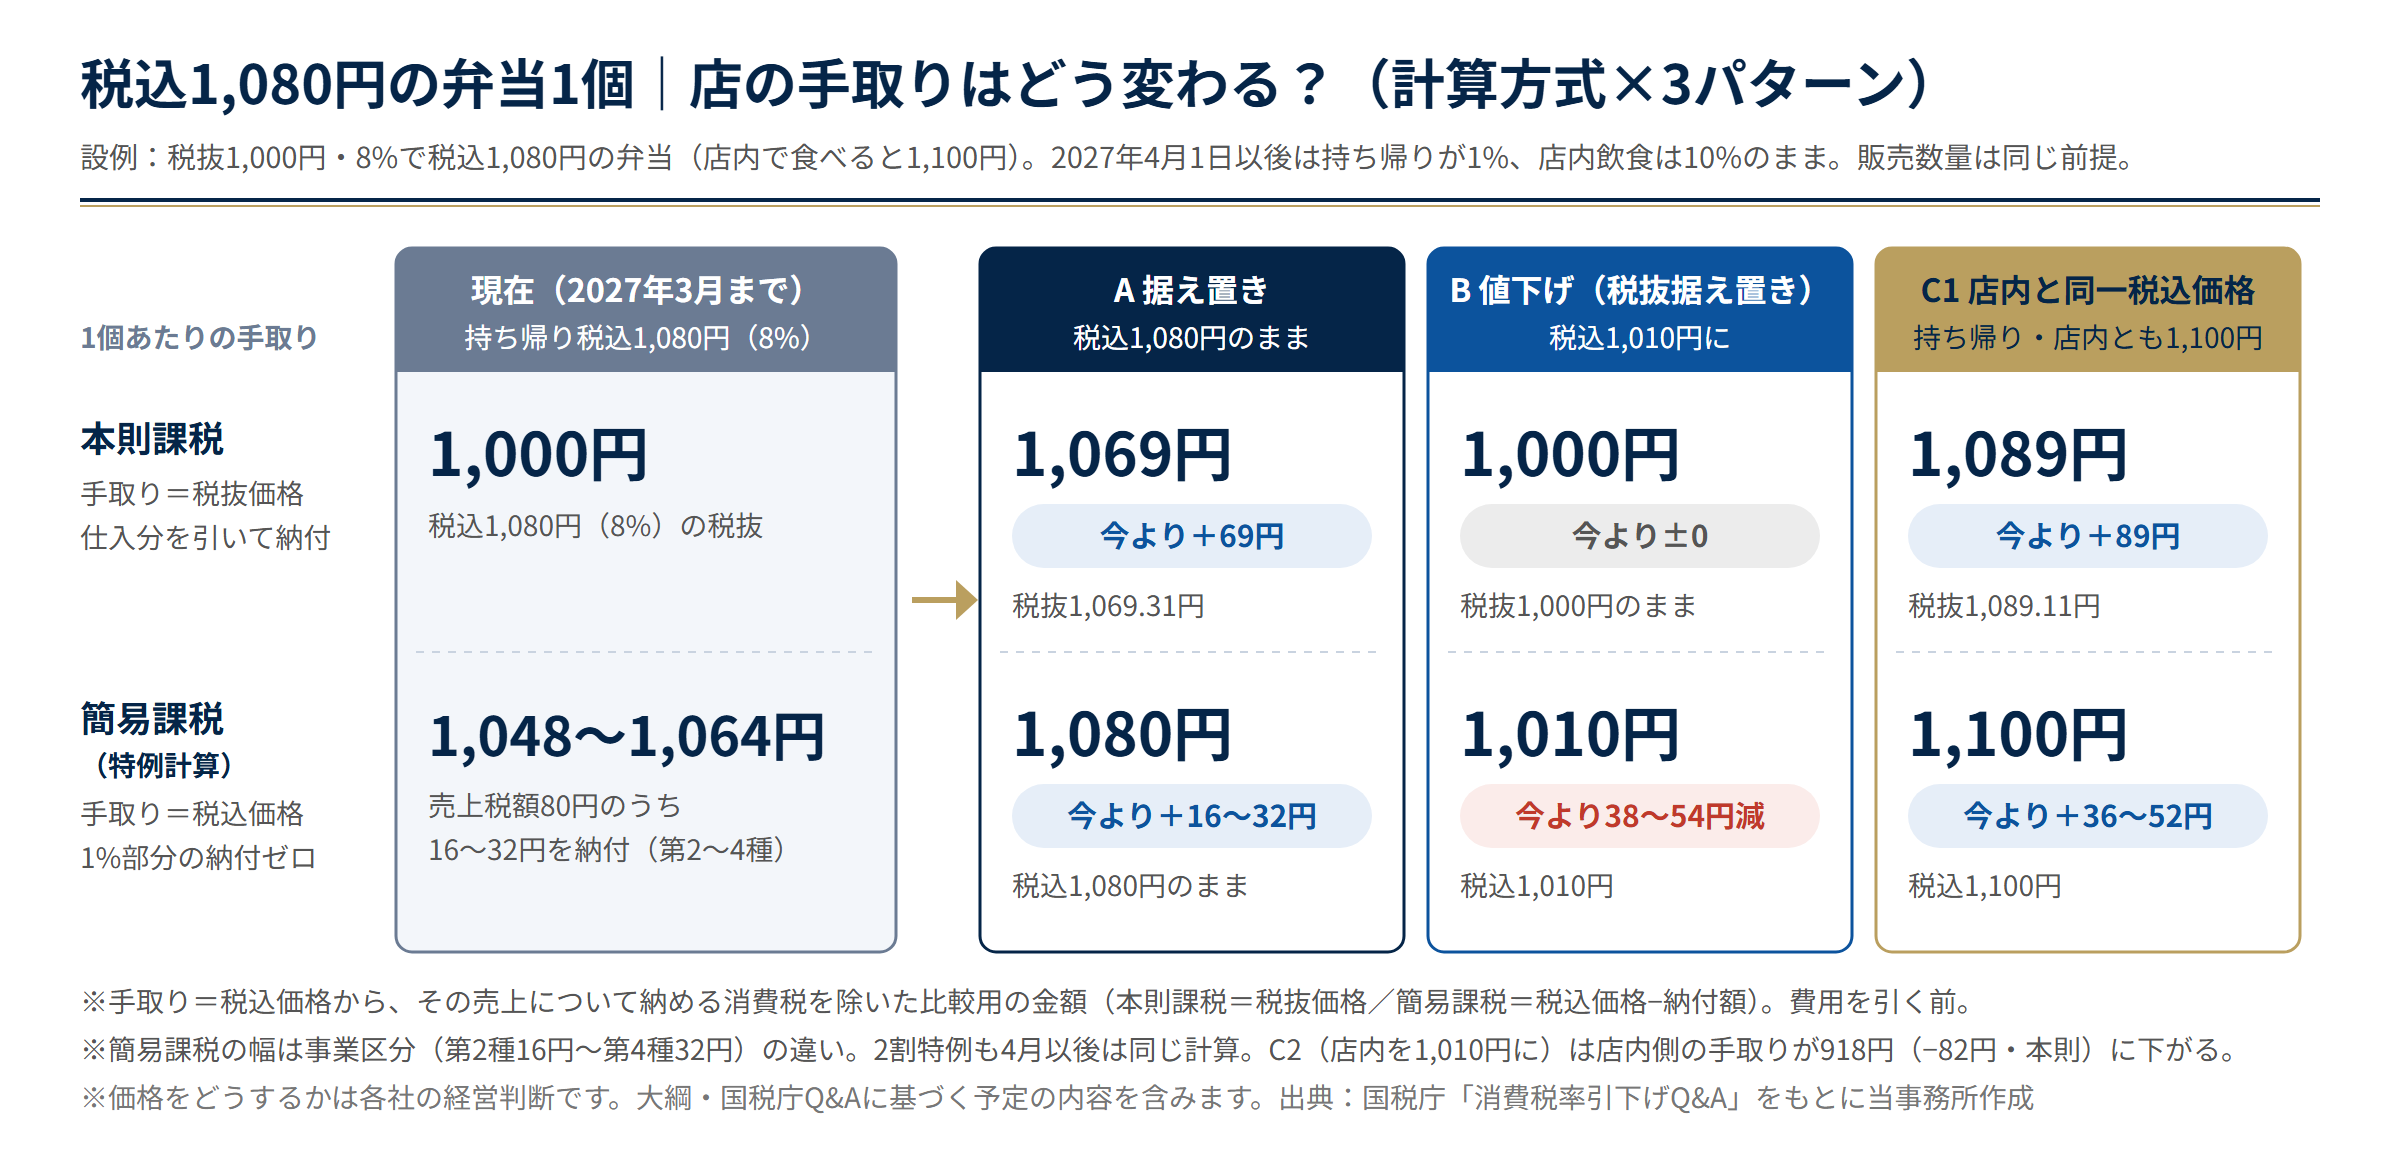
設例は、現行税込1,080円の弁当1個(税抜1,000円・8%)。店内で食べると税込1,100円(10%)です。2027年4月1日以後は持ち帰りが1%、店内飲食は10%のまま。A 税込1,080円のまま据え置く/B 税抜1,000円を据え置いて税込1,010円にする/C 店内と同じ税込価格にする(店内の1,100円にそろえるC1と、持ち帰りの1,010円に店内をそろえるC2の2通り)、の3つを比べます。手取りは計算方式(本則課税か簡易課税か)で変わるので、2段で示します。
| 項目 | A 据え置き | B 値下げ(税抜据え置き) | C 店内と同一税込価格(両方1,100円=C1) |
|---|---|---|---|
| 2027年4月以後の税込価格(持ち帰り) | 1,080円 | 1,010円 | 1,100円(店内も1,100円) |
| 手取り(本則課税=税抜) | 1,069円(今より+69円) | 1,000円(±0) | 1,089円(+89円) |
| 手取り(簡易課税・特例計算=税込のまま) | 1,080円(今より+16〜32円) | 1,010円(38〜54円減) | 1,100円(+36〜52円) |
| 年間の手取りの差(現在との比較・設例の弁当を年3万個) | 本則+208万円/簡易+48〜96万円 | 本則±0/簡易114〜162万円減 | 本則+267万円/簡易+108〜156万円 |
| 店内との税込差(税抜1,000円の商品) | 20円のまま | 90円 | 0円 |
| 値札・メニューの表示 | 税込のみの表示なら変更不要(税抜・税率を併記していれば修正) | 新しい税込価格への表示変更(切替日を決める) | 1つの税込価格で表示(適用税率は別=レシートは区分) |
| 2029年4月に8%へ戻るとき(現時点の方針) | 変更なし | 税抜を維持するなら1,010円→1,080円へ再改定(戻りの表示特例あり) | 同じ税込価格を続けるなら持ち帰り側の税抜が変わる |
この表は販売数量が変わらない場合の税務上の比較で、価格を変えたときのお客様の反応は織り込んでいません。どれを選ぶかは、利益や販売の方針も含めた各社の経営判断です。手取りに差が出る理由は次の章で説明します。
手取りが変わる理由|本則課税は税抜、簡易課税は税込がもとになる
本則課税(=仕入や経費で実際に払った消費税を差し引いて計算する方式)では、お客様から預かった消費税と仕入で払った消費税の差額を納める(仕入の方が多ければ還付を受ける)ので、売上側で店に残るのは税抜価格です。税込1,080円のまま据え置けば、2027年4月以後の税抜は1,080円÷1.01=1,069.31円(約1,069円)で、今より69円(税抜金額比で約6.9%)増えます。税込を1,010円に下げれば、税抜は1,000円のままで±0。年間なら、持ち帰り中心で税抜売上3,000万円の法人で、据え置きは3,207.9万円(今より約208万円増)、下げれば±0です。売上の消費税は、下げる場合より据え置きの方が年約2万円多く(還付が減る、または納付が増える)、約208万円はこの消費税を除いた税抜の差です。
簡易課税(=売上の消費税に業種ごとの「みなし仕入率」を掛けた額を仕入の消費税とみなす方式。基準期間の課税売上高5,000万円以下・届出が必要)では、2027年4月以後、1%の飲食料品の売上は、売上税額と同額を仕入税額として控除する特例が事業区分にかかわらず設けられる予定です(2割特例を使える期間内の法人も同様)。つまり1%売上部分の納付はゼロで、税込価格がそのまま手取りになります。店内飲食など10%の売上の消費税は、従来どおりみなし仕入率で計算して納めます。今は、設例の第2〜4種の場合、税込1,080円に含まれる売上税額80円のうち16〜32円(第2種16円・第3種24円・第4種32円)を納めているので、据え置けば手取りは1,080円で今より16〜32円増え、1,010円に下げれば1,010円で38〜54円減ります。年間(税抜売上3,000万円)なら+48〜96万円、値下げなら114〜162万円減です。持ち帰り・出前の事業区分は業態で第2〜4種に分かれます。事業区分とみなし仕入率の一覧は簡易課税と原則課税はどっちが得?にあります。
簡易課税の店が値下げを選ぶなら、本則課税への切替えも選択肢です。本則課税なら手取りは税抜(1,000円)で考えることになり、食材など仕入の消費税を差し引けるので、1%の売上税額を上回れば還付を受けられる場合もあります。簡易→本則の届出は、2027年4月1日を含む課税期間の末日までに出せば期首にさかのぼる特例が予定されています(決算月別の期限と条件は下のカードの記事で)。簡易課税のまま値下げするか、本則課税に切り替えるかは、業態と仕入の中身で答えが変わります。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
どのパターンにも共通する点を2つ。①税率分が仕入価格に反映されれば、食材の税込仕入は下がります(税抜400円の食材なら432円→404円で28円減。年間の仕入が税抜1,000万円なら70万円減)。簡易課税の店は実際に払う額が下がるので負担減になり、本則課税の店は仕入の消費税を差し引けるので、負担は税抜400円のまま変わりません。②手取りの増減は、ほかの条件が同じなら利益と法人税にも影響します(税引後の利益の増減そのものではありません)。
計算方式の選び方と届出の期限は、次の記事で業態別にまとめています。

 飲食料品の消費税1%(2027年4月〜)でインボイス登録・簡易課税はどうする?飲食店・食品を売る法人の判断フローと決算月別の届出期限
業態別に本則か簡易かの有利判定と、決算月別の届出期限をまとめた親記事です。
店内10%と持ち帰り1%の価格差をどうする?|同じ税込価格にできる根拠と区分経理
今は店内10%・持ち帰り8%で税率差は2ポイント、税抜1,000円の商品なら税込差は20円(1,100円と1,080円)。2027年4月以後は差が9ポイントに広がり、持ち帰りを税抜据え置きの1,010円にすると、税込差は90円になります。この差をそのままにするか、同じ税込価格にするかが、次の論点です。
同じ税込価格にしてよいのでしょうか。国税庁の軽減税率Q&A(個別事例編)問121は、「事業者がどのような価格設定を行うかは事業者の任意」としたうえで、持ち帰りの税抜価格を高く設定するか、店内の税抜価格を低く設定して、同一の税込価格にすることも可能、と説明しています。1%期間についても、国税庁の消費税率引下げQ&A(問3-9)は、店内飲食と持ち帰りの価格表示の考え方として、この問121を参照するよう案内しています。
設例で置くと、店内の1,100円に持ち帰りをそろえる(C1)なら、持ち帰りの税抜(=本則課税の手取り)は1,089.11円(約1,089円)で今より+89円(+8.9%)。持ち帰りの1,010円に店内をそろえる(C2)なら、店内の税抜は918.18円(約918円)で−82円(−8.2%)。税込は1本の価格でも、帳簿の上では税抜価格が2本立てになります。
同じ税込価格でも、適用税率は別です。レシート・インボイスは1%と10%を区分して記載し、帳簿も税率ごとに売上を分けて記録する「区分経理」は今までどおり必要です。申告は原則として税率ごとの税込売上の合計から割り戻しますが、商品単位で出る税抜価格の端数(1,089.11円など)の扱いは、レジの設定と合わせて確認が必要です。
差をつけたまま、片方の価格だけ表示する店には注意点があります。問121によれば、片方の税込価格だけを表示しても、消費税法63条の総額表示義務には違反しません。ただし、店内の方が税込価格が高いのに、持ち帰りの価格であることを明瞭に示さずにその価格だけを表示すると、景品表示法の有利誤認(=実際より安いと誤認させる表示)に該当するおそれがあるとされ、店舗内の目立つ場所への掲示などの注意喚起が望ましい、とされています。公的な掲示文例は「店内飲食される場合、価格が異なります。」などです(問121・4省庁資料)。
 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
業種別の早見表で自社はどちらが有利かをすぐ判定できます。2割特例終了後の選び方や切り替えの注意点も解説しています。
メニュー・値札・ネット掲載の表示と総額表示の特例
まず、総額表示(=消費者に見せる価格を税込で表示すること)は、事業者が消費者にあらかじめ価格を表示するときの義務で、店頭の値札やメニューだけでなく、チラシやネット上の表示も含みます(消費税法63条)。免税事業者は対象外です。
2027年2月〜5月には、総額表示の特例が予定されています。値札やメニューの貼り替えが間に合わない場合に備え、「総額表示義務に直ちに対応することが困難な事情」があり、「誤認防止措置」を講じている場合に限り、2027年2月1日〜3月31日は1%による税込価格を、2027年4月1日〜5月31日は8%による税込価格を表示できる特例が設けられる予定です(大綱・国税庁Q&A問3-9に基づく予定)。あくまで表示の特例で、適用される税率は変わりません。3月中に1%の価格を表示していても、3月中の販売は8%で精算します。
「困難な事情」の例は、「夜間の値札の貼り替え作業に対応できない」「カタログや商品パッケージ自体に価格が印字されている」といった場合。逆に、1%で表示できない事情がないのに、随時貼り替える値札に8%表示を続けるのは「困難な事情」に当たりません。誤認防止措置の例は、棚全体を8%の価格で表示し、近くに「この棚の商品は、税率8%に基づく税込価格で表示しています。レジでは税率1%に基づき精算いたします。」と掲示する方法や、1%表示の値札に「(1%)」と明記する・色を変える・シールを貼るなどで区別し、その旨を掲示する方法です。税抜価格のみ、「+税」のみの表示は、特例の期間中も認められません。
この特例は「飲食料品の譲渡に係る商品の価格表示」が対象なので、使うのは持ち帰り商品や物販の表示で、10%のままの店内飲食のメニュー表示には出番がない、と当事務所では整理しています。
自社サイトやデリバリーアプリ上の価格も総額表示の対象と考えられます。年間の期限管理は決算月別 法人の税務 年間スケジュールも参考にしてください。
表示の特例を使うかどうかと、値札・メニュー・ネット掲載をいつ切り替えるかは、2027年4月1日の税率変更に向けて早めに決めておきたいところです(特例を使うなら、始まる2027年2月1日より前に条件と掲示を確認しておくと安心です)。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
価格をどうするかは事業者の任意
据え置くか、下げるか、同じにするか、そのタイミングをいつにするかは、問121と、2018年11月に内閣官房など6府省庁がまとめた「消費税率の引上げに伴う価格設定について(ガイドライン)」(2019年の引上げ時の文書ですが、価格設定は事業者の判断で、税率の引上げ分をそのまま税込価格に反映しなければならないわけではない、という考え方を示しています)のとおり、各社の経営判断です。
一方で、「消費税は8%しか頂きません」といった税率をうたう表示は、2018年の問121が消費税転嫁対策特別措置法と景品表示法による禁止を挙げていましたが、転嫁対策特別措置法は2021年3月31日に失効しています。「消費税分だけ安くします」型の表示を含め、今どこまでが規制の対象かは、公開時点の消費者庁の案内で確認してください(引下げ時の政府の新しい指針は、公開時点では確認できていません)。
なお、今回の引下げは、第222回国会 閣法第1号「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」(2026年10月20日 衆議院財務金融委員会に付託)として審議中です。消費税のほかの改正点は消費税の改正ポイントを解説にまとめています。
2029年4月に8%へ戻るとき(現時点の方針)
1%は2027年4月1日〜2029年3月31日の2年間の措置で、現時点の方針では2029年4月から8%に戻る予定です(延長や恒久化は未定)。戻るときの手間もパターンで違います。
- A 据え置き:税込1,080円のままなので、価格の変更はありません。
- B 値下げ(税抜据え置き):税抜1,000円を維持するなら1,010円→1,080円の再改定が必要で、表示の書き換えが2年間で2回になります(税込1,010円のまま続けるなど、別の設定も選べます)。
- C 店内と同一税込価格:同じ税込価格を続けるなら、持ち帰り側の税抜が変わります。そろえ続けるか、別の価格にするかも改めて判断できます。
戻りのときにも、同じ条件で総額表示の特例が予定されています(2029年2月1日〜3月31日は8%、4月1日〜5月31日は1%の税込価格を表示可)。
よくある質問(FAQ)
持ち帰り商品の税込価格を据え置くのは違法ですか?
現行の法令上、価格設定は事業者の任意で、税率が下がったから税込価格を下げなければならない、という決まりはありません。守るべきことの中心は、総額表示義務と、実際より安いと誤認させない表示の2点です。
税込価格を下げるなら4月1日からですか?3月中に先に下げてもよいですか?
いつ価格を変えるかも事業者の任意です。ただし税率は「いつ売ったか」で決まるので、通常の店頭販売では、3月中の販売は何円で売っても8%、4月1日以後は1%です(定期便など一部の取引には別の扱いが予定されています)。3月中に先に下げた分の売上は8%で割り戻すので、その期間の税抜はその分低くなります。税率や税額をうたう表示の可否は、「価格をどうするかは事業者の任意」の章のとおりです。
デリバリーアプリ上の税込表示はどう決めればよいですか?
出前・宅配の飲食料品は持ち帰りと同じ1%です(別に受け取る配達料はこの記事では扱いません)。アプリ上の価格も店が決める税込価格で、店頭の持ち帰り価格と同じ考え方で決めます。切り替えの日付や表示の仕組みはアプリ側の仕様を確認してください。
2割特例が残る4〜8月決算の法人はどうなりますか?
2割特例(=免税事業者からインボイス登録した小規模事業者が、売上税額の2割を納める特例)の最後の事業年度が1%期間と重なるのは、1年決算の法人では4〜8月決算の法人だけです。その場合も、1%の飲食料品の売上には簡易課税と同じ計算の特例が予定されています。終了時期と終了後の選び方は2割特例はいつまで使える?法人は決算月で終了時期が変わります、1%期間との重なりは飲食料品の消費税1%の記事のFAQをご覧ください。
まとめ|価格を決める前に確認すべきチェックリスト
おさらいです。持ち帰りの税込価格を下げる義務はなく、どのパターンにも1つの正解はありません。手取りの差は本則課税か簡易課税かで変わります。確認すべきことをチェックリストにまとめたので、ぜひ保存してお使いください。
価格を決める
- 設例と同じ計算で、自社の主力商品の税込・税抜・消費税を3パターンで出した
- 店内との税込差(設例では据え置き20円・税抜据え置き90円)をそのままにするか、同じ税込価格にするかを決めた
- 同じ税込価格にする場合、価格設定の考え方を整理し、お客様に聞かれたときに実態に即して説明できるようにした
- 2029年4月に8%へ戻るときの対応まで含めて考えた
表示を決める
- 値札・メニュー・自社サイト・デリバリーアプリの価格の切り替え日を決めた
- 総額表示の特例(2027年2月1日〜5月31日)を使うかを決め、使うなら「困難な事情」を整理し、誤認防止の掲示を用意した
- 片方の価格だけ表示する場合、店内の目立つ場所に掲示する文面を用意した
- 税抜のみ・「+税」のみの表示になっていないか確認した
税務を確認する
- 自社が簡易課税か本則課税かを確認し、3パターンの手取りの差(1個あたり・年間)を試算した
- 同じ税込価格にする場合、レジとレシートが1%と10%を区分して出せるかを確認した
- 法案の成立と国税庁Q&Aの改訂を確認した
関連記事
- 飲食料品の消費税1%(2027年4月〜)でインボイス登録・簡易課税はどうする?飲食店・食品を売る法人の判断フローと決算月別の届出期限
- 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
- 2割特例はいつまで使える?法人は決算月で終了時期が変わります|終了後にやることを税理士が解説
- 消費税の改正ポイントを解説|プラットフォーム課税の導入とインボイス経過措置の見直し
- 決算月別 法人の税務 年間スケジュール|申告期限カレンダー早見表で“いつ何をやる”が一目でわかる
- インボイス経過措置の8割控除はいつまで?2026年9月30日で終了、10月から70%控除へ|9月・10月をまたぐ取引の判定・計算例・仕訳・freeeの税区分を税理士が解説