飲食料品の消費税1%(2027年4月〜)でインボイス登録・簡易課税はどうする?飲食店・食品を売る法人の判断フローと決算月別の届出期限
2026.10.09


「飲食店や食品の販売をしている会社ですが、2027年4月から飲食料品の消費税が1%になると、うちの消費税はどうなるんですか?」——結論からお答えします。飲食料品を売る法人は、2027年4月1日からの2年間について、消費税の「計算方法(実額で差し引く本則課税か、売上だけで概算する簡易課税か)」と「インボイス登録(するか・続けるか・やめるか)」の判断をやり直す必要があります。
答えは業態で逆転します。テイクアウト・食品小売・食品の製造卸のように売上の大半が1%になる法人は、本則課税なら消費税が還付になる場合があります。一方、店内飲食が中心の飲食店は、売上は10%のまま食材の控除(=仕入で払った消費税の差し引き)だけが減るので、本則課税なら納付額が増えます(そのぶん食材の税込支払は減ります。簡易課税ならほぼ変わりません)。
届出の期限も決算月で変わります。「免税→課税」「簡易→本則」の届出は「2027年4月1日を含む課税期間(=消費税の計算単位。法人は原則その事業年度)の末日まで」に出せる特例が予定されていますが、「本則→簡易」の届出に新たな特例は予定されていません(大綱にも国税庁のQ&Aにもありません)。店内飲食中心で本則課税の法人が1%の始まる期から簡易課税にする期限は、10月決算なら2026年10月31日(土。土曜でも延びず、窓口は10月30日(金)まで・e-Taxは当日も利用可)、11月決算なら11月30日(月)、12月決算なら12月31日(木。窓口・e-Taxは実質12月28日(月)まで)、1〜3月決算なら2027年の各月末です(詳しくは届出の章)。10月決算は今月末、11月・12月決算も年内なんですよね。。。
この記事は、飲食料品を売る法人の社長向けです。顧問税理士がいない法人でも、自社の状況を整理し、どの届出と計算方法を検討すべきかが分かるように書いています。個人事業主には別の特例(3割特例)があるため、法人に絞って解説します。
本文は、2026年9月15日に閣議決定された大綱と国税庁の特設サイト(法案が成立した場合の内容として公表)に基づいています。公開時点(2026年10月)で法案は国会に提出されておらず、成立後に内容が変わる可能性があります。この1%は、令和8年度税制改正とは別の臨時措置です(令和8年度改正の内容は消費税の改正ポイントを解説へ)。
結論の早見表|飲食店・食品小売・製造卸×簡易課税か本則か×インボイス登録
まず全体像です。自社が①〜③のどれに近いかを決めて、その行だけ読んでください。見分け方は、いまのレシートや請求書で8%と10%の売上のどちらが多いか、です。10%(店内飲食・酒類)が多ければ①、8%の飲食料品が多ければ②(売る相手が主に一般消費者)か③(主に事業者)。半々の店は①②の両方とFAQの混在店の例を見てください。
用語を4つだけ押さえてください。
- 本則課税=売上で預かった消費税から、仕入や経費で支払った消費税を実額で差し引いて納める方法
- 簡易課税=基準期間(=前々事業年度)の課税売上高(=消費税がかかる売上の合計)が5,000万円以下の事業者が届出で選べる方法で、実額の代わりに「売上の消費税×みなし仕入率(=業種ごとに国が決めた仕入の割合。飲食店業60%・小売業80%など)」を控除とみなします
- 免税事業者=基準期間の課税売上高1,000万円以下で消費税の申告・納付が免除されている事業者。申告・納付する事業者が課税事業者
| 業態 | 1%期間に何が起きるか | 計算方法(本則か簡易か) | インボイス登録 |
|---|---|---|---|
| ①店内飲食中心(居酒屋・レストラン・カフェなど) 売上10%のまま・食材仕入が1% | 食材の控除が8%→1%に減り、本則課税では納付額が増えます(食材の税込支払が下がれば資金面では相殺)。簡易課税はほぼ変わりません。仕入先の税込請求が実際に下がっているかの確認が重要。 | いま本則課税なら簡易課税への切り替えが有利になり得ます(届出は適用したい期の初日の前日まで・1%の特例なし・5,000万円以下・2年継続)。いま簡易課税なら、そのまま。 | 一般消費者中心の免税事業者なら1%期間に特有の論点は小さい(登録の章・分岐Aの5点で判断)。登録済みの法人や事業者相手が多い法人は登録を続けるのが基本。 |
| ②テイクアウト・食品小売(弁当・惣菜・パン・菓子・食品スーパー・ネット販売など) 売上1%・仕入1%・経費10% | 売上の消費税が8%→1%に減り、家賃・光熱費・包材など10%経費の控除が上回りやすいため、本則課税では還付になる場合があります。簡易課税は還付なし(1%売上部分の納付がゼロになるだけ)。 | いま簡易課税なら、本則への切り替え(簡易課税制度選択不適用届出書)を特例の期限(2027年4月1日を含む課税期間の末日)までに検討。すでに本則課税なら追加の届出は不要(還付になるかは簡易課税の章)。 | 免税事業者は、課税事業者になれば本則課税で還付の可能性(2ルート・2つの「2年」の縛り→登録の章)。登録済みなら続ける。 |
| ③食品製造・卸 売上1%・原材料1%・経費10% | ②と同じ構造。包装資材・外注・運賃など10%経費が多いほど、本則課税の還付が大きくなり得ます。 | ②と同じ。簡易課税(第3種・第1種)でも還付はありません。 | 事業者相手なら取引先の控除のためにも登録を続けるのが基本。免税事業者は②と同じ。 |
飲食料品の消費税1%の範囲は軽減税率と同じ|何が1%で何が10%のままか【図解】
1%の対象は、現行の軽減税率(8%)の対象になっている飲食料品(お酒を除く)と同じ範囲で、新しい線引きはありません。適用期間は2027年(令和9年)4月1日〜2029年3月31日の2年間。税率は「いつ売ったか(譲渡の時期)」で決まり、2027年3月31日までに仕入れた商品は、4月以後に販売しても仕入は8%で控除されます。
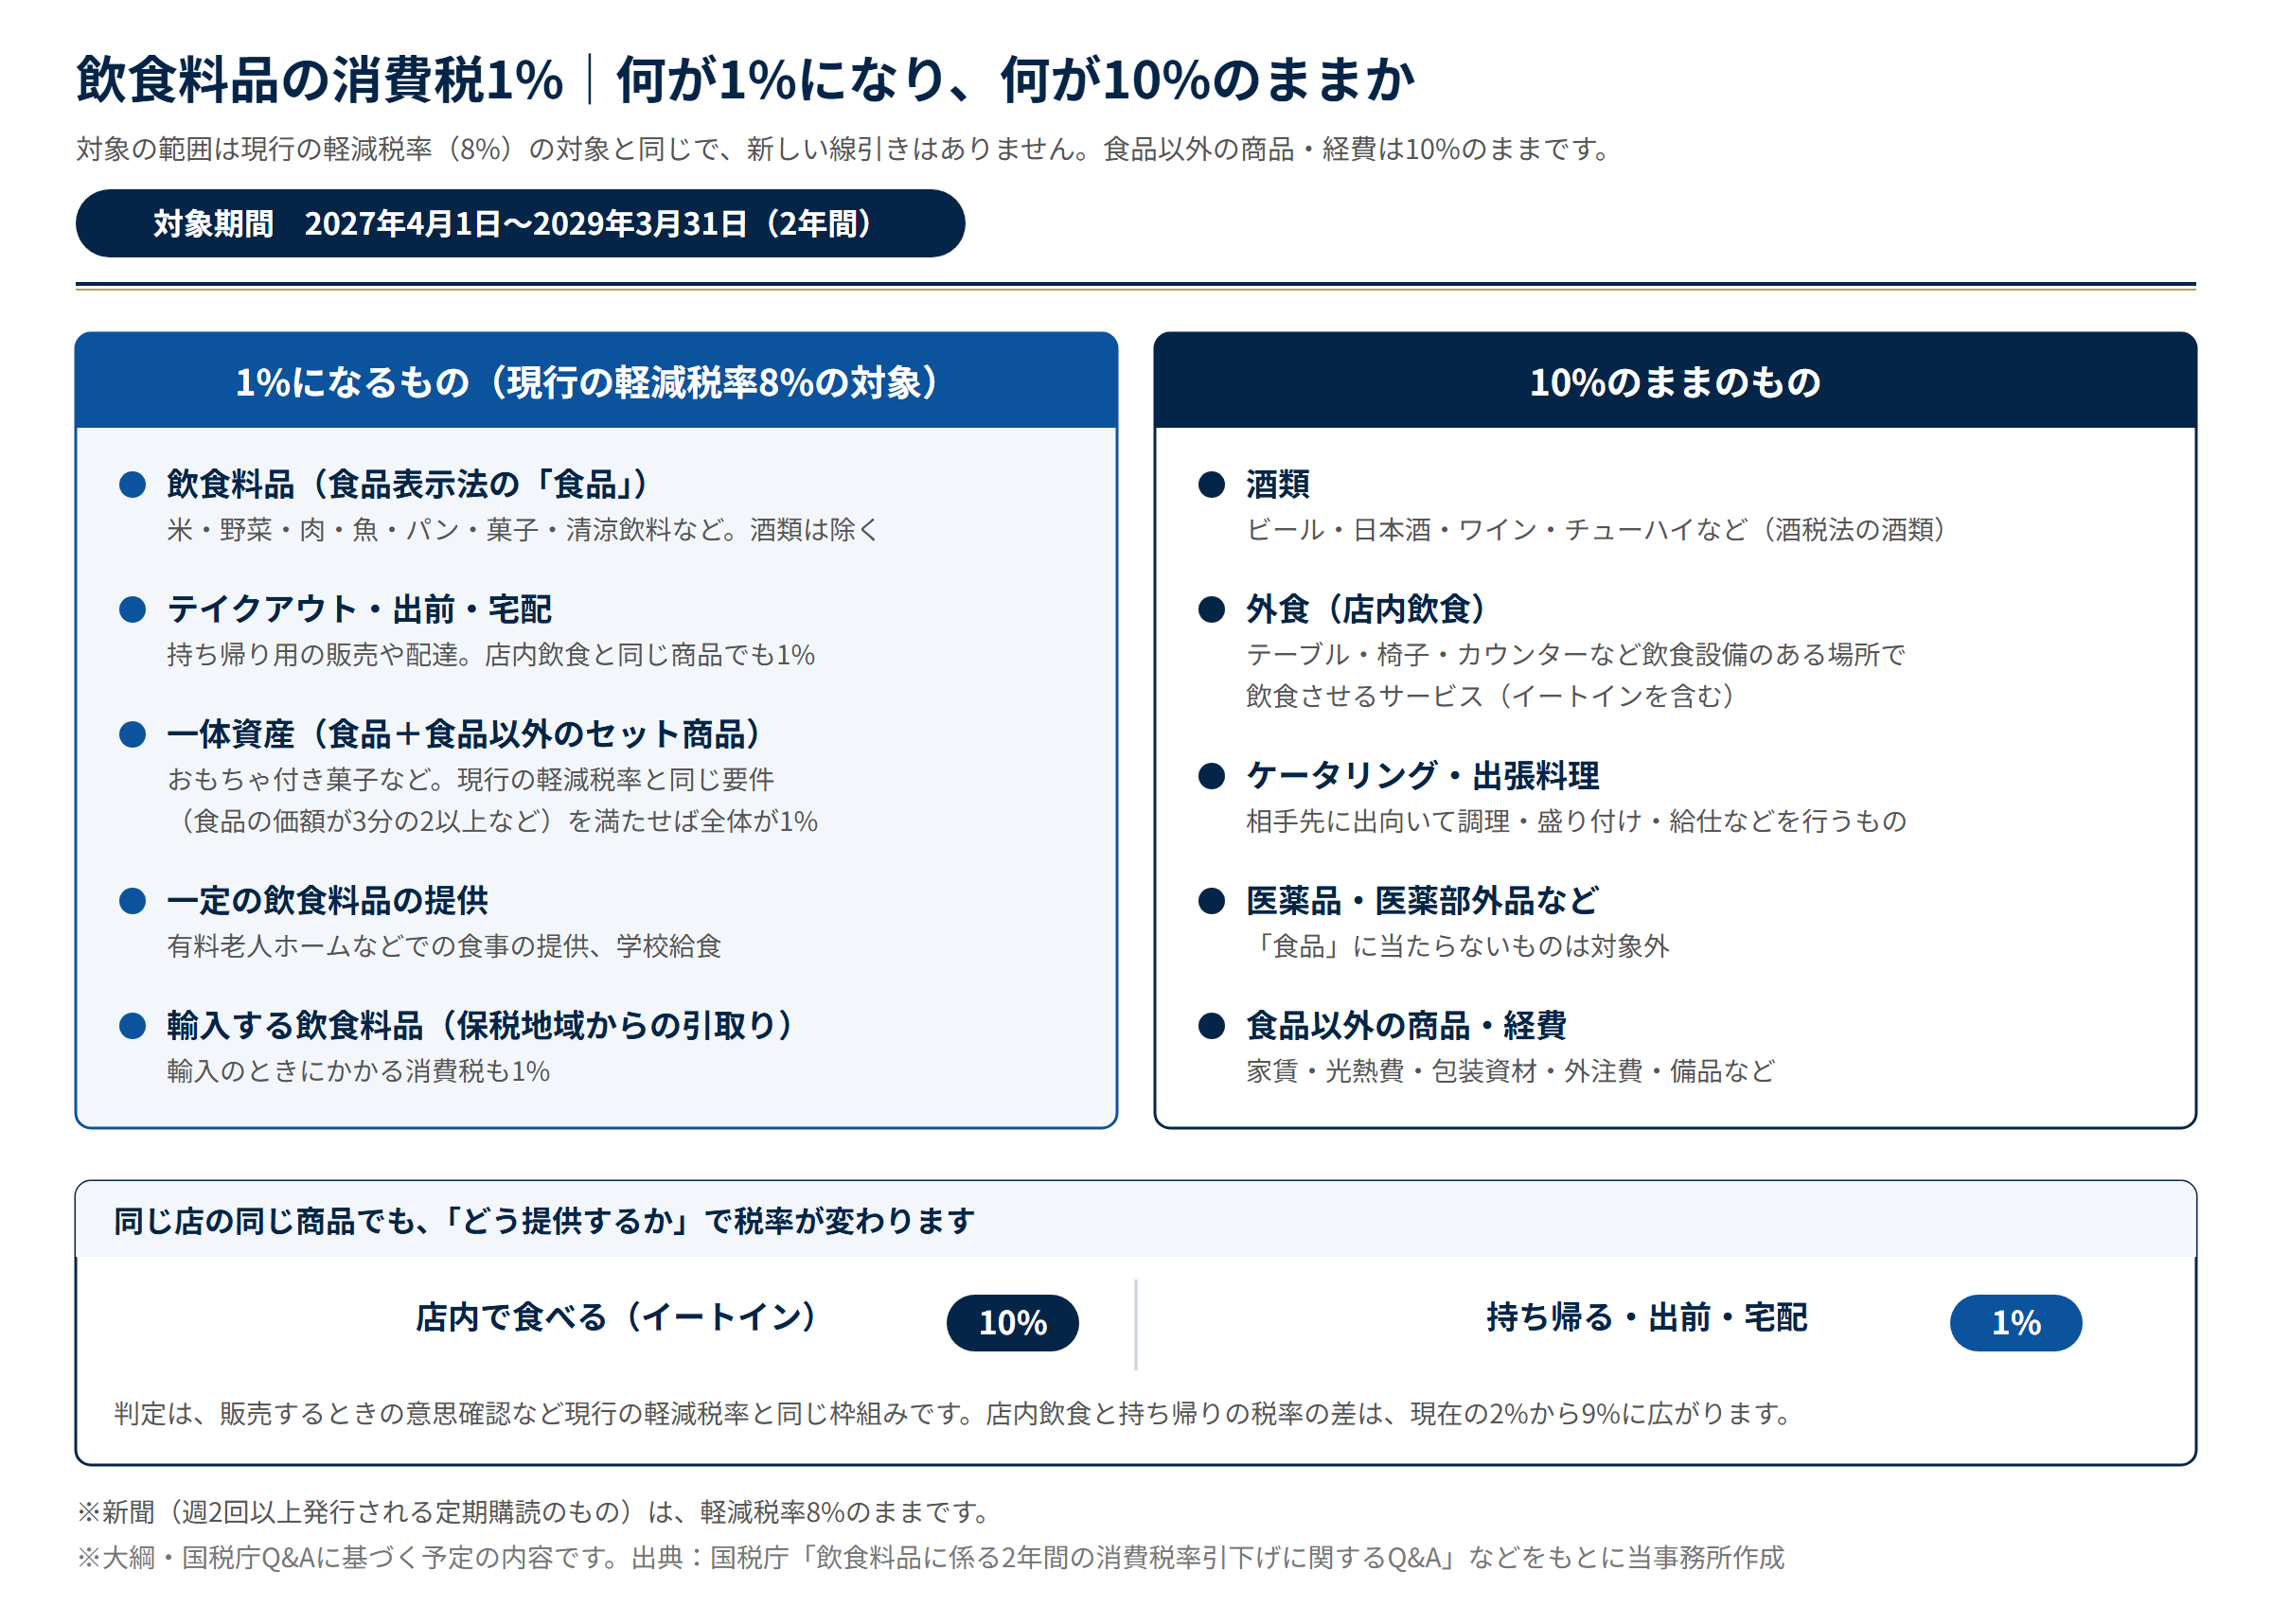
10%のままなのは、酒類、外食(飲食設備がある場所で飲食させるサービス=店内飲食)、ケータリングなどです。
テイクアウト・出前・宅配は1%、店内飲食は10%という区分は現行と同じ枠組みで続きます。今の運用のままで大丈夫ですが、税率の差は2%から9%に広がり、「店内とテイクアウトが半々」「お酒が多い」店は売上の中に10%と1%が混在します。一体資産(=食品と食品以外がセットの商品)は、税抜1万円以下で食品の価額が3分の2以上なら全体が1%。
1%期間の納税額はどう変わる?3業態の試算(本則課税と簡易課税を並べる)
3業態で試算します。前提は、年間売上3,000万円・食材(食品)の仕入1,000万円・ほかの経費800万円(すべて税抜)です。税抜の売上と仕入価格は変えず、税率だけが変わるものとします。ほかに、消費税は税抜金額×税率で計算し国税・地方税の合計で表示、売上は全額が課税売上、免税事業者からの仕入れなし、期首と期末の在庫は同額、とします。
| 業態(試算) | 本則課税:現行 | 本則課税:1%期間 | 簡易課税:現行 | 簡易課税:1%期間 |
|---|---|---|---|---|
| ①店内飲食店 売上10%・食材1%・経費10% | 140万円の納付 | 210万円の納付(+70万円=食材1,000万円×7%) | 120万円の納付(第4種・みなし仕入率60%) | 120万円の納付(変わらない) |
| ②食品小売 売上1%・仕入1%・経費10% | 80万円の納付 | 60万円の還付 | 48万円の納付(第2種・80%) | 0円(還付なし) |
| ③食品製造・卸 売上1%・原材料1%・経費10% | 80万円の納付 | 60万円の還付 | 製造72万円(第3種・70%)/卸24万円(第1種・90%)の納付 | 0円(還付なし) |
表の数字は前提を置いた試算で、実際の納税額は売上の内訳や経費の構成で変わります。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
計算例①店内飲食中心の飲食店|納付額が70万円増える(食材の支払は70万円減る)
売上3,000万円は10%のままなので、売上の消費税は300万円。食材1,000万円の消費税は8%の80万円から1%の10万円へ、経費800万円の消費税80万円は変わりません。本則課税の納付額は「300-80-80=140万円」から「300-10-80=210万円」へ、70万円(=食材1,000万円×7%)増えます。ただし、この前提では食材の税込支払も1,080万円から1,010万円へ70万円減るので、お金の出入りはトントン。「仕入先に払っていた消費税が、税務署に納める消費税に置き換わる」と理解してください。だからこそ、4月以後の食材の納品書・請求書で、税率が1%になり税込額が実際に下がっているかの確認が欠かせません。本則課税では、仕入先が税込価格を据え置くと、控除だけが減って納付が増えることになります。簡易課税(飲食店業は第4種・みなし仕入率60%)は「300×40%=120万円」で変わらず、本則との差は20万円から90万円に開きます。中間申告(=前年の消費税が一定額を超える法人が期の途中で前払いする申告。詳しくはFAQ)は前年実績の70万円(=前年の年税額140万円の半分)のままなので、確定申告での納付増を資金繰りに織り込んでください。
計算例②食品小売|本則なら60万円の還付、簡易課税なら0円
売上の消費税は8%の240万円から1%の30万円へ、仕入の消費税は80万円から10万円へ、10%経費の消費税80万円は変わらず。本則課税は「240-80-80=80万円の納付」から「30-10-80=-60万円」、つまり60万円の還付に転じます。簡易課税(小売業は第2種・80%。自家製の弁当・パンなどは第3種・70%で現行72万円)は現行「240×20%=48万円」の納付が、1%期間は1%売上の消費税30万円と同額を控除して(みなし仕入率100%扱い)納付0円。ただし還付はありません。年1回・40万円(=前年の年税額80万円の半分)の中間申告(前年実績ベース)はそのままだと払いすぎになりますが、確定申告で精算(還付)されます。1%で計算し直して納付をゼロにできる中間申告の特例も予定されています(対象の回などはFAQ)。
計算例③食品製造・卸|本則は②と同じ60万円の還付、簡易は0円
本則課税は②と同じ60万円の還付。簡易課税は製造業(第3種・70%)72万円・卸売業(第1種・90%)24万円の納付が1%期間は0円で、還付はありません。
2027年3月までに8%で仕入れた商品を4月以後に1%で売る小売・卸は、最初の期だけ還付の要因が大きくなります。また、インボイス登録をしていない事業者(免税事業者など)からの仕入れでも消費税相当額の一部(70%、2028年10月からは50%)を控除できる経過措置と1%期間は重なりますが、1%の仕入れへの当てはめ方は国税庁からまだ示されていません。経過措置の基本はインボイス経過措置の8割控除はいつまで?へ。
簡易課税のままでよいか|業態で答えが逆転します
1%期間の簡易課税(大綱・国税庁Q&Aに基づく予定)では、業種区分にかかわらず、1%対象の飲食料品の売上にかかる消費税と同額を、仕入の消費税として控除します。言い換えると、1%の売上だけはみなし仕入率が100%扱いになるイメージです。それ以外(店内飲食・酒類・雑貨など)の売上の消費税には従来どおりみなし仕入率を掛けます(混在する店の計算例はFAQ)。1%売上部分の納付はゼロになりますが、簡易課税で還付は生じません。還付を受けたいなら本則課税への移行が必要です。
本則に移ると還付になり得る側(②テイクアウト・小売、③製造・卸)
還付になるのは、仕入や経費で支払った消費税が売上の消費税を上回る場合です。次の3点がそろうほど還付になりやすく、残る2点は本則に移る前提です。
- 売上の大半が1%対象であること。店内飲食・酒類・雑貨など10%の売上が多いと、売上の消費税が大きくなり還付になりにくい
- 家賃・光熱費・包材・外注など10%の経費が十分にあること。簡易のままの「損」は本則との差額で、試算②③では本則の還付60万円と簡易の納付0円の差=60万円
- 税抜売上を固定していること。税込価格を据え置く(=実質値上げ)と税抜売上が増え、還付は減る(そのぶん税抜売上と利益は増えるので、還付額だけで価格を決めないこと)
- 本則課税の負担を受け入れられること。帳簿とインボイスの保存、中間申告の管理(前年が還付なら翌年の中間申告はありません)
- 縛りを理解していること。免税から課税事業者を選ぶと原則2年縛り(=選んだら2年は続ける義務)。本則課税で申告する期に高額特定資産(税抜1,000万円以上の資産)を買った場合や、課税事業者を選んだ最初の2期の間に調整対象固定資産(税抜100万円以上の設備など)を買って本則課税で申告した場合は、原則3年は本則課税のまま(免税にも簡易にも戻れない)。2029年4月以後(現時点の方針で8%に戻る予定)に簡易へ戻すには、戻したい期の初日の前日までの届出と2年継続
本則課税に移って還付を受けるには、届出の期限を守ることに加え、仕入のインボイスと帳簿の保存がそろっている必要があります。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
簡易課税のままが有利になり得る側(①店内飲食中心)
試算①のとおり、店内飲食中心の店は本則課税だと納付額が増え、簡易課税(第4種・60%)なら変わらないため、簡易が有利になり得ます。店内飲食の売上が大半で、すでに簡易課税の法人なら、届出を何も出さず簡易のまま、が有力な選択肢です。いま本則課税の飲食店が簡易に切り替える期限と要件は、届出の章の「本則→簡易」の項へ(1%の特例はなく、2年縛りの間は本則に戻れません)。
 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
飲食店・小売・製造・卸のみなし仕入率と、本則課税が有利になる条件を業種別の早見表で整理。1%期間の判断の土台になる、通常時の選び方はこちら。
決算月別の届出期限|12行の早見表と届出の判断フロー【図解】
届出の特例(大綱・国税庁Q&Aに基づく予定)の対象者は「飲食料品の譲渡を行う事業者」(店内飲食のみの店が含まれるかは未確定)で、対象の届出は2種類だけです。一つは免税事業者が課税事業者になる「消費税課税事業者選択届出書」、もう一つは簡易課税をやめて本則課税に移る「消費税簡易課税制度選択不適用届出書」。どちらも「2027年4月1日を含む課税期間の末日まで」に提出すれば、その課税期間の初日の前日に出したものとみなされ、課税期間の初日から課税事業者・本則課税になります。届出書は「適用開始課税期間」欄に2027年4月1日を含む課税期間、「参考事項」欄に「飲食料品特例」と記載する予定です。簡易課税の2年縛り(=一度選ぶと2年はやめられないルール)はこの課税期間だけ適用されませんが、免税から課税事業者を選んだ場合の2年縛りは残ります。
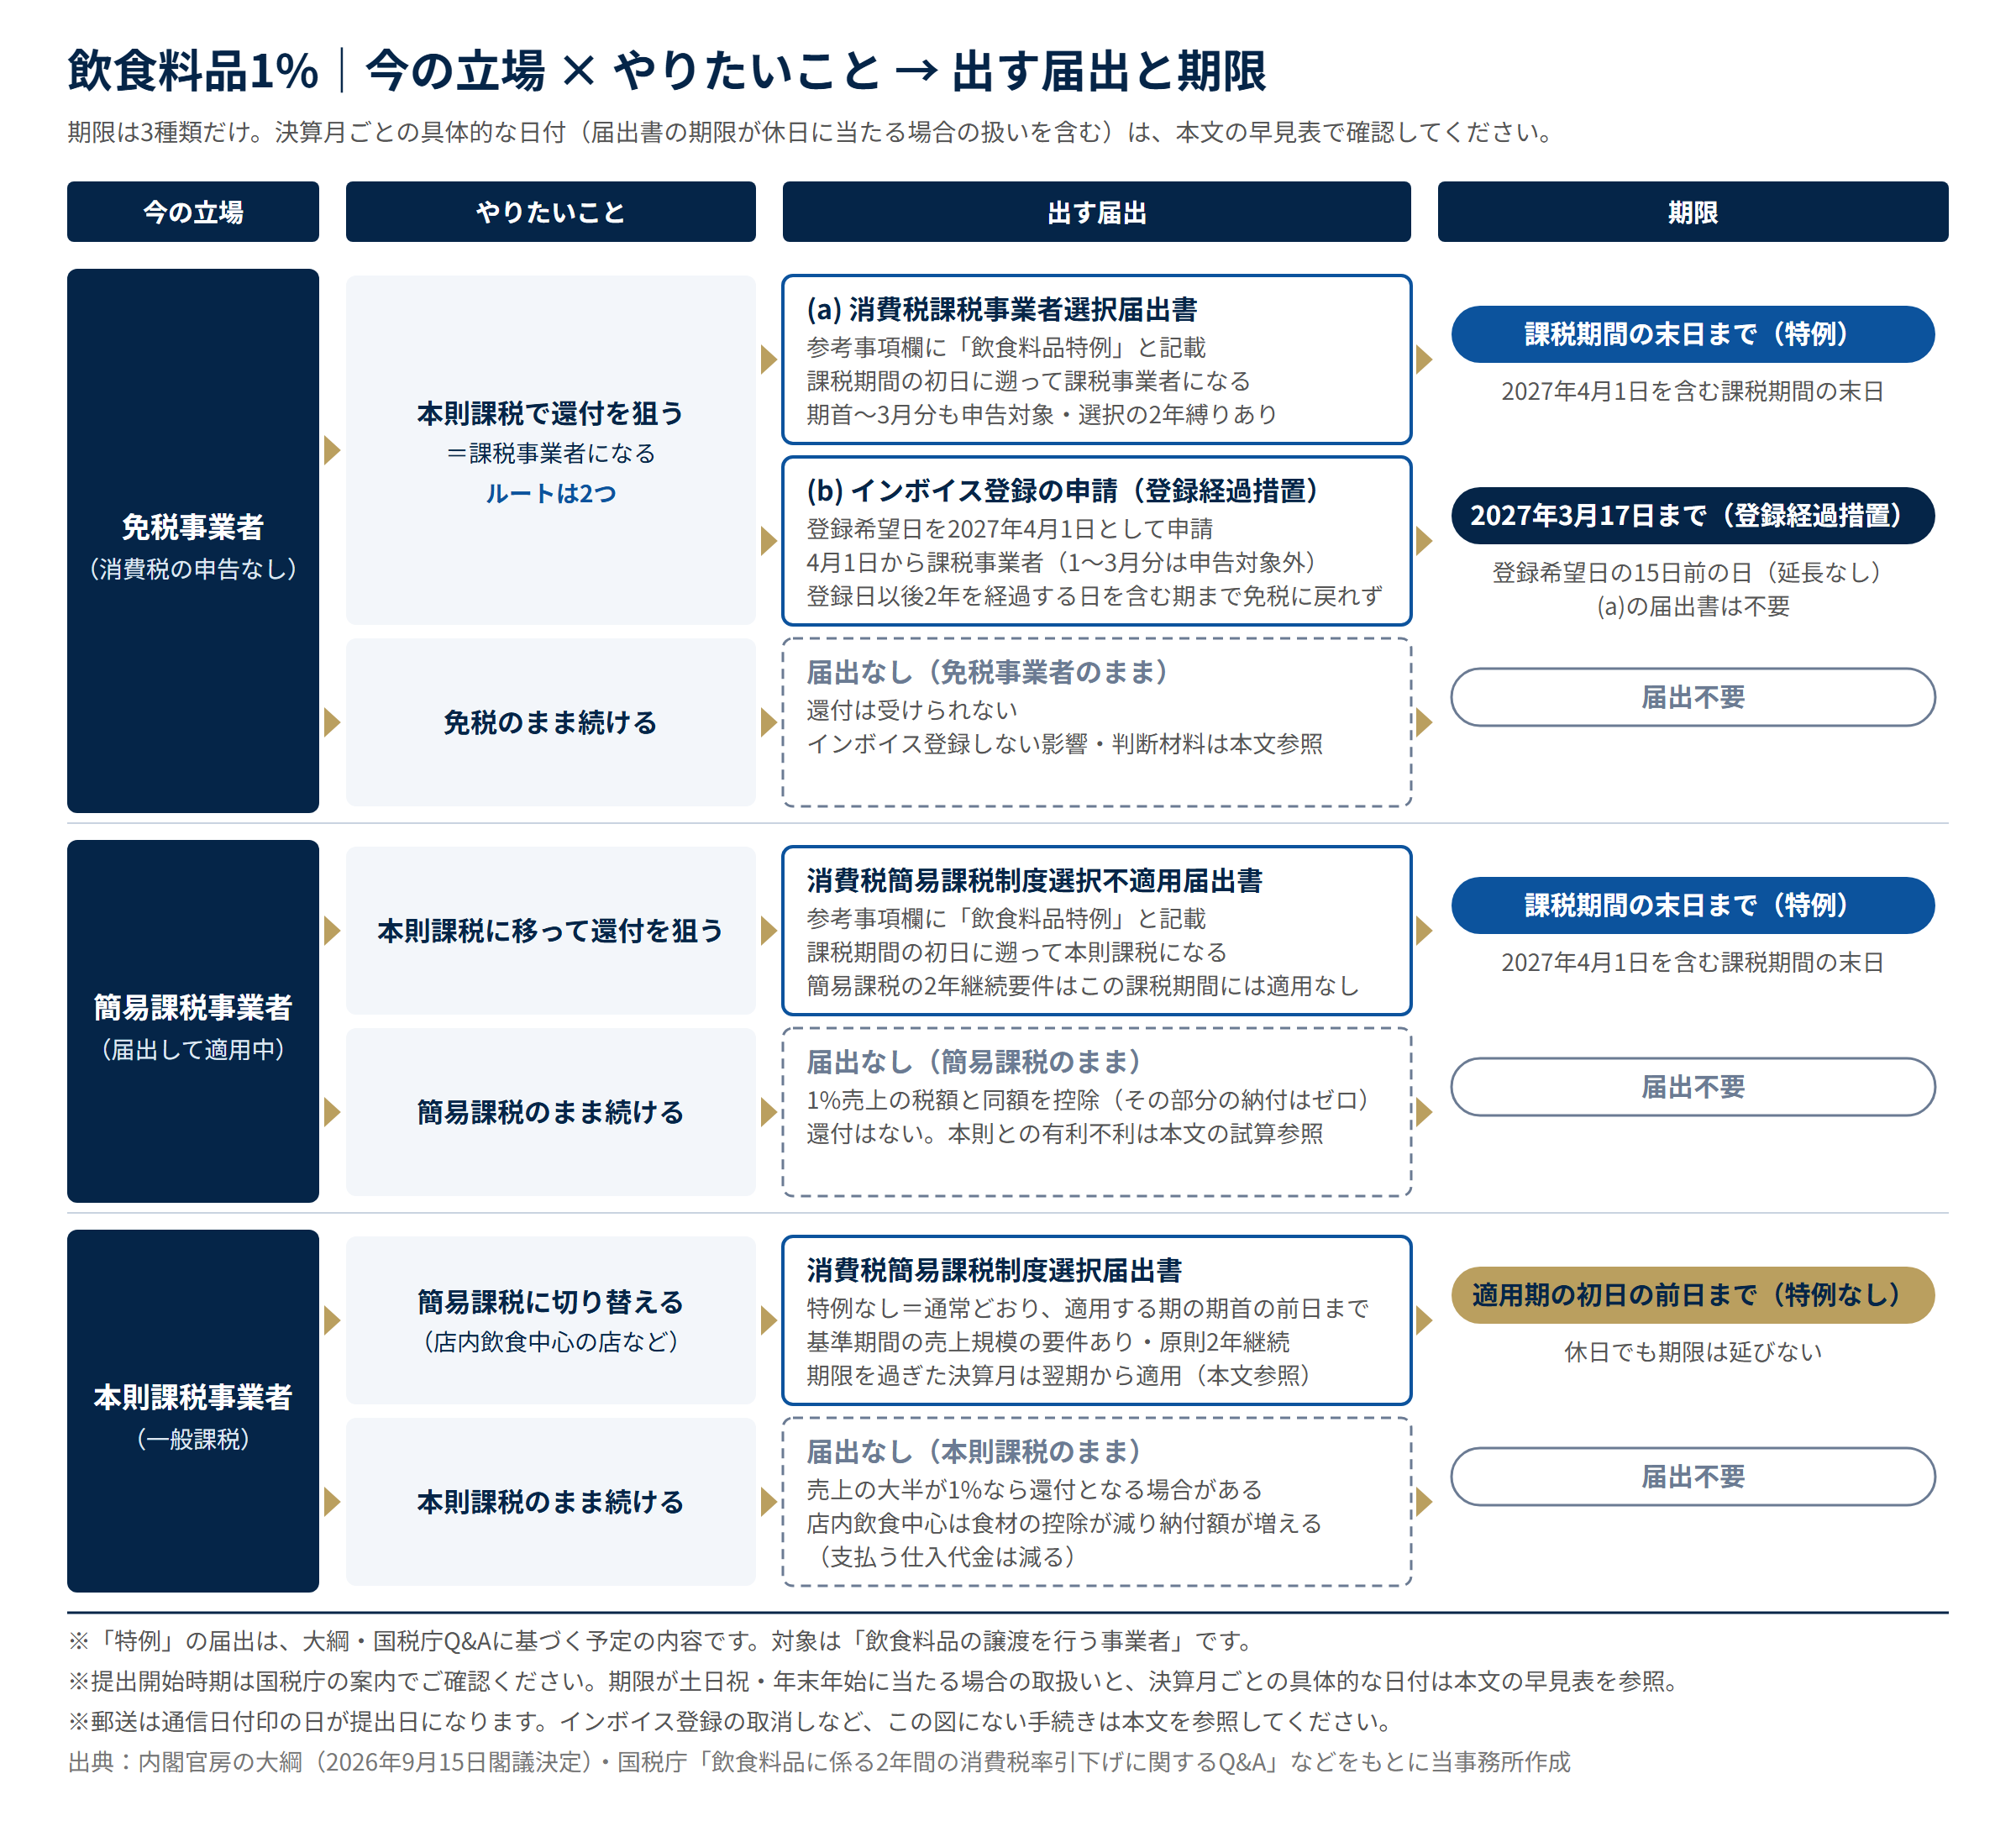
4〜9月決算の法人は、2027年4月1日を含む課税期間がすでに始まっていて、通常の期限(初日の前日=2026年4〜9月の各月末)を過ぎています。通常の期限を過ぎた簡易課税の法人が、2027年4月1日を含む課税期間から本則に移るには特例が事実上唯一の手段です。特例を使うと2026年中の期首に遡り、1%開始前の8%の売上・仕入(最長11か月分)も本則課税・課税事業者として申告します。8%期間が長いなら、遡らず翌課税期間から本則にする通常の届出(翌期の初日の前日まで。簡易課税なら2年縛り明けが条件)が有利な場合もあるので、自社の数字で比べてください。免税事業者には、次の章の「インボイス登録の経過措置」(仕入れの経過措置とは別物)という別ルートもあります。
国税庁は「法案が成立した場合には、令和9年4月1日前であっても提出できるようになる予定」としており、成立前は特例の届出を出せないと読めます。通常の期限が未到来の法人(10月〜3月決算)は、特例を待たずに通常のルールで提出でき、この届出は現行法の手続きなので法案の成否に関係なく有効です。裏返すと、法案が成立しなかった場合もその期は課税事業者・本則課税のままになり、免税→課税には2年縛りも付きます。「1%にならなくても、その選択でよいか」を自社の数字で確かめてから出してください。ただし、簡易課税を選んで2年がたっていない法人は、現行法では不適用届出書を出せないため、2年縛りを外す特例(法案成立後に提出)を使います。
| 決算月 | 2027年4月1日を含む課税期間(=事業年度) | 特例の期限(課税期間の末日) 免税→課税・簡易→本則 | 通常の期限(初日の前日) 特例なしの届出(本則→簡易など) | 公開時点(2026年10月)の状態と注記 |
|---|---|---|---|---|
| 1月 | 2027年2月1日〜2028年1月31日 | 2028年1月31日(月) | 2027年1月31日(日) | 未経過。日曜でも延びず→窓口は1月29日(金)まで |
| 2月 | 2027年3月1日〜2028年2月29日 | 2028年2月29日(火) | 2027年2月28日(日) | 未経過。同上→窓口は2月26日(金)まで |
| 3月 | 2027年4月1日〜2028年3月31日 | 2028年3月31日(金) | 2027年3月31日(水) | 未経過。期首が1%の開始日。免税事業者は登録申請3月17日(水)も選択肢 |
| 4月 | 2026年5月1日〜2027年4月30日 | 2027年4月30日(金) | 2026年4月30日(木) | 経過。特例(法案成立後に提出)のみ |
| 5月 | 2026年6月1日〜2027年5月31日 | 2027年5月31日(月) | 2026年5月31日(日) | 同上 |
| 6月 | 2026年7月1日〜2027年6月30日 | 2027年6月30日(水) | 2026年6月30日(火) | 同上 |
| 7月 | 2026年8月1日〜2027年7月31日 | 2027年7月31日(土) | 2026年7月31日(金) | 経過。特例期限が土曜→安全側に7月30日(金)まで |
| 8月 | 2026年9月1日〜2027年8月31日 | 2027年8月31日(火) | 2026年8月31日(月) | 経過。特例のみ |
| 9月 | 2026年10月1日〜2027年9月30日 | 2027年9月30日(木) | 2026年9月30日(水) | 同上 |
| 10月 | 2026年11月1日〜2027年10月31日 | 2027年10月31日(日) | 2026年10月31日(土) | 通常の期限が今月末。土曜でも延びず→窓口は10月30日(金)まで、e-Taxは当日0:00〜24:00利用可(簡易課税を選んで2年未満の法人は特例待ち)。特例期限が日曜→安全側に10月29日(金)まで |
| 11月 | 2026年12月1日〜2027年11月30日 | 2027年11月30日(火) | 2026年11月30日(月) | 通常の期限が目前。間に合えば通常のルールで提出(簡易課税を選んで2年未満の法人は特例待ち。e-Taxは当日8:30〜24:00) |
| 12月 | 2027年1月1日〜2027年12月31日 | 2027年12月31日(金) | 2026年12月31日(木) | 未経過。年末年始でも延びず、窓口・e-Taxは12月28日(月)まで。特例期限は安全側に2027年12月28日(火)まで |
通常の期限(初日の前日)は、日曜や年末年始に当たっても翌日に延びません(国税庁タックスアンサーNo.6629)。特例の期限(課税期間の末日)が休日の場合の扱いはまだ定めがないため、前営業日までに出すのが安全です。郵送は通信日付印(=消印)の日が提出日です。e-Taxは12月29日〜1月3日が例年休止で、2027年分のカレンダーは未公表なので期限直前に確認してください。控えに収受日付印は押されなくなった(2025年1月〜)ので、提出日はe-Taxの受信通知や郵便の記録で管理してください。
「自社の決算月でいつまでに何を出すか」「本則か簡易か」は、1%期間の2年だけでなく、8%へ戻るとき(現時点の方針では2029年4月の予定)にもう一度判断が要ります。
「本則→簡易」に1%の特例はありません|店内飲食中心の法人の期限
店内飲食中心で本則課税の法人が簡易課税に切り替える「簡易課税制度選択届出書」には1%の特例がなく、適用したい課税期間の初日の前日まで(休日でも延長なし)に提出します。現行法の手続きなので、法案の成立を待たずに出せ、成立しなくても有効です(1%にならなくてもその計算方法でよいか、は上と同じく確かめてから)。なお、2割特例を使った法人がその翌期から簡易課税にする場合は、現行制度に「翌期の申告期限まで」に届出すればよい特例があります(国税庁タックスアンサーNo.6629注8。対象は2026年9月30日を含む期に2割特例を使った法人の翌期で、9〜3月決算ならその翌期が2027年4月1日を含む期です。例:12月決算なら2027年分の申告期限(2028年2月29日)までの届出で2027年から簡易課税にできます)。期限は12行表の「通常の期限(初日の前日)」列(4〜9月決算は経過済み)。翌期からなら「特例の期限(課税期間の末日)」列と同じ日付です(休日の扱いは12行表の注記)。
決算月ごとの申告・納付の流れは決算月別 法人の税務 年間スケジュールへ。
1%期間のインボイス登録はどうする?判断フロー4分岐(免税・登録・続ける・取消)
判断は今の立場に応じて4つに分かれます。ここでは1%期間に特有の論点だけを扱います。
分岐A:免税のまま(登録しない)
お客様が一般消費者中心なら、もともと登録の必要性は小さく、1%期間でもそれは変わりません。事業者相手に1%の飲食料品を売る法人では、本則課税の買手が未登録の相手から仕入れて失う控除が8%品より小さくなり、「登録しないことによる不利」は縮みます。ただし、それだけでは決まりません。次の5点をセットで、取引先の顔ぶれで決めてください。
- 店内飲食(10%)や酒類の売上には、この「縮む」話は当てはまらない
- 買手が簡易課税や2割特例・3割特例(=売上の消費税の2割(個人事業主は2027年・2028年分は3割)だけを納める特例)なら、元から相手に影響はない
- 1%は2年限定。現時点の方針どおり2029年4月以後に8%へ戻れば、仕入れの経過措置の控除割合(50%→30%)のもとで不利が再び広がる
- 取引先が未登録の相手との取引を続けるかは、算術だけでは決まらない
- 登録しないと決めれば、分岐Bの「登録の経過措置」も使わないことになる
買手側の視点はインボイス登録していない事業者から消費税を請求されたら?へ。
分岐B:課税事業者になる(還付を狙う)|課税事業者選択届出書か登録経過措置かの2ルート
テイクアウト・小売・製造卸の免税事業者が、1%期間に本則課税で還付を受けたい場合です。ルートは2つ((a)は登録を伴わなくても使えます)。
- (a)課税事業者選択届出書(飲食料品特例):2027年4月1日を含む課税期間の末日までに提出すると、その課税期間の初日から課税事業者になります。期首から3月までの売上(8%)も申告対象(4〜11月決算なら2026年中の期首から)で、原則2年間は免税に戻れません(2年縛り)。インボイスの登録申請は別の手続きで、還付を受けるための要件ではありません。
- (b)インボイス登録の経過措置:登録希望日を2027年4月1日として登録申請を2027年3月17日(水)までに行うと、4月1日から課税事業者になり、期首から2027年3月31日までは免税のままで申告の対象外です。課税事業者選択届出書は不要。登録日以後2年を経過する日(2029年3月31日)の属する課税期間までは免税に戻れません。
違いは「期首に遡るか、4月1日からか」です。期首から3月までに大きな設備投資や仕入があるなら(a)、1%期間だけを切り出したいなら(b)が候補です。どちらも本則で還付を受けるには簡易課税を選んでいないことが前提。3月決算は期首が4月1日なので課税期間に差は出ませんが、期限は(a)2028年3月31日、(b)2027年3月17日と異なります。
 法人成りしたらインボイス登録は必要?判断基準と2割特例終了後の選び方を税理士が解説
「お客様が事業者中心か、一般消費者中心か」で決める登録の基本から、登録後の本則・簡易の選び方まで。1%期間の判断の前に押さえたい登録の一般ルールはこちら。
分岐C:登録を続ける(すでに課税事業者)
すでに登録している法人の本題は計算方法の判断(簡易課税の章)です。2割特例の最後の課税期間が1%期間と重なる法人は4〜8月決算のみで、その期の扱いはFAQにまとめました。2割特例の終了時期は2割特例はいつまで使える?へ。
分岐D:登録を取り消す(免税に戻りたい)
登録をやめるには「適格請求書発行事業者の登録の取消しを求める旨の届出書」を、翌課税期間の初日から起算して15日前の日(3月決算なら3月17日、12月決算なら12月17日)までに提出します。提出期限ではないので土日祝や12月29〜31日でも延びず(土日なら前の平日までに)、過ぎると翌々課税期間からの取消になります。2割特例の最後の期の翌期から戻る場合の決算月別の期限表と、登録後2年間は戻れないルールの設例は、2割特例はいつまで使える?の「③免税事業者に戻る」にまとめています。
1%期間との関係では2点。免税に戻ると以後の還付は受けられないので、小売・製造卸はむしろ登録を続けるほうが有利になり得ること。そして分岐Bのルートで、免税に戻る手続きが違うこと。(a)課税事業者選択届出書で課税事業者になった法人は、取消届出書に加えて課税事業者選択不適用届出書(課税1期目の初日から2年を経過する日を含む課税期間の初日以後に提出)が必要です。(b)登録経過措置なら出す届出は取消届出書だけで済みますが、2029年3月31日を含む課税期間までは免税に戻れません。どちらも、免税に戻れるのは基準期間の課税売上高と、特定期間(=前事業年度の開始後6か月)の課税売上高または給与支払額が1,000万円以下で、高額特定資産の取得などの縛りがない場合です。
2027年1月1日前に決めること|定期便・通販・価格表示・請求書・レジ
届出以外に、2027年1月1日前(年内)に決めることと、4月1日までに備えることがあります(この章も大綱・国税庁Q&Aに基づく予定の内容です)。まず定期便・頒布会・カタログ通販(ネット通販を含む)です。2027年1月1日前に締結した定期供給契約で4月1日前に代金を受け取った部分と、2027年1月1日前に販売条件を提示した通信販売で4月1日前に申込みを受けたものは、4月以後の引渡しでも8%のままとされる予定です(選べる扱いではありません)。1%前提の契約や条件変更をすれば1%です。8%が残るのはこの2類型だけで、店頭でのおせちなど単品の予約を含め、ほかは3月31日までの契約・予約でも4月1日以後の譲渡は1%です。
次に価格表示。総額表示(=税込価格の表示)の義務には特例が予定され、値札やメニューの貼り替えが間に合わないなど困難な事情があり、誤認防止の表示をする場合に限って、2027年2月1日〜3月31日は1%ベースの税込価格を、4月1日〜5月31日は8%ベースの税込価格を表示できます(表示の特例で、実際に適用される税率は変わりません)。随時貼り替えているのに8%表示を続けるのは認められません。
そして請求書・レジ・受発注システム。インボイスの適用税率欄は1%、消費税額は1%で計算します。「軽減税率対象品目である旨」の表示で足り、新しい記載は不要です。3月16日〜4月15日のように4月1日をまたぐ締めの請求書は、8%・1%・10%を区分して記載します。レジ改修の補助(中小企業デジタル化・AI導入補助金の事前着手制度。2026年9月15日以降の着手分を事後申請できる方向・詳細は調整中)は中小企業庁の案内で確認してください。
定期便・通販の契約条件は2027年1月1日前に決め、価格表示と請求書・レジの対応は4月1日までに備えておく必要があります。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
よくある質問(FAQ)
店内飲食とテイクアウトが混在する店の簡易課税はどう計算しますか?
国税庁Q&A問3-6の例が答えです。飲食料品の小売2,000万円(1%・消費税20万円)、雑貨300万円(10%・30万円・第2種80%)、イートイン100万円(10%・10万円・第4種60%)なら、納付額=60万円-(20万円+30万円×80%+10万円×60%)=10万円(75%ルールを使わない計算)。なお、この例では雑貨が1%売上を除いた売上(400万円)の75%以上なので、75%ルール(=1業種が売上の75%以上なら全部にその率を使える)で雑貨の80%をイートイン分にも使うこともでき、その場合は60万円-(20万円+40万円×80%)=8万円です(判定方法は国税庁Q&A問3-7。8万円は当事務所の計算です)。
2割特例の最後の期と1%期間が重なる法人は、どうなりますか?
重なるのは4〜8月決算の法人だけです(9月決算の最終期は2026年9月までで重なりません)。その期の2割特例でも、1%売上にかかる消費税と同額を控除する特例計算が適用される予定で、1%売上部分の納付はゼロ、それ以外の売上(2027年3月31日までの飲食料品の8%売上や、店内飲食・酒類などの10%売上)の消費税の2割を納めます(申告書上の計算や様式は未公表)。還付を狙って本則課税(国税庁の資料では「一般課税」)で申告する場合、簡易課税制度選択届出書を出している法人は不適用届出書が必要と考えられますが、国税庁Q&Aに直接の問がありません。
1%期間の中間申告はどうなりますか?
前年の確定消費税額(国税分)が48万円を超えると中間申告が必要で、原則は前年実績の2分の1などを納めます。1%期間はこれが実態とずれる(飲食店は確定申告で納付増、小売・卸は払いすぎ)ので、特例が予定されています。対象は2027年4月1日以後に始まる対象期間の中間申告で(それより前に始まる回は対象外)、直前の課税期間(2027年3月31日以前に始まった期に限ります)の飲食料品の売上・仕入に1%を当てはめて税額を計算し直し(ゼロも可)、申告書の1枚目(第一表)だけを出せばよいものです。仮決算による中間申告(期の途中で計算し直す申告)の簡略版で、回数は変わりません。期限を過ぎると前年実績で申告したものとみなされ、マイナスでも還付はありません。
2029年4月に飲食料品が8%に戻るとき、届出や中間申告はどうなりますか?
現時点の方針では2029年4月1日から8%に戻る予定です。戻るときも、中間申告を8%で計算し直す特例と、価格表示の特例(2029年2月1日〜3月31日は8%表示、4月1日〜5月31日は1%表示可)が予定されています。本則へ移った小売・卸が簡易に戻すなら「戻したい期の初日の前日まで」に届出(特例なし)、簡易にした飲食店は2年縛りの間は本則に戻れません。
免税から課税事業者になった法人が免税に戻れる時期は、分岐Bのルートで違います。(b)登録経過措置は、登録日以後2年を経過する日(2029年3月31日)を含む課税期間の末日まで課税事業者が続くため、3月決算以外は8%に戻った後も申告が続きます(12月決算なら2029年12月まで。国税庁Q&A問3-4)。(a)課税事業者選択届出書は、2年縛りが「2027年4月1日を含む期」とその翌期で明け、翌期中に不適用届出書を出せば次の期から免税に戻れます。3月決算以外はその時期が2029年3月31日より前に来るため、戻ると残りの1%期間の還付は受けられず、続けるなら8%に戻った後も申告が続きます(課税期間の短縮で2029年4月1日から免税にする方法は国税庁Q&A問3-2)。
まとめ|飲食料品1%で飲食店・食品を売る法人が確認すべきチェックリスト
おさらいです。小売・製造卸は本則課税なら還付になる場合があり、店内飲食中心は簡易課税のままが有力。確認すべきことをチェックリストにまとめたので、ぜひ保存してお使いください。
まず現状を確認する
- 自社の業態を3タイプ(店内飲食中心/テイクアウト・小売/製造・卸)に当てはめ、売上のうち1%になる割合を把握した
- 今の立場(免税事業者/簡易課税/本則課税)とインボイス登録の有無、2割特例の最後の期が1%期間と重なるか(4〜8月決算のみ)を確認した
- 2027年4月1日を含む課税期間の末日(特例の期限)と初日の前日(通常の期限)を早見表で確認した
計算方法と届出を決める
- 本則課税と簡易課税で、1%期間の納付額(還付の有無)を自社の数字で試算した
- 中間申告で開始時の特例(1%で計算し直す)を使うかを決めた
- 簡易→本則なら、簡易課税制度選択不適用届出書を特例の期限(課税期間の末日・安全側に前営業日)までに出すと決めた
- 本則→簡易なら、簡易課税制度選択届出書を適用したい期の初日の前日までに提出した(特例なし)
- 免税事業者が課税事業者になるなら、課税事業者選択届出書(期首に遡る)か登録経過措置(登録申請3月17日(水)まで)かを決めた
- 登録をやめるなら、取消届出書を翌期首の15日前の日までに提出した(延長なし・免税に戻ると還付はない)
年内〜2027年4月以後の実務
- 定期便・頒布会・カタログ通販の2027年4月以後分を、2026年12月31日までに1%前提の条件にするか決めた
- 価格表示の特例を使うかと、値札・メニュー・ネット販売の税率の切り替え日を決めた
- 請求書・レジ・受発注システムが1%の税率欄と消費税額を出せるか確認した
- (飲食店)4月以後の食材の請求書で、税率1%と税込額の値下がりを確認した
- 会計ソフトで軽減税率8%の品目の税区分を整理し、1%への対応状況を確認した
- 法案の成立と国税庁Q&Aの改訂を確認した
関連記事
- 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
- 2割特例はいつまで使える?法人は決算月で終了時期が変わります|終了後にやることを税理士が解説
- 法人成りしたらインボイス登録は必要?判断基準と2割特例終了後の選び方を税理士が解説
- インボイス経過措置の8割控除はいつまで?2026年9月30日で終了、10月から70%控除へ|9月・10月をまたぐ取引の判定・計算例・仕訳・freeeの税区分を税理士が解説
- 決算月別 法人の税務 年間スケジュール|申告期限カレンダー早見表で“いつ何をやる”が一目でわかる