しばみの奮闘記!その⑥~恐怖!インボイス登録してないくせに消費税を請求してくるゾンビ~|漫画でわかる未登録事業者からの消費税の請求
2026.10.12


「インボイスの登録番号がない請求書に、消費税が書いてある。これって払うの?」――ハロウィン広告の撮影に来てくれたモデルさんは、まさかのゾンビ(しかもインボイス未登録)でした。
コリー先生の答えは「未登録でも、消費税相当額を含めて請求すること自体はできる。いくら払うかは、契約条件しだい」。そして「代金の支払いと、自社の消費税の計算は別の話」です。
未登録の相手からの仕入れで控除できる割合や、本則課税・簡易課税での違いは、本編記事でくわしく解説しています。
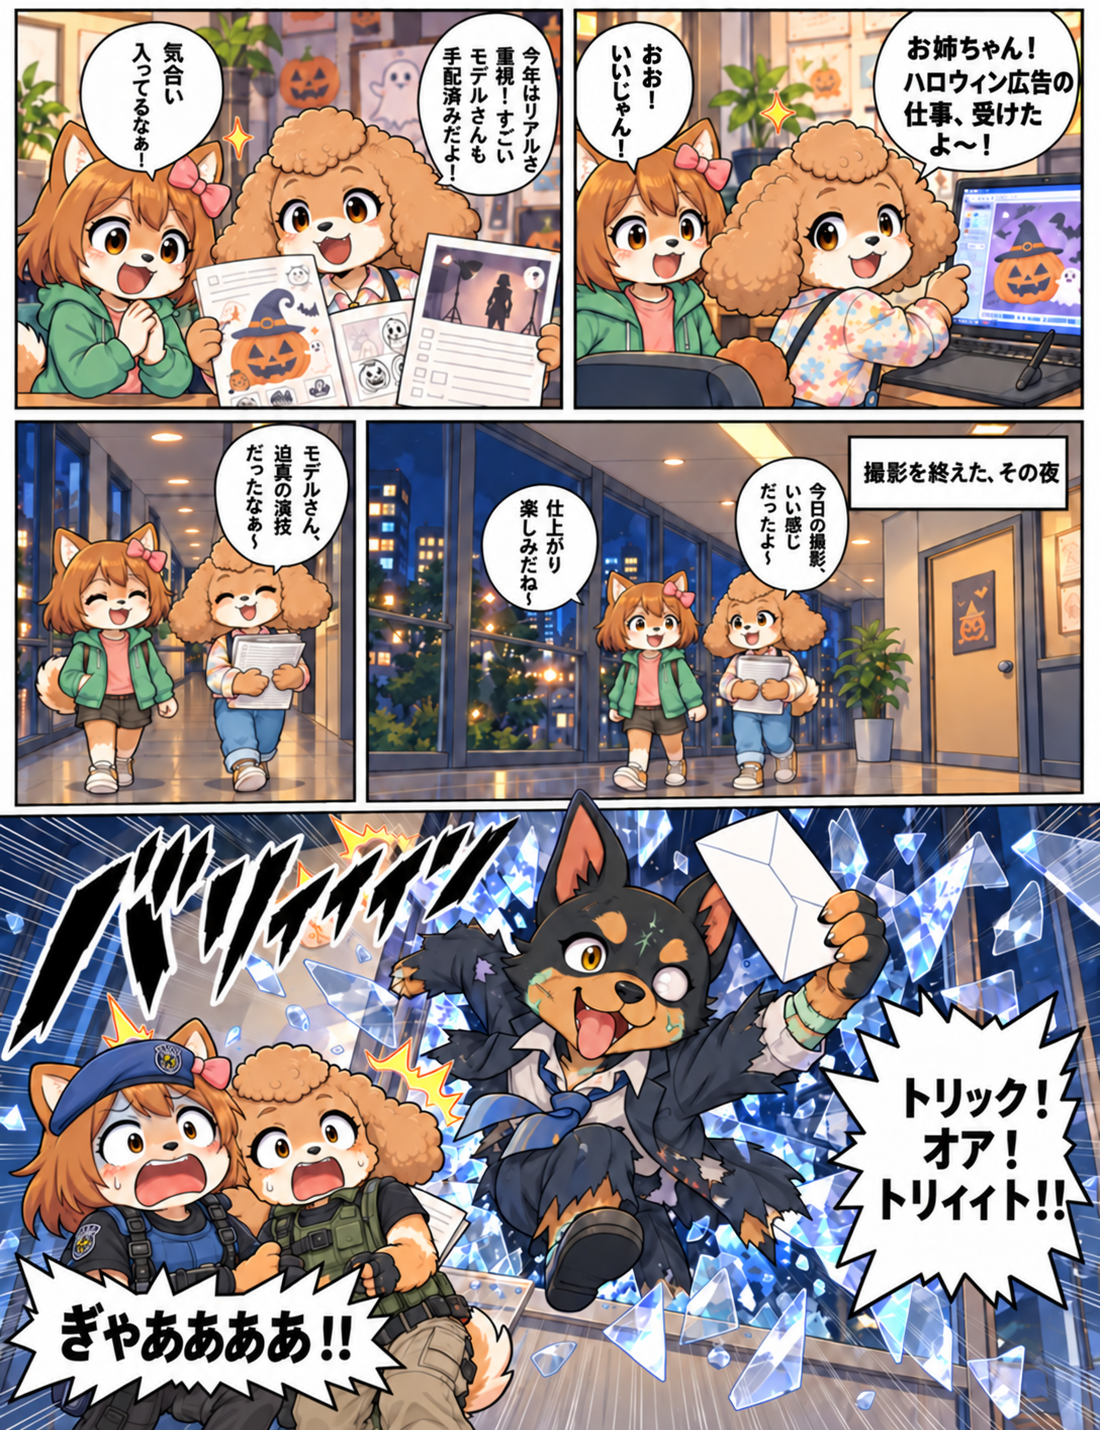
※セリフの文字起こしは、記事末尾の「セリフ全文(テキスト版)」を開くと読めます(画像の文字が読みづらいときや、読み上げ用に)。
『しばみの奮闘記!』その⑥は、ハロウィンにちなんだお話を、AI漫画でお届けします!
まとめ|この漫画のポイント3つ
- インボイス未登録の事業者でも、消費税相当額を含めて請求すること自体は禁止されていない。いくら払うかは、見積書や発注時に合意した契約条件で決まる。
- 税込金額で合意しているなら、「未登録だから」という理由だけで、後から一方的に消費税分を差し引くのは難しい。
- 代金の支払いと、自社の消費税の計算は別の話。本則課税では未登録の相手からの仕入れは原則として控除できないが、帳簿に経過措置の適用を記載し、請求書などを保存するといった一定の要件を満たせば、一部を控除できる経過措置がある(2026年10月1日から2028年9月30日までの仕入れは70%。その後は段階的に縮小)。
※なお、個人のモデルさんに出演料を支払う場合は、源泉所得税(原則10.21%)を差し引いて支払い、会社が納付する必要があります(漫画のように現金で手渡す場合も同じです)。漫画では説明を簡単にするため、この部分を省略しています。
セリフ全文(テキスト版)|クリックで開閉
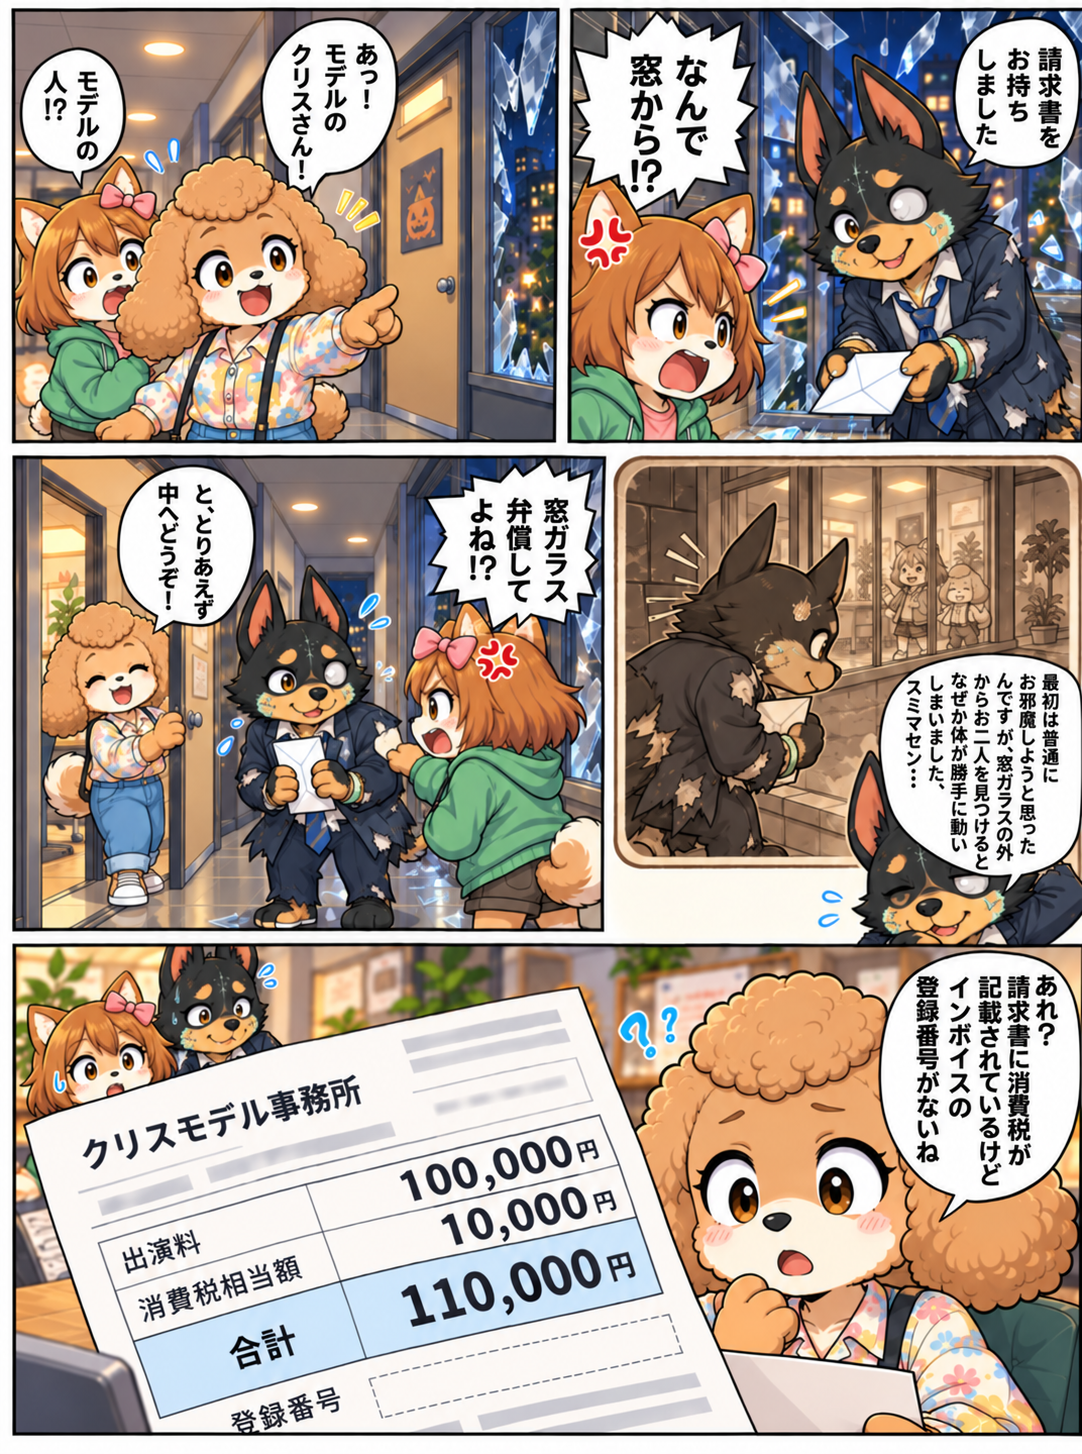
ページ1:ハロウィン広告と、窓からの訪問者
マロン「お姉ちゃん! ハロウィン広告の仕事、受けたよ〜!」
しばみ「おお! いいじゃん!」
マロン「今年はリアルさ重視! すごいモデルさんも手配済みだよ!」
しばみ「気合い入ってるなあ!」
(撮影を終えた、その夜)
マロン「今日の撮影、いい感じだったよ〜」
しばみ「仕上がり楽しみだね~」
マロン「モデルさん、迫真の演技だったなあ〜」
クリスさん「トリック!オア!トリィィト!!」
しばみ・マロン「ぎゃああああ!!」
ページ2:登録番号のない請求書
クリスさん「請求書をお持ちしました」
しばみ「なんで窓から!?」
マロン「あっ! モデルのクリスさん!」
しばみ「モデルの人!?」
クリスさん「最初は普通にお邪魔しようと思ったんですが、窓ガラスの外からお二人を見つけるとなぜか体が勝手に動いてしまいました、スミマセン…」
しばみ「窓ガラス弁償してよね!?」
マロン「と、とりあえず中へどうぞ!」
マロン「あれ? 請求書に消費税が記載されているけど、インボイスの登録番号がないね」
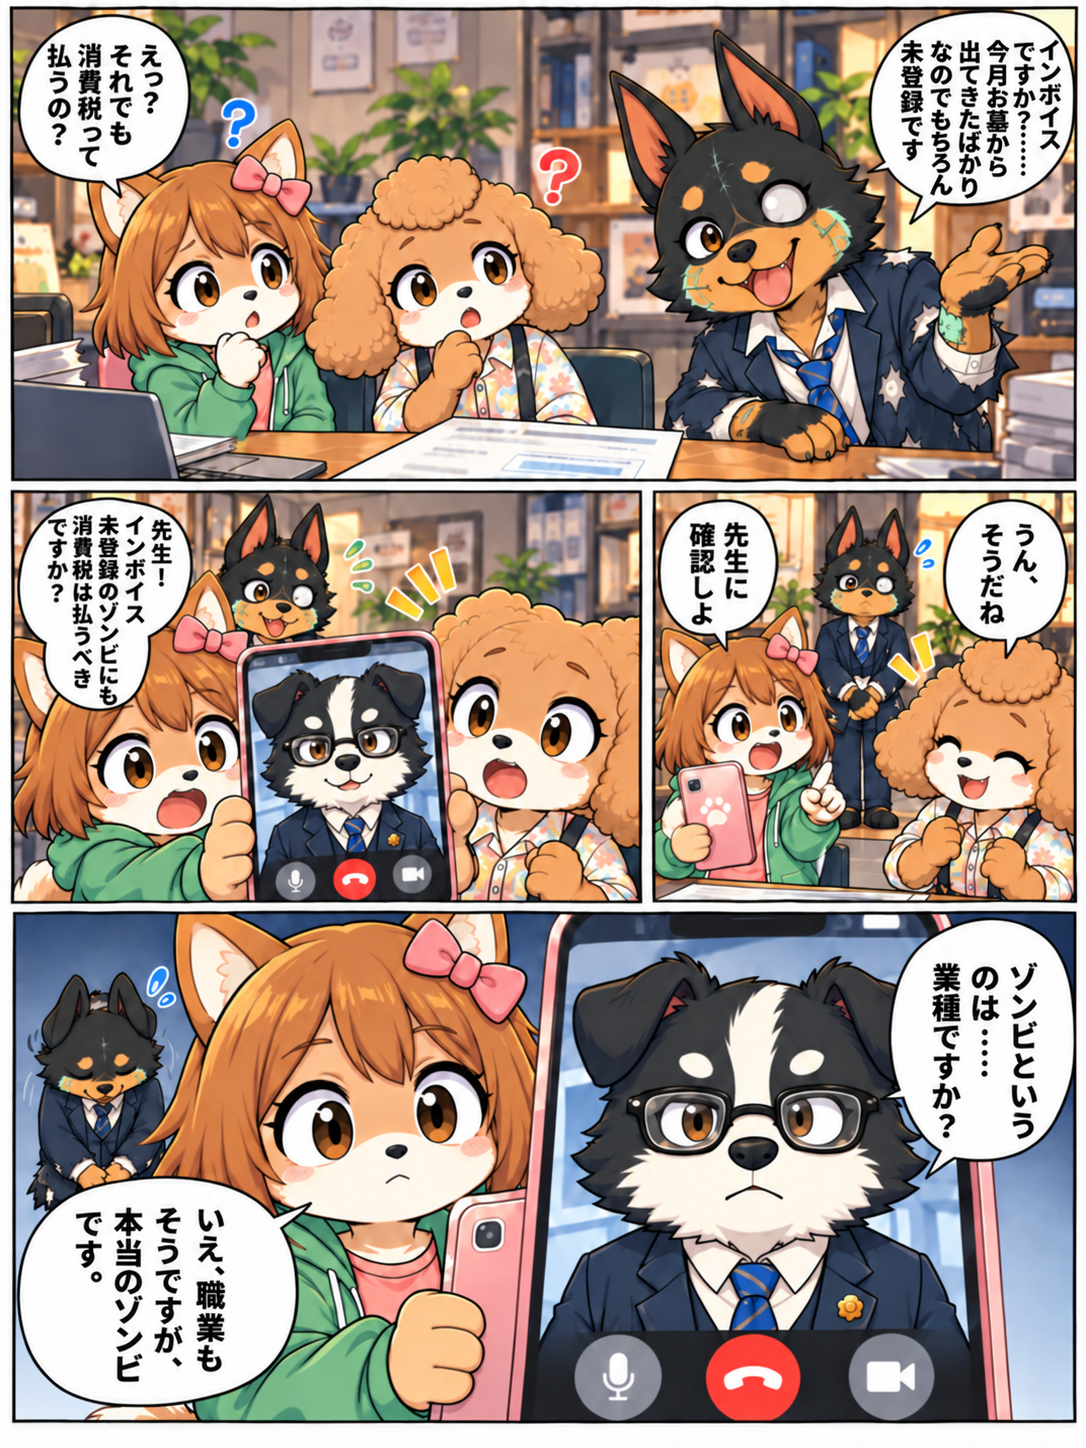
ページ3:未登録のゾンビにも消費税は払う?
クリスさん「インボイスですか?……今月お墓から出てきたばかりなので、もちろん未登録です」
マロン「えっ? それでも消費税って払うの?」
しばみ「先生に確認しよ」
マロン「うん、そうだね」
マロン「先生! インボイス未登録のゾンビにも消費税は払うべきですか?」
コリー先生「ゾンビというのは……業種ですか?」
しばみ「いえ、職業もそうですが、本当のゾンビです。」
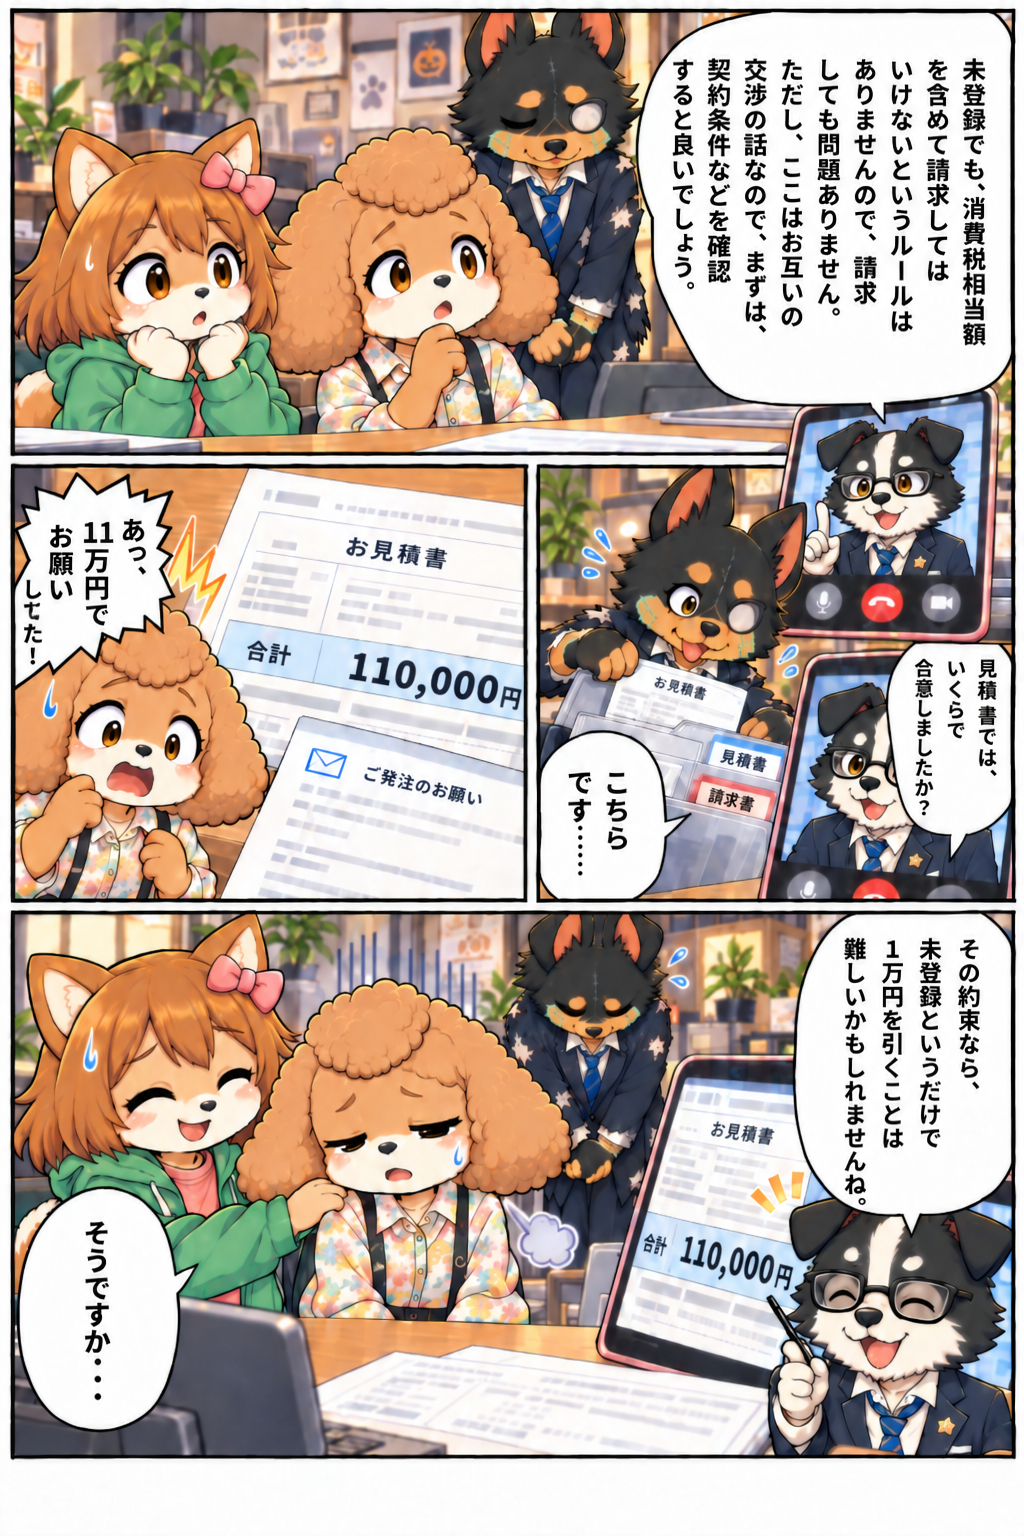
ページ4:決め手は契約条件
コリー先生「未登録でも、消費税相当額を含めて請求してはいけないというルールはありませんので、請求しても問題ありません。ただし、ここはお互いの交渉の話なので、まずは、契約条件などを確認すると良いでしょう。」
コリー先生「見積書では、いくらで合意しましたか?」
クリスさん「こちらです……」
マロン「あっ、11万円でお願いしてた!」
コリー先生「その約束なら、未登録というだけで1万円を引くことは難しいかもしれませんね。」
マロン「そうですか…」
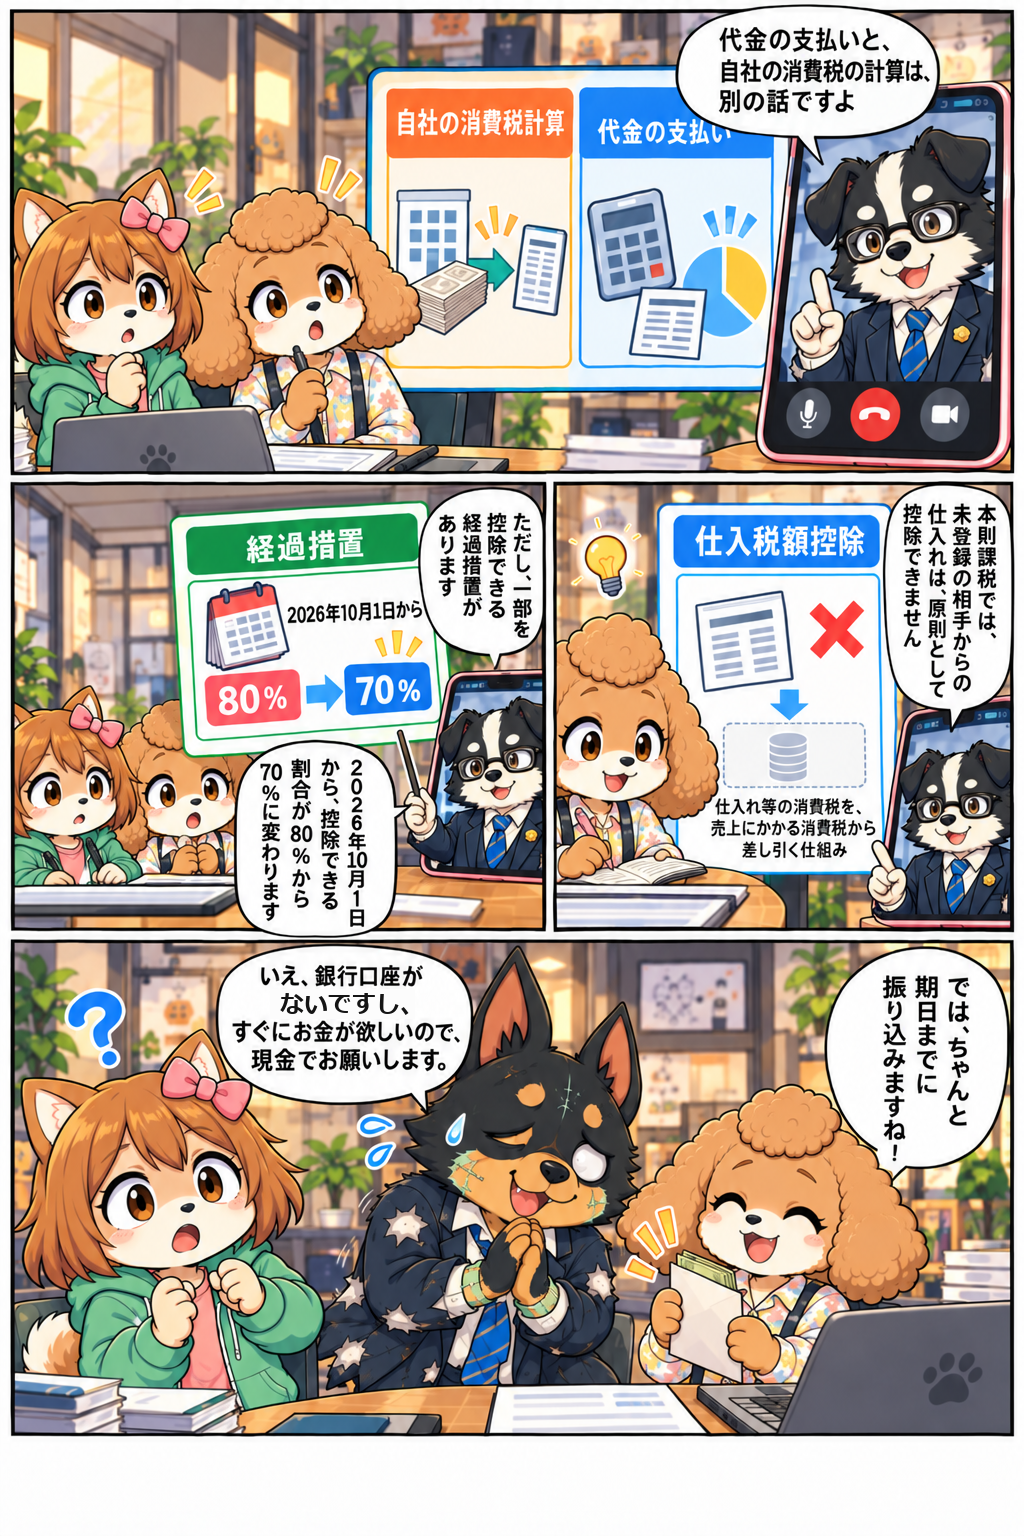
ページ5:支払いと控除は別の話
コリー先生「代金の支払いと、自社の消費税の計算は、別の話ですよ」
コリー先生「本則課税では、未登録の相手からの仕入れは、原則として控除できません」
コリー先生「ただし、一部を控除できる経過措置があります」
コリー先生「2026年10月1日から、控除できる割合が80%から70%に変わります」
マロン「では、ちゃんと期日までに振り込みますね!」
クリスさん「いえ、銀行口座がないですし、すぐにお金が欲しいので、現金でお願いします。」
ページ6:請求書の山の正体
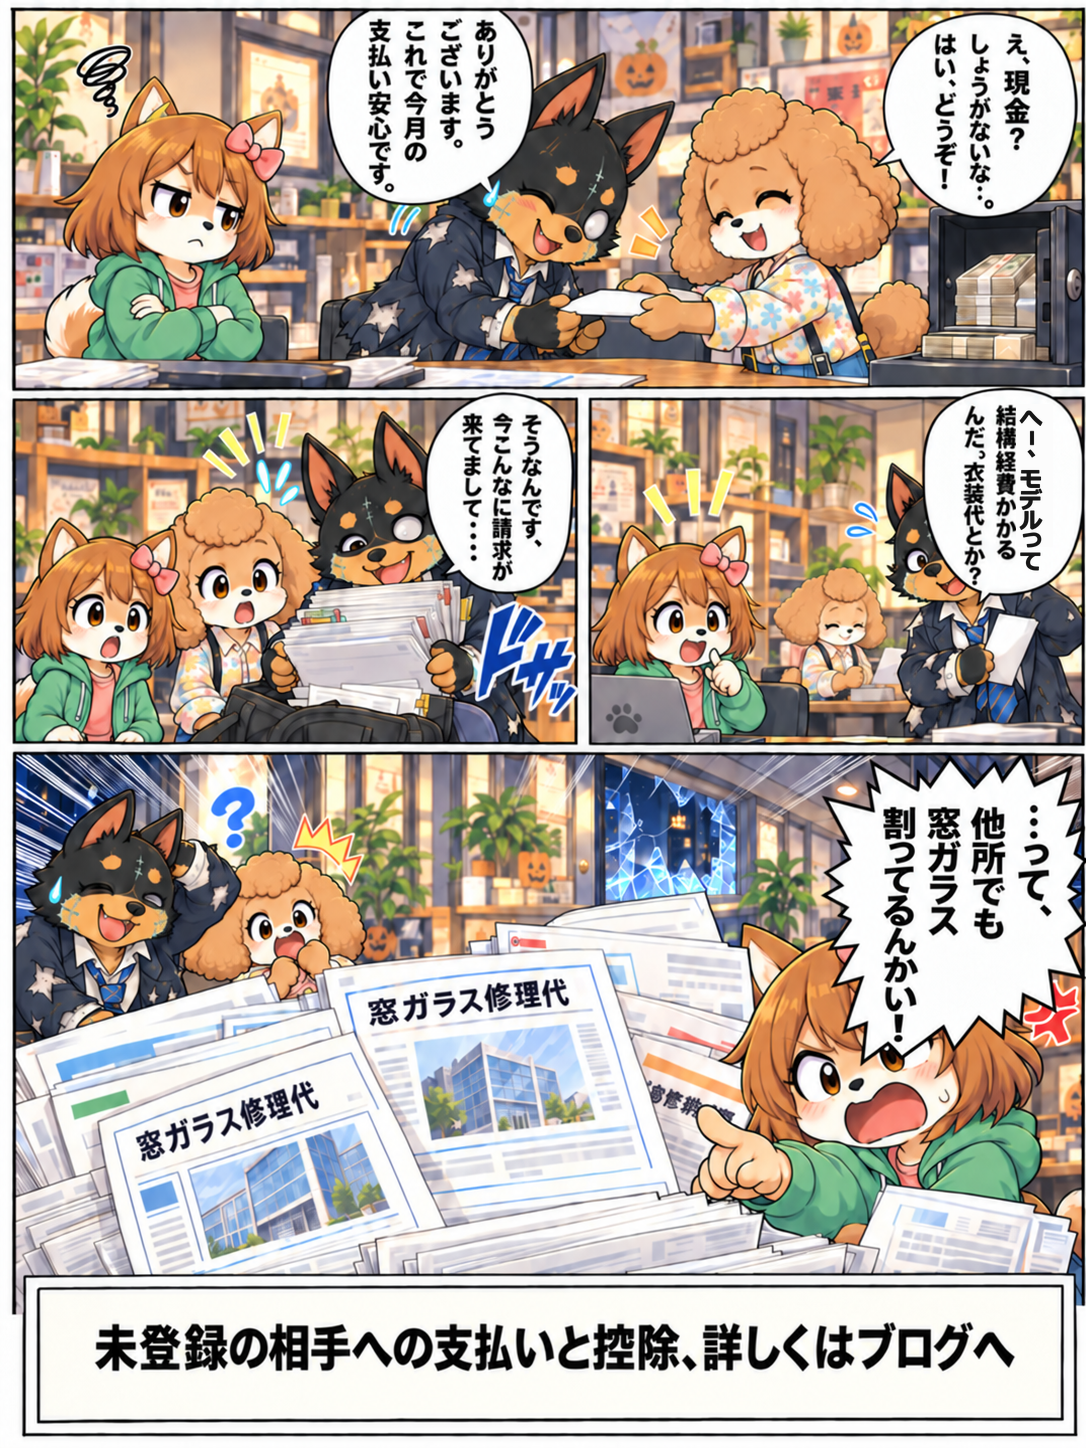
マロン「え、現金? しょうがないな…。はい、どうぞ!」
クリスさん「ありがとうございます。これで今月の支払い安心です。」
しばみ「へー、モデルって結構経費かかるんだ。衣装代とか?」
クリスさん「そうなんです、今こんなに請求が来てまして……」
しばみ「…って、他所でも窓ガラス割ってるんかい!」
未登録事業者との取引についての記事はこちら。
これまでの『しばみの奮闘記!』はこちら。
- しばみの奮闘記!その①簡易課税ってなに?
- しばみの奮闘記!その②インボイス登録ってしたほうがいいの?
- しばみの奮闘記!その③法人成り後に注意すること
- しばみの奮闘記!その④役員報酬のルール
- しばみの奮闘記!その⑤役員報酬を高く設定しすぎるとどうなる?
 インボイス登録していない事業者から消費税を請求されたら?支払う必要はある?
未登録でも消費税は請求できるのか、支払いを拒否できるのか、仕入税額控除と経過措置(70%)の扱い、価格交渉の考え方まで解説しています。