事前確定届出給与とは?届出書の書き方・提出期限・払わなかった場合の扱いを税理士が解説|役員賞与を損金にする方法
2026.09.30


「役員にも賞与を出したい」「定期同額給与の届出書って、どこにあるの?」——この記事は、そんな一人社長・小規模法人の方に向けた記事です。最初に結論からお伝えします。毎月の役員報酬(定期同額給与)に税務署への届出は不要です。届出が必要なのは、役員に賞与(ボーナス)を出すときに使う「事前確定届出給与」のほうで、こちらは「誰に・いつ・いくら払うか」を期限までに税務署へ届け出て、届出どおりぴったりに支給すれば全額が損金(=税金計算上の経費)になります。逆に、金額や支給日が1つでもずれると、その役員の賞与は原則として全額が損金不算入(=税金計算上、経費として認められないこと)になる、というかなり厳しい制度です。
「前の税理士さんが届出を出してくれていなかった。。。」「届出は出したけど、資金繰りが厳しくて払えそうにない」というご相談も、実は少なくありません。この記事では、freeeで自走している法人の方が自分で手続きできるように、①事前確定届出給与の仕組み(図解)、②届出期限の早見表、③届出書の書き方と記載例、④届出どおりに払えなかった場合の扱い(不支給・金額違い・支給日違い)、⑤社会保険料との関係、⑥源泉所得税と年末調整、⑦freee人事労務・freee会計での処理、を税理士が順番に解説します。
なお、定期同額給与と事前確定届出給与の「違い」を基礎から知りたい方は、先に役員報酬のルール|定期同額給与と事前確定届出給与を税理士が解説をご覧ください。本記事は、事前確定届出給与の「届出と運用」の実務に絞ってお届けします。
Contents
- 1 事前確定届出給与とは?役員賞与を損金にするための「事前予約」
- 2 届出期限の早見表|「決議から1か月」と「期首から4か月」の早い方
- 3 届出書の書き方|様式・記載項目・記載例
- 4 届出どおりに払えなかったらどうなる?|金額違い・支給日違い・不支給
- 5 社会保険料との関係|「月額を下げて賞与に寄せる」設計の注意点
- 6 ご依頼・顧問契約のご相談はこちら
- 7 源泉所得税・年末調整の扱い|賞与の税額は「前月の給与」で決まる
- 8 freee人事労務・freee会計での処理|賞与明細の作成から仕訳連携まで
- 9 よくある質問(FAQ)
- 10 まとめ|事前確定届出給与で確認すべきことチェックリスト
- 11 関連記事
- 12 ご依頼・顧問契約のご相談はこちら
事前確定届出給与とは?役員賞与を損金にするための「事前予約」
役員賞与は、原則として損金にならない
まず前提です。従業員のボーナスは会社の経費(損金)になりますが、役員に対する賞与は、法人税法上、原則として損金になりません。役員は自分の給与を自分で決められる立場なので、「今期は利益が出そうだから決算前に賞与をドンと出して利益を消そう」といった利益調整を認めてしまうと、法人税の計算が成り立たなくなるからです。そこで法人税法は、役員給与のうち損金にできるものを、①毎月同額で払う定期同額給与、②あらかじめ届け出たとおりに払う事前確定届出給与、③上場会社などが使う業績連動給与、の3つに限定しています(法人税法34条1項)。一人社長・小規模法人で使うのは①と②です。
事前確定届出給与とは、「その役員の職務につき、所定の時期に、確定した額の金銭を交付する旨の定め」に基づいて支給する給与のことです(法人税法34条1項2号)。かみ砕くと、「株主総会で『A社長に12月25日に100万円の賞与を払う』と決め、それを期限内に税務署に届け出て、そのとおりに払う」という仕組み。あらかじめ全部決めて申告しておくので、利益調整に使えない——だから損金にしてよい、という建て付けです。役員賞与の「事前予約」だとイメージしてください。
【図解】3点セット——「誰に・いつ・いくら」をぴったり一致させる
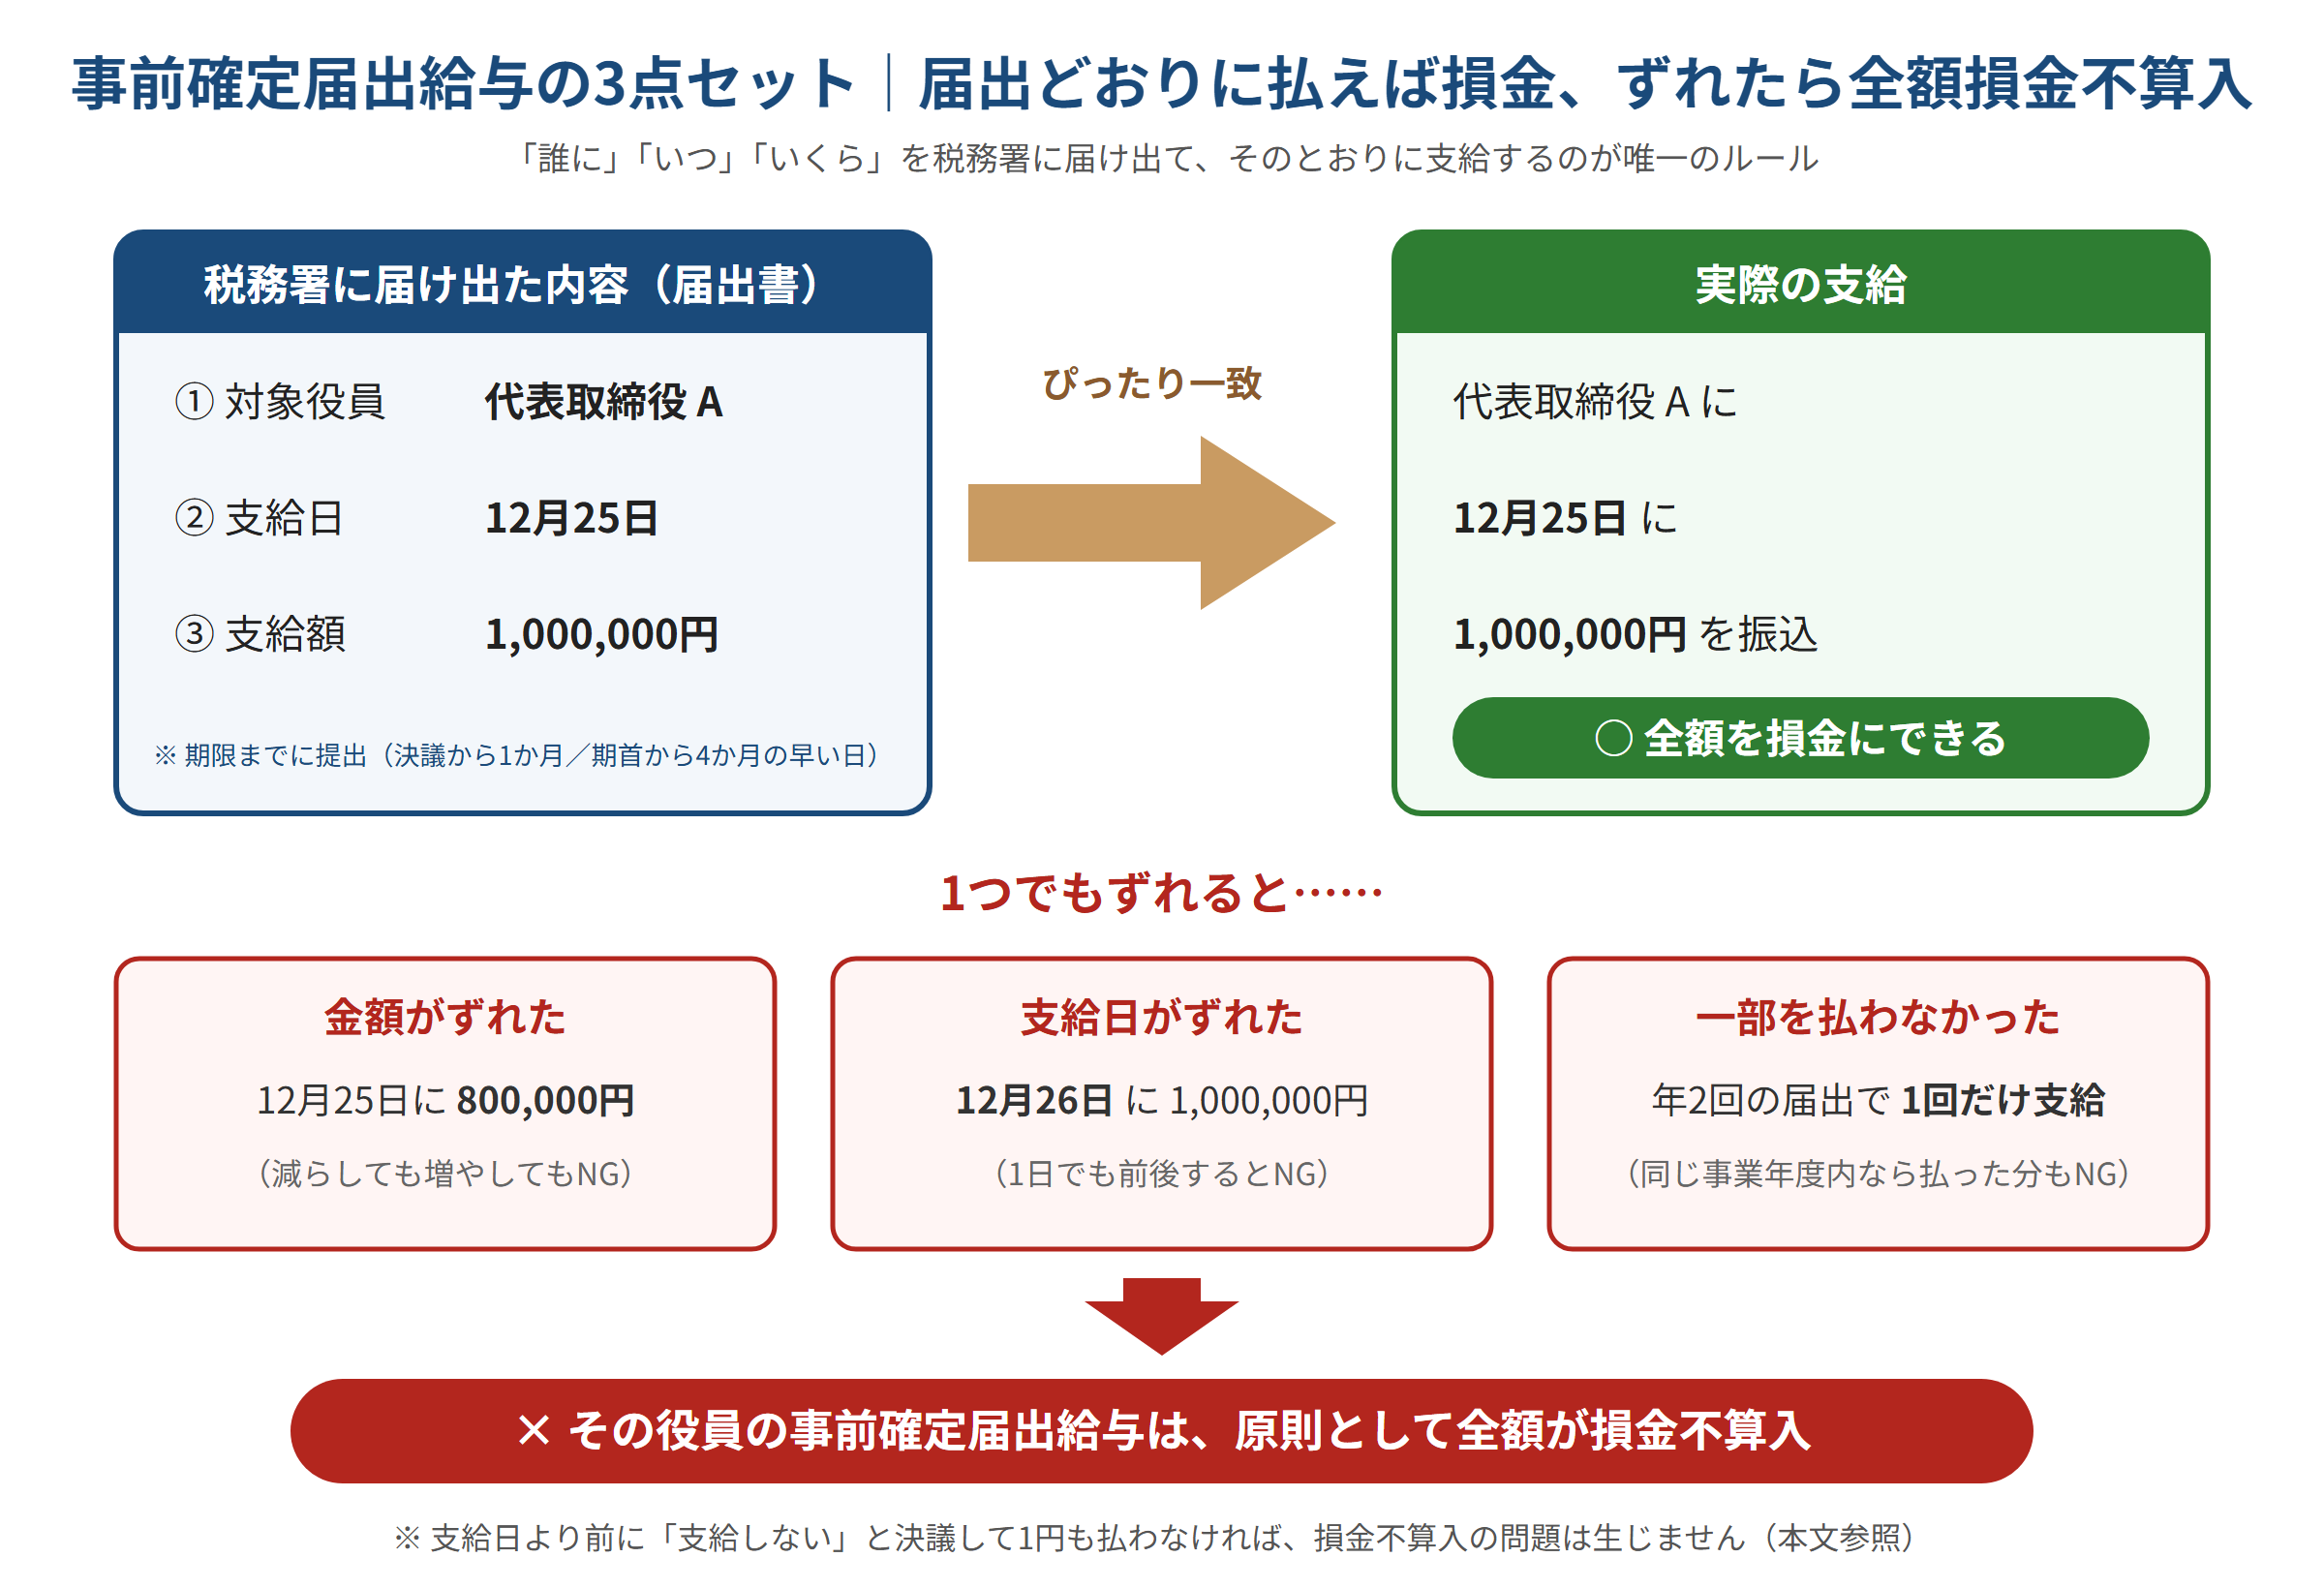
ポイントは、届出書に書いた①対象役員・②支給日・③支給額の3点セットと、実際の支給をぴったり一致させることです。「だいたい合っていればOK」という世界ではありません。届出額より少なく払ってもダメ、多く払ってもダメ、支給日が1日ずれてもダメ。法人税基本通達(9-2-14)でも、届け出た支給額と実際の支給額が異なる場合は事前確定届出給与に該当せず、原則としてその支給額の全額が損金不算入になると明記されています。「少なく払ったんだから、払った分くらいは認めてよ」は通らないんです。。。厳しいですよね。
ただし、逆にいえば「決めたとおりに払うだけ」でもあります。届出書を期限内に出し、支給日にカレンダーの印をつけ、届出額を1円単位でそのまま支給する——この3つを守れば、役員賞与は原則として損金になります(不相当に高額な部分を除きます)。制度が厳しいぶん、やることはシンプルです。
※ここでいう「届出額」「支給額」は、源泉所得税や社会保険料を差し引く前の総支給額(額面)です。実際に役員の口座へ振り込むのは、そこから源泉所得税と社会保険料を差し引いた手取り額になります。たとえば届出額100万円なら、賞与明細の総支給額が100万円になっていれば「届出どおり」で、源泉所得税と社会保険料の天引きによって振込額が100万円より少なくなるのは、届出額とのずれにはあたりません(天引きされる社会保険料と源泉所得税については、後述の「社会保険料との関係」「源泉所得税・年末調整の扱い」で解説します)。
定期同額給与との違いは「届出の要否」と「支給の形」
検索でこの記事にたどり着いた方の中には、「定期同額給与の届出書」を探している方も多いはずです。改めてお伝えすると、定期同額給与に届出はありません。定期同額給与について税務署に提出する専用の届出書はなく、株主総会などで報酬額を決めて議事録を保存し、「毎月同額」などの要件を満たして支給すれば足ります。一方、事前確定届出給与は「届出が要件」。届出がなければ、どれだけきちんと株主総会で決議していても損金にはなりません。早見表にすると次のとおりです。
| 項目 | 定期同額給与(毎月の報酬) | 事前確定届出給与(賞与) |
|---|---|---|
| 税務署への届出 | 不要 | 必要(期限あり) |
| 支給の形 | 毎月同額 | 届け出た日に、届け出た額を一括 |
| 決めるタイミング | 原則、期首から3か月以内 | 株主総会などの決議+届出(原則、期首から4か月以内) |
| ずれたときの影響 | 改定ルールから外れた増減部分が損金不算入(詳しくは下の記事で) | 原則、その役員分の全額が損金不算入 |
| 必要な書類 | 株主総会議事録 | 株主総会議事録+届出書+付表 |
「そもそもどちらを使えばいいのか」「両方を組み合わせられるのか」といった役員報酬のルール全体は、次の記事で基礎から整理しています。

届出期限の早見表|「決議から1か月」と「期首から4か月」の早い方
事前確定届出給与でいちばん多い失敗が「届出の出し忘れ・出し遅れ」です。期限は法人税法施行令69条で決まっていて、原則は次の2つのうち早い日です。
- A:株主総会などの決議をした日から1か月を経過する日(決議日より職務執行開始日が早い場合は、職務執行開始日から数えます)
- B:会計期間(事業年度)開始の日から4か月を経過する日
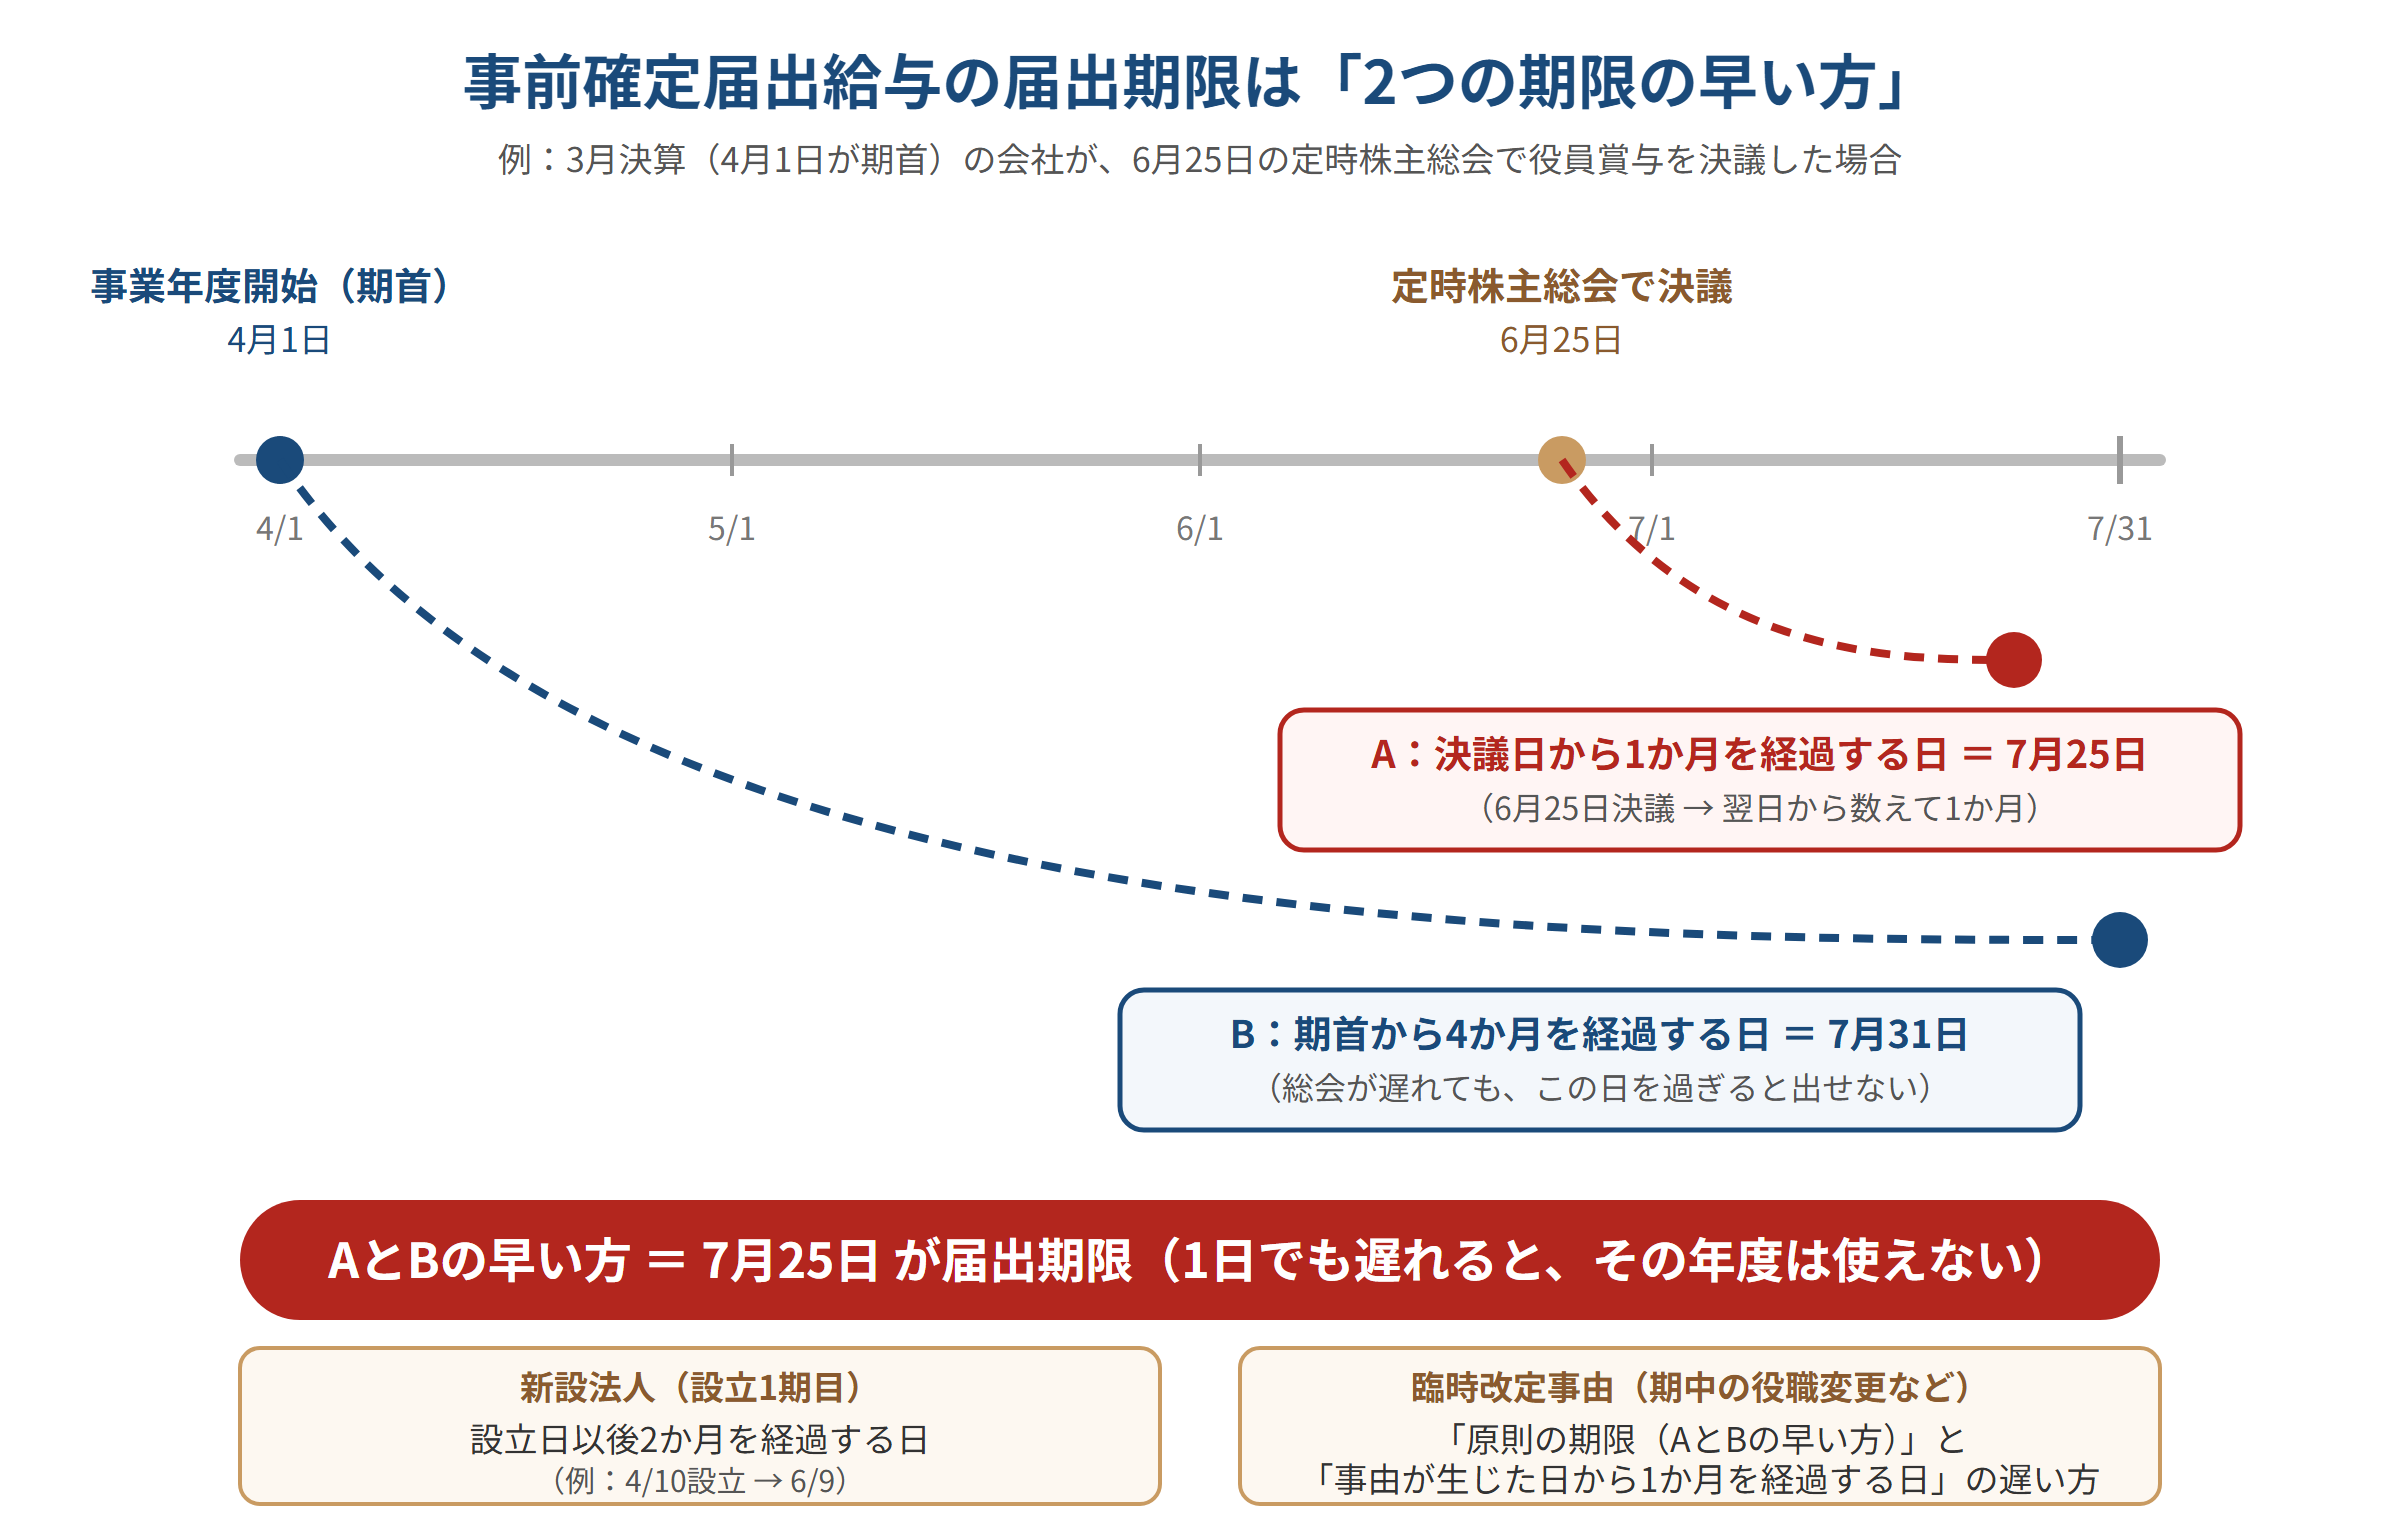
図の例(3月決算・6月25日に定時株主総会)では、Aが7月25日、Bが7月31日なので、早い方の7月25日が期限です。一人社長の会社では「定時株主総会は期首から2か月以内に開く」ことが多いので、決議日と職務執行開始日が同じ通常の定時株主総会なら「総会の日から1か月を経過する日」が目安です。ただし必ずBと比べて早い方を確認してください。総会が遅れた場合はBの上限が効いてきて、たとえば7月10日に決議しても期限は8月10日ではなく7月31日です。決算月別のBの日付を早見表にしました。
| 決算月 | 事業年度開始日 | B:期首から4か月を経過する日(上限) | 例:定時株主総会の決議日 → 期限(A) |
|---|---|---|---|
| 3月決算 | 4月1日 | 7月31日 | 6月25日決議 → 7月25日 |
| 6月決算 | 7月1日 | 10月31日 | 9月25日決議 → 10月25日 |
| 9月決算 | 10月1日 | 1月31日 | 12月20日決議 → 1月20日 |
| 12月決算 | 1月1日 | 4月30日 | 3月25日決議 → 4月25日 |
| 新設法人(設立1期目) | 設立日 | 設立日以後2か月を経過する日(例:4月10日設立 → 6月9日) | |
| 臨時改定事由(期中の役職変更などで新たに定めた場合) | — | 「上の原則の期限」と「その事由が生じた日から1か月を経過する日」の遅い方 | |
ここで注意点を3つ。1つ目、新設法人は「設立日から2か月」と別枠で、しかも短いです。設立直後は口座開設や各種届出でバタバタしがちですが、1期目から役員賞与を出したいなら、設立時の届出とセットで動いてください(設立時の届出一覧は法人成りの届出一覧|会社側・個人側の手続きと期限を税理士が解説にまとめています)。2つ目、届出は事業年度ごとに必要です。「去年出したから今年も有効」ではありません。毎年、定時株主総会のあとに出し直します。3つ目、期限を過ぎた届出はその事業年度では使えません。事前確定届出給与の届出には、期限後の提出を認める救済規定(宥恕規定)がなく、災害などで定時株主総会そのものが開けなかったような場合に、国税通則法の「災害等による期限の延長」が適用される余地があるにとどまります。「うっかり」は救済されません。
届出書の書き方|様式・記載項目・記載例
使う様式は「届出書」+「付表1」の2枚
様式は国税庁の「C1-23 事前確定届出給与に関する届出」のページからダウンロードできます。必要なのは次の2枚です(株式で払う場合の付表2は、金銭で払う小規模法人には関係ありません)。
- 事前確定届出給与に関する届出書(本体:会社の情報、決議日、届出期限、理由などを書く)
- 付表1「事前確定届出給与等の状況(金銭交付用)」(役員ごとに、支給日・支給額などを書く。対象役員が複数なら役員ごとに1枚)
提出先は納税地の所轄税務署で、e-Tax・窓口・郵送のいずれでも提出できます。手数料はかかりません。郵送の場合は、期限内の消印であれば期限内の提出として扱われるのが原則ですが、余裕を持って出しましょう。控えは必ず確保してください。税務署の収受日付印は2025年1月から廃止されているため、書面で提出する場合は提出用の1部だけを出し、控えに収受印は押されません。提出前にご自身でコピー(または撮影)を保存し、提出日を記録しておきます。e-Taxなら受信通知(メッセージボックス)が提出の証拠になります。なお、当分の間は、窓口で希望すれば収受日付を記載したリーフレットを受け取れ、郵送でも切手を貼った返信用封筒を同封すれば同じものが返送されます。税務調査で「届出を出した証拠」になるのは、この控えと提出日の記録です。
届出書(本体)の記載項目
届出書の本体には、次のような項目を記載します。
- 法人の基本情報:納税地、法人名、法人番号、代表者名、事業年度
- 事前確定届出給与に係る株主総会等の決議をした日と決議機関:例「2026年6月25日・定時株主総会」(取締役会設置会社で総会が総額のみを決め、配分を取締役会に委任した場合は、その取締役会の日も記載するのが一般的です)
- 職務の執行を開始する日:定時株主総会で選任・再任された役員なら、その総会の日
- 臨時改定事由の概要とその事由が生じた日:通常の定時総会での決議なら空欄
- 届出期限:様式の「届出期限」欄は、イ(株主総会などの決議で定めた場合)・ロ(新設法人)・ハ(臨時改定事由)の3段に分かれています。通常はイの段で、(イ)決議日(決議日が職務執行開始日より後なら開始日)から1か月を経過する日と、(ロ)会計期間開始の日から4か月を経過する日(会計期間4月経過日等)をそれぞれ記入し、早い方の日付を「イ 次の(イ)又は(ロ)のうちいずれか早い日」欄に書きます。新設法人はロの「設立の日以後2月を経過する日」欄、臨時改定事由がある場合はハの「臨時改定事由が生じた日から1月を経過する日」欄に記入します。最後に「届出期限となる日」欄に該当する番号(通常の決議は「1」、新設法人は「2」、臨時改定事由の場合はイまたはロの日とハの日のうち遅い方の番号)を書きます
- 定期同額給与による支給としない理由、支給時期をその時期とした理由:例「従業員の賞与と同じ時期に、業績と職務執行の状況を踏まえた賞与を支給するため」
- その他参考となるべき事項:新設法人は「設立年月日 2026年4月10日」のように設立日を記載します(設立時の届出であることを示すため)。付表の枚数(No.1〜No.○)は「事前確定届出給与等の状況」欄に書きます
なお、上の記載例(2026年6月25日決議)では、決議日から1か月を経過する日の7月25日が土曜日にあたるため、実際の届出期限は翌開庁日の7月27日(月)になります。期限が土日祝日にあたる年は、この点もあわせて確認してください。
付表1の記載例(一人社長のケース)
付表1は、役員ごとに「誰に・いつ・いくら」を書く、この届出の心臓部です。3月決算・6月25日に定時株主総会を開いた一人社長の会社を例にすると、記載内容は次のようなイメージになります。
| 記載欄(様式の名称) | 記載例 | ポイント |
|---|---|---|
| 事前確定届出給与対象者の氏名(役職名) | 山田 太郎(代表取締役) | 登記どおりの役職名で |
| 事前確定届出給与に係る職務の執行の開始の日(職務執行期間) | 2026年6月25日(2026年6月25日〜2027年6月の定時株主総会の日) | 定時総会から次の定時総会まで |
| 当該事業年度/職務執行期間開始の日の属する会計期間 | 2026年4月1日〜2027年3月31日 | 3月決算なら同じ期間を2か所に |
| 事前確定届出給与に関する事項(今回の届出額) | 2026年12月25日:1,000,000円 2027年6月25日:1,000,000円 | 「月」ではなく「日」まで。金額は1円単位で確定額を。前期に届出があれば「届出額」「支給額」欄に前回分の届出と実績も記入 |
| 事前確定届出給与以外の給与に関する事項 | 月額500,000円(毎月25日) | 毎月の役員報酬(定期同額給与)をここに |
| 業績連動給与又は金銭以外の資産による給与の支給時期及び概要 | なし | 小規模法人は通常「なし」 |
書き方でつまずきやすいのは次の3点です。①支給日は「日」まで確定させること。「12月」「決算後」のような書き方では確定した時期といえません。②金額は源泉所得税や社会保険料を差し引く前の総支給額を書くこと(手取り額ではありません)。③前期分と今期分を混同しないこと。届出は事業年度ごとなので、付表には「今回の届出」の内容を書きます(様式には前期の届出・支給状況を書く欄もあり、前期に事前確定届出給与を出していた場合はその実績も記載します)。届出の根拠になる株主総会議事録は、「役員賞与として、代表取締役山田太郎に2026年12月25日に金1,000,000円、2027年6月25日に金1,000,000円を支給する」のように、届出書と対象役員・支給日・支給額が一致する内容で作成し、保存しておいてください。議事録の作り方はfreeeで役員報酬を支給する実務|認定アドバイザー税理士が議事録・源泉税・社会保険まで解説で解説しています。
届出書は難しい書類ではありませんが、「期限」「日付」「金額」のどれか1つを間違えるだけで賞与が丸ごと損金不算入になる、ミスの許されない書類でもあります。当事務所の顧問サービスでは、役員報酬・賞与の設計から届出書の作成・e-Tax提出・支給日の期限管理までを年間サポートの中で行っています。届出まわりも含めて任せたい方は、当事務所の顧問サービスもご覧ください。
届出どおりに払えなかったらどうなる?|金額違い・支給日違い・不支給
ここからが本記事の本題ともいえる部分です。届出は出した。でも決算が近づいてみると、資金繰りが厳しい。あるいは思ったより利益が出て「もっと出したい」——そんなとき、どうなるのか。パターン別に整理します。
金額が違う・支給日が違う → 原則、その役員分は全額損金不算入
届出額100万円に対して80万円しか払わなかった、逆に120万円払った、支給日が12月25日の届出なのに資金の都合で12月26日に振り込んだ——いずれも「定めのとおりに支給した」とはいえず、その役員の事前確定届出給与は原則として全額が損金不算入です(法人税基本通達9-2-14、国税庁質疑応答事例「定めどおりに支給されたかどうかの判定」)。80万円払ったケースで「80万円分は損金」とはなりません。80万円が丸ごと損金不算入です。ここで比べる金額は、いずれも源泉所得税や社会保険料を差し引く前の総支給額です。届出額100万円で、天引き後の振込額が100万円より少なくなるのは「ずれ」ではありません。なお、損金不算入になるのはその役員の分だけで、他の役員に届出どおり支給した賞与には影響しません(国税庁の質疑応答事例で明確にされています)。また、支給日のずれについては通達に明文の記載がありませんが、国税庁の質疑応答事例では、支給時期と支給金額が事前に確定し、実際にもその定めのとおりに支給される給与に限られると整理されているため、金額のずれと同様に扱われると考えてください。
支給日については、「支給日に未払金として計上し、後日払った」というケースも要注意です。事前確定届出給与は「所定の時期に支給」することが要件なので、実際の支払いが遅れた場合、届出どおりに支給したといえるかは厳しく見られます。資金繰りに不安があるなら、支給日当日に確実に支給できる金額と日付で届け出ることが何より大切です(この点の具体的な線引きについては、税務署の見解を確認しながら慎重に判断してください)。
支給しない(不支給)場合 → 「支給日より前」に決めて議事録を残す
では、「届出は出したけど、今期は賞与を払わない」ことにした場合はどうでしょうか。実は、1円も支給しなければ、損金不算入になる金額がそもそも存在しないので、法人税の面では問題は生じません。届出はあくまで「払うなら届出どおりに」というルールであり、「届出を出したら必ず払わなければならない」という義務ではないのです。
ただし、タイミングが決定的に重要です。ポイントは「支給日より前に、不支給を決めているか」。
- 支給日より前に不支給を決めた場合:株主総会(または役員本人からの辞退の申し出と、それを受けた会社の決定)で「今期の事前確定届出給与は支給しない」ことを決め、議事録を残します。給与の受領を辞退した場合、支給期が来る前に辞退の意思を明示したものに限り課税しないとされており(所得税基本通達28-10。給与所得の収入時期は原則として支給日=同36-9)、支給日が来る前に受け取る権利を放棄していれば、役員個人に給与所得は発生せず、源泉所得税の徴収も不要と考えられます。
- 支給日を過ぎてから辞退した場合:支給日が到来した時点で役員には賞与を受け取る権利(会社側は支払う債務)が確定しています。その後に「やっぱりいらない」と辞退すると、それは会社が債務を免除してもらったことになり、所得税基本通達(181〜223共-2)により、免除を受けた時に支払いがあったものとして源泉徴収が必要になります。会社は損金にもならず、社長個人には所得税だけかかる——最悪のパターンです。
つまり、「払えないかも」と思ったら、支給日が来る前に決めて、書面に残す。これに尽きます。「支給日をなんとなく過ぎて、そのまま払わなかった」という状態がいちばん危険です。なお、不支給を決めた場合、社会保険の賞与支払届は「支給していない」ので不要ですが、年金事務所に賞与支払予定月を登録している会社は、代わりに「賞与不支給報告書」を提出します(予定月の前月に用紙が届きます。freee人事労務では出力できないので、届いた用紙で提出します)。また、支給日前に不支給を決めた場合の所得税の取扱いは一般的な考え方に基づくもので、個別の事情によって判断が分かれることがあります。実行前に所轄税務署への確認をおすすめします。
年2回の届出で、1回だけ届出と違った場合
「12月と6月に100万円ずつ」と届け出て、12月は届出どおり払ったが、6月は50万円しか払えなかった——このケースは、国税庁の質疑応答事例「定めどおりに支給されたかどうかの判定」で扱われています。考え方は、役員の職務執行期間(定時総会から次の定時総会まで)を1つの単位として、その期間の支給すべてが定めどおりかどうかで判定するというものです。したがって、同じ事業年度内の2回のうち1回でも違えば、届出どおりに払った分も含めて全額が損金不算入になります。
ただし、3月決算の会社で「当期(3月期)中の12月分は届出どおり支給し、翌事業年度に入ってからの6月分だけ届出どおりでなかった」という場合は、翌事業年度の支給が前の事業年度の課税所得に影響するものではないため、翌事業年度に支給した分だけを損金不算入として差し支えないとされています。逆に、当期分(12月分)がずれた場合は、翌事業年度に届出どおり払った分も含めて、職務執行期間の支給全額が損金不算入になります(国税庁の質疑応答事例の例示)。翌期分だけで済むのは「当期分は届出どおり、翌期分だけずれた」ケースに限られる、と理解してください。細かい話ですが、設計段階で知っておくと判断が変わるポイントです。
減額したい場合 → 業績悪化改定事由の「変更届出」、それ以外は不支給を検討
「払えないわけではないが、業績が悪いので減らしたい」という場合、届出後の変更は原則できません。例外は、法人税法施行令69条の臨時改定事由(役職の変更など)または業績悪化改定事由(経営状況の著しい悪化など)に該当する場合で、それぞれ期限内に「事前確定届出給与に関する変更届出書」を提出すれば、変更後の内容で損金算入できます。業績悪化改定事由による変更届出の期限は、変更の決議をした日から1か月を経過する日(変更前の支給日が先に来る場合は、その支給日の前日)です。ただし「業績悪化改定事由」のハードルは高く、単に利益目標に届かなかった程度では認められません。線引きの考え方は毎月の役員報酬の減額と共通なので、次の記事をあわせてご覧ください。該当しないなら、減額支給ではなく「不支給」を選ぶのが定石です(減額して払うと全額が損金不算入になるのに対し、不支給なら損金不算入の問題自体が生じないためです)。
 役員報酬は期中に下げられる?減額できるケースと損金不算入のリスクを税理士が解説
国税庁Q&Aに基づく「業績悪化改定事由」の認められる例・認められない例と、減額の実務手順を解説しています。
社会保険料との関係|「月額を下げて賞与に寄せる」設計の注意点
事前確定届出給与を検索する方の中には、「役員報酬の月額を5万円にして、残りを賞与でまとめて払えば社会保険料が下がる」という話を聞いて調べている方もいると思います。仕組みとリスクを、正直にお伝えします。
賞与の社会保険料には上限がある(健保573万円/厚年150万円)
役員賞与にも、従業員の賞与と同じく社会保険料(健康保険・厚生年金)がかかります。計算のもとになる「標準賞与額」(=賞与の額から1,000円未満を切り捨てた額)には上限があり、健康保険は年度(4月〜翌年3月)の累計で573万円、厚生年金は1か月あたり150万円です。上限を超える部分には保険料がかかりません。また、賞与を支給したら支給日から5日以内に「被保険者賞与支払届」を年金事務所(または事務センター)に提出します。freee人事労務を使っていれば、賞与明細の確定後にこの届出書を出力できます(後述)。
この上限があるため、「月額報酬を最低限にして、年1回の賞与に寄せる」と、年収が同じでも社会保険料の総額が下がる場合があるのは事実です。ただし、当事務所としてはこの極端な設計はおすすめしていません。理由は次の4つです。
- 将来の年金・保障が薄くなる:老齢厚生年金(報酬比例部分)は標準報酬月額と標準賞与額をもとに計算され、傷病手当金・出産手当金は標準報酬月額(直近12か月の平均)だけをもとに計算されます。上限を超えて保険料を払っていない部分は、将来の年金にも反映されません。「月額5万円の社長」は、病気で働けなくなったときの傷病手当金も、月額5万円に対応する標準報酬月額をもとにした低い水準になります。
- 実態との乖離を問われる可能性:社会保険上の「報酬」「賞与」の区分は名称だけで決まるものではなく、支給回数や支給の性質を踏まえて判断されます。社会保険料を下げることだけを目的に極端な設計をすると、年金事務所の調査で報酬の支給実態を確認されることがあります。
- 届出ミス・不支給のダメージが大きすぎる:年収の大半を賞与に寄せていると、届出の出し忘れや支給日のズレ1つで、年収の大半が損金不算入になります。資金繰りが崩れて払えなくなれば、その年の社長の収入自体がなくなります。
- 生活費とのミスマッチ:月5万円では生活できないので、結局は会社から生活費を引き出して役員貸付金が積み上がる——これは役員報酬を低くしすぎるとどうなる?法人成り初年度に多い役員貸付金の問題で解説している、役員貸付金が膨らんで融資審査で資金使途や返済可能性を確認される原因になるパターンです。
当事務所では、毎月の報酬を生活や資金繰りに無理のない水準で確保したうえで、追加の役員賞与に事前確定届出給与を使う設計をおすすめしています。月額と賞与のバランスや、法人・個人トータルの手残りは役員報酬のシミュレーション|手残り最大化の最適額を徹底比較で、報酬額そのものの決め方は役員報酬の決め方完全ガイド|税金・社会保険・失敗例まで税理士が解説で整理しています。なお、賞与を高くしすぎた場合には「不相当に高額な役員給与」として損金不算入になる論点もあります(役員報酬を高く設定しすぎるとどうなる?変更できる?)。
年4回以上の賞与は、社会保険では「賞与」扱いにならない
もう1つ、社会保険のルールで押さえておきたいのが回数です。社会保険では、年3回以下の支給が「賞与」、年4回以上の支給は「報酬」(標準報酬月額の対象)として扱われます。年4回以上に分けると、社会保険上は「報酬」として標準報酬月額の算定対象になり、年3回以下の賞与に適用される保険料の上限は使えません。事前確定届出給与を年4回以上に分けて届け出ること自体は法人税法上可能ですが、社会保険の計算が複雑になり、後述のとおりfreee人事労務も標準報酬月額の自動計算では対応していないため、実務上は年1〜2回にしておくのが無難です。
源泉所得税・年末調整の扱い|賞与の税額は「前月の給与」で決まる
役員賞与を支給するときは、毎月の報酬と同じく源泉所得税を差し引いて振り込みます。ただし、計算方法が毎月の給与とは違います。賞与の源泉徴収税額は「賞与に対する源泉徴収税額の算出率の表」を使い、前月の給与(社会保険料控除後)の金額と扶養親族の数で税率を決め、その税率を賞与(社会保険料控除後)に掛けて計算します。前月に給与の支払いがない場合や、賞与の額が前月給与の10倍を超える場合は、賞与を6で割った額(計算期間が6か月を超えるときは12で割った額)を月額表に当てはめて求めた税額を6倍(12倍)する特別な計算になります(前月給与がある場合は、賞与を6(計算期間が6か月を超えるときは12)で割った額に前月給与を加えた金額で月額表の税額を求め、そこから前月給与に対する税額を差し引いてから6倍(12倍)します)。「月額5万円+高額賞与」型の設計だと、この特別計算に該当しやすく、手計算ではまず間違えます。給与計算ソフトに任せるのが現実的です。
納付のタイミングは毎月の給与と同じです。原則は支給月の翌月10日まで、納期の特例(=従業員が常時10人未満の会社が、源泉所得税を年2回にまとめて納付できる制度)を受けていれば、1〜6月支給分は7月10日、7〜12月支給分は翌年1月20日が納付期限です。役員賞与も納期の特例の対象に含まれます。12月に賞与を出すと1月20日の納付額が一気に膨らむので、資金繰り表に入れておいてください。納期の特例の詳細は法人成り後の源泉所得税で注意すべきポイント|納期の特例・納付期限・支払時の注意点を解説をご覧ください。
年末調整では、賞与も1年分の給与に含めて所得税を精算します。源泉徴収票の「支払金額」には毎月の報酬と賞与の合計が載り、賞与で多めに徴収されていた分があれば年末調整で戻ってきます(年末調整の段取りは一人社長でも年末調整は必要?役員報酬だけの会社が11月〜1月31日までにやることを税理士が解説にまとめています)。住民税は翌年の6月以降に反映されるので、賞与を出した翌年は住民税が増える点も頭に入れておきましょう。
freee人事労務・freee会計での処理|賞与明細の作成から仕訳連携まで
freee人事労務を使っている会社の場合、役員賞与は毎月の給与明細とは別の「賞与」メニューから処理します。公開時点のfreeeのヘルプに基づく大まかな流れは次のとおりです(画面や名称は今後変わる可能性があるので、実際の操作はfreeeのヘルプページの最新版で確認してください)。
- 前月までの給与明細を確定しておく:賞与明細は、支給月の前月までの給与明細が確定(発行)されていないと発行できません。上で説明した「前月の給与で税率を決める」計算のためです。
- [賞与]メニューで支給月を選び、役員に賞与を「付与」する:金額と「賞与の計算期間」を入力します。計算期間は源泉所得税の計算(6で割るか12で割るか)に影響します。
- 「支払日」を届出書の支給日に修正する(freeeのヘルプでは、賞与明細の「確定日」「支払日」を実際の日付に修正できると案内されています。「確定日」は支払額が確定した日で、freee会計に連携される取引の発生日になります):ここが事前確定届出給与でいちばん大事な確認ポイントです。支払日を届出書の支給日と一致させ、賞与明細の総支給額(源泉所得税・社会保険料を差し引く前の金額)が届出額と1円単位で一致していることを確認します。
- [賞与明細を確定]→ freee会計への取引登録を選択:賞与の名称を付けて確定すると、賞与明細が発行され、会計連携を選んでいればfreee会計に取引が登録されます。雇用形態が「役員」の従業員の賞与は、勘定科目「役員賞与」で連携されます。
- 振込と賞与支払届:総合振込用のファイルを出力して支払日に振り込み、確定後に出力できる「被保険者賞与支払届」を支給日から5日以内に提出します。
会計側で気をつけたいのは、源泉所得税の納付取引はfreee人事労務からfreee会計へ連携されない点です。賞与から天引きした源泉所得税は「預り金」としてfreee会計に計上され、納付したときの取引はご自身でfreee会計に登録します(社会保険料の納付取引は連携されます)。また、勘定科目が「役員賞与」であること自体は損金算入の判定とは関係ありません。届出どおりに支給していれば、原則として法人税の申告書での加算調整は不要です。逆に届出とずれて損金不算入になった場合は、申告書(別表四)で加算する必要があるので、決算時に必ず届出書の控えと支給実績を突き合わせてください。
なお、freee人事労務では年4回以上の賞与を支給すること自体はできますが、その賞与分を含めた標準報酬月額の自動計算には対応していないとヘルプに案内されています(定時決定・随時改定の対象判定と、算定基礎届・月額変更届の金額をご自身で手動修正する運用になります)。この点からも、事前確定届出給与は年1〜2回で設計するのが実務的です。freee人事労務の初期設定や役員報酬の毎月の処理は、freeeで役員報酬を支給する実務とfreeeおすすめ初期設定|認定アドバイザー税理士が解説する11項目の保存版チェックリストで解説しています。
よくある質問(FAQ)
毎月の役員報酬(定期同額給与)にも届出は必要ですか?
不要です。定期同額給与には税務署への届出制度がなく、株主総会議事録で「いつ・いくらに決めたか」を残し、毎月同額などの要件を満たして支給すれば足ります。「定期同額給与 届出」で検索して届出書を探している方は、おそらく賞与のための「事前確定届出給与に関する届出書」を探しているはずです。一人社長・小規模法人で届出が必要になるのは、典型的には役員賞与を損金にしたいケースです。
設立1期目の新設法人の届出期限はいつですか?
設立の日以後2か月を経過する日です。たとえば4月10日設立なら6月9日が期限です。通常の「決議から1か月/期首から4か月」より短いので、1期目から役員賞与を出したいなら、設立直後の届出(法人設立届出書や青色申告の承認申請書など)とあわせて準備してください。設立直後は期限が短いので、役員報酬を決める段階で賞与の支給日と金額もあわせて決めておくのが実務的です。
届出を出した後に、金額や支給日を変えたくなったら?
原則として変更はできません。例外的に、臨時改定事由(役職の変更など)や業績悪化改定事由(経営状況の著しい悪化)に該当する場合は、期限内に「事前確定届出給与に関する変更届出書」を出すことで変更できます。該当しない場合は、変更して支給すると全額が損金不算入になるので、「届出どおりに払う」か「支給日前に不支給を決める」かの二択で考えてください。増額したい場合も同じで、届出額を超えて払った分だけでなく全額が損金不算入になります。「今期は利益が出たから多めに」は、翌期の届出に反映させましょう。
届出額と1円でもずれたら本当にアウトですか?
原則としてアウトです。法人税基本通達9-2-14は、届け出た支給額と実際の支給額が異なる場合は事前確定届出給与に該当せず、原則としてその支給額の全額が損金不算入になるとしています。ここで一致させるのは手取りの振込額ではなく、源泉所得税と社会保険料を天引きする前の総支給額です。届出額100万円なら総支給額100万円で賞与明細を作り、そこから天引きした手取り額を振り込みます。「振込手数料を差し引いて振り込んだ」「端数を切り上げた」といった小さなズレも避け、振込手数料は会社負担にしてください。
年4回以上に分けて支給できますか?
法人税法上は、支給日と金額を届け出ていれば回数の制限はありません。ただし社会保険では年4回以上の支給は「賞与」ではなく「報酬」として扱われ、標準報酬月額の算定対象になります。年3回以下の賞与に適用される保険料の上限も使えません。また、freee人事労務も年4回以上の賞与分を含めた標準報酬月額の自動計算には対応していません。実務上は年1〜2回にしておくのが無難です。
去年出した届出は、今年も有効ですか?
有効ではありません。届出は事業年度ごと(正確には役員の職務執行期間ごと)に必要です。毎年、定時株主総会で今期の賞与を決議し、その日から1か月以内(かつ期首から4か月以内)に届出書を提出し直します。「去年出したから」と安心して今年の届出を忘れるのが、いちばん多い失敗パターンです。定時株主総会の準備リストに「事前確定届出給与の届出」を毎年入れておいてください。
非常勤役員に年1回だけ報酬を払う場合も届出は必要ですか?
一人社長の会社を含む同族会社(=社長やその親族など少数の株主が支配している会社)では、必要です。法人税法上、毎月の給与を支給しない役員に対して年1回などまとめて支給する給与は、同族会社以外の法人であれば届出なしで事前確定届出給与として扱える例外がありますが、同族会社にはこの例外がありません。たとえば配偶者を非常勤役員にして年1回だけ報酬を払う場合も、届出書と付表を出しておかないと損金になりません。
まとめ|事前確定届出給与で確認すべきことチェックリスト
おさらいです。①定期同額給与に届出は不要、賞与を損金にするなら事前確定届出給与の届出が必要、②期限は「決議から1か月」と「期首から4か月」の早い方(新設法人は設立から2か月)、③届出書+付表1で「誰に・いつ・いくら」を日付と1円単位まで確定させる、④届出どおり(金額は総支給額で判定)に払えば全額損金、ずれたら全額損金不算入、⑤払えないなら支給日前に不支給を決めて議事録を残す——この5つを押さえれば、役員賞与は怖い制度ではありません。むしろ「決めたとおりに払うだけ」で、一人社長でも十分に使いこなせます。
最後に、届出から支給までに確認すべきことをチェックリストにまとめました。定時株主総会の時期と支給日の前に、ぜひ見返してください。
届出のとき
- 株主総会で「誰に・いつ(日付まで)・いくら」を決議し、議事録を作成した
- 届出期限(決議から1か月/期首から4か月の早い方。新設法人は設立から2か月)を確認した
- 届出書+付表1(役員ごと)を作成し、議事録と対象役員・支給日・支給額が一致している
- e-Tax・窓口・郵送で期限内に提出し、控え(e-Taxなら受信通知、書面なら提出前のコピー)と提出日の記録を保存した
支給のとき
- 支給日当日に、届出額どおりの総支給額で支給できる資金を確保した(実際の振込額は源泉所得税・社会保険料を差し引いた手取り額。振込手数料は会社負担)
- freee人事労務の賞与明細で、支払日と総支給額が届出と一致していることを確認した
- 払えない場合は、支給日より前に不支給を決議して議事録を残した
- 不支給の場合は、賞与不支給報告書を提出した(年金事務所に賞与支払予定月を登録している場合)
- 支給日から5日以内に賞与支払届を提出し、源泉所得税の納付(納期の特例なら7月10日・1月20日)を資金繰りに入れた
決算のとき
- 届出書の控えと実際の支給実績を突き合わせ、ずれがあれば申告書で加算調整した
- 翌期の定時株主総会の準備リストに「事前確定届出給与の届出」を入れた(届出は毎年必要)
役員報酬の月額と賞与のバランス設計、届出書の作成・提出、支給日の期限管理、freee人事労務での賞与処理までは、当事務所の顧問サービスの中で年間を通じてサポートしています。顧問契約やお見積もりのご検討は、お問い合わせフォームからご連絡ください。
関連記事
- 一人社長でも年末調整は必要?役員報酬だけの会社が11月〜1月31日までにやることを税理士が解説
- 役員報酬のルール|定期同額給与と事前確定届出給与を税理士が解説
- 役員報酬は期中に下げられる?減額できるケースと損金不算入のリスクを税理士が解説
- 役員報酬の決め方完全ガイド|税金・社会保険・失敗例まで税理士が解説
- freeeで役員報酬を支給する実務|認定アドバイザー税理士が議事録・源泉税・社会保険まで解説
- 役員報酬のシミュレーション|手残り最大化の最適額を徹底比較
- 役員報酬を高く設定しすぎるとどうなる?変更できる?
- 法人成り後の源泉所得税で注意すべきポイント|納期の特例・納付期限・支払時の注意点を解説