一人社長でも年末調整は必要?役員報酬だけの会社が11月〜1月31日までにやることを税理士が解説
2026.09.30


「社員は自分ひとり。役員報酬を自分に払っているだけの会社でも、年末調整ってやるんですか?」——結論からお答えします。自分に役員報酬(=給与)を払っていて、扶養控除等(異動)申告書を自分の会社に出している(=自社を主な勤務先にしている)ふつうの一人社長なら、金額の大小にかかわらず、原則として年末調整が必要です。給与の総額が2,000万円を超える場合などは対象外です。「おれ、確定申告するから年末調整はいらない」は誤りで、年末調整は給与を払う会社側の義務、確定申告は受け取った社長個人側の手続きなので、片方がもう片方の代わりにはなりません。逆に、1年間ずっと無報酬(役員報酬0円)なら、そもそも精算する給与がないので年末調整はありません。
しかも2026年分(令和8年分)は、少しだけ特別な年です。基礎控除などの引上げが2026年12月1日に施行されるため、11月までの毎月の給与計算は去年までと同じまま、12月の年末調整で1年分をまとめて精算する、今年だけの段取りになります。
この記事は、顧問税理士がおらず、freeeで自分の会社を回している一人社長(または家族役員だけの少人数法人)の方に向けて、①自分の会社は年末調整が必要かの3秒判定、②報酬0円・設立1期目・役員賞与などケース別の早見表、③11月〜1月31日の流れと期限、④2026年分(令和8年分)の年末調整で押さえたい主な3点、⑤自分で自分に書く申告書3枚、⑥FAQとチェックリスト、を税理士が順番に解説します。なお、毎月の役員報酬の払い方(源泉徴収・社会保険・振込)そのものはfreeeで役員報酬を支給する実務で解説しているので、本記事は「年末の精算」に絞ってお届けします。
Contents
結論:役員報酬を払っていれば、一人社長でも年末調整は必要
まず、年末調整とは何かをかみ砕きます。毎月の役員報酬から差し引いている源泉所得税は、税額表で機械的に決めた「仮の税額」です。扶養親族の人数は税額表に一定程度反映されますが、生命保険料やiDeCoの掛金など、その年の最終的な控除内容までは反映されていません。そこで12月に、その年の給与の合計額をもとに1年分の正しい所得税を計算し直し、引きすぎていれば本人に還付し、足りなければ追加で徴収する——この精算作業が年末調整です。役員も税法上は「給与所得者」なので、この枠組みにそのまま乗ります。
3秒判定|3つの質問に答えるだけ
年末調整の対象になるかどうかは、会社の規模や役職ではなく、「給与を払っているか」「その人が扶養控除等申告書を出しているか」「給与の総額」で決まります。次の3つの質問に順番に答えてみてください。
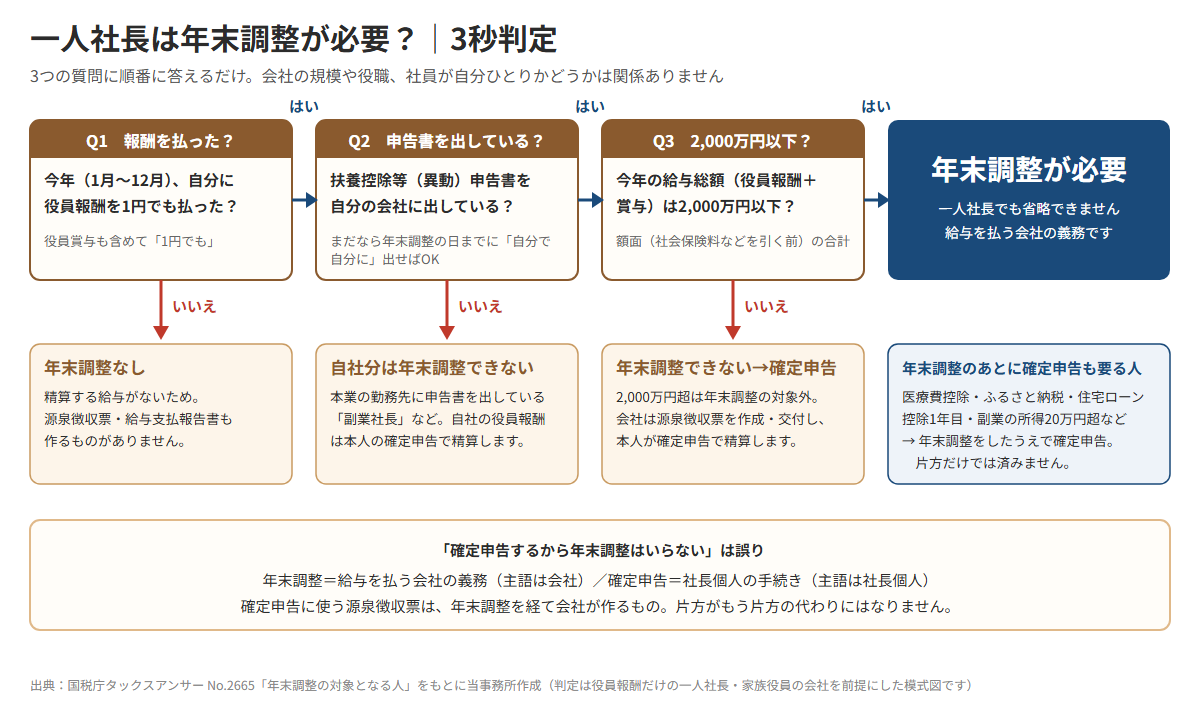
- 今年(1月〜12月)、自分に役員報酬を1円でも払いましたか?——「いいえ」なら年末調整はありません(精算する給与がないため)。
- 「給与所得者の扶養控除等(異動)申告書」を自分の会社に出していますか?——この申告書を出していないと年末調整の対象になりません。まだなら、年末調整をする日までに「自分で自分に」出せば大丈夫です(FAQ参照)。一方、本業は別の会社の会社員で、そちらに申告書を出している「副業社長」は、自分の会社の役員報酬は年末調整の対象外です(確定申告で精算)。
- 今年の給与総額(役員報酬+役員賞与)は2,000万円以下ですか?——超える人は年末調整ができず、確定申告になります。
3つとも「はい」なら、年末調整が必要です。役員だから、社長だから、社員が自分ひとりだから、という理由で外れる仕組みはありません。国税庁のタックスアンサー(No.2665)でも、年末調整の対象は「扶養控除等申告書を年末調整を行う日までに提出している人」で、除外されるのは給与総額が2,000万円を超える人などに限られています。
「確定申告するから年末調整は不要」が誤りである理由
ここがいちばん多い誤解です。年末調整は、給与を支払う会社(源泉徴収義務者=給与から所得税を天引きして国に納める義務を負う立場)が、毎月天引きしてきた所得税と1年分の正しい所得税との差額を精算する手続きです。主語は会社。一方、確定申告は個人が自分の1年分の所得を申告する手続きで、主語は社長個人。会社と社長個人は別人格なので、社長が確定申告をする予定でも、会社側の年末調整の義務は消えません。
確定申告をする予定だからといって、本来対象となる年末調整を省略できるわけではありません。順番はこうです。会社はまず年末調整の対象者について年末調整を行い、その結果を反映した源泉徴収票を作ります。そのうえで、医療費控除や事業所得などがある社長は、その源泉徴収票の内容も含めて確定申告をします。「確定申告するから年末調整しない」は、この1つ目を飛ばしているだけなんですよね。。。なお、給与2,000万円超など年末調整の対象外になる人についても、源泉徴収票そのものは作成・交付します。
やらないとどうなる?
年末調整を適切に行わなかった結果、源泉所得税の徴収・納付不足が生じれば、不納付加算税や延滞税の対象になる可能性があります。また、源泉徴収票の交付や給与支払報告書の提出など、別途義務づけられた書類の作成・交付・提出も必要です。実務では、次のような形で困ることになります。
- 本来戻るはずの税金が戻らない(生命保険料控除やiDeCoの掛金など、年末調整で初めて反映される控除が丸ごと抜ける)
- 逆に、不足額が未精算のままになる(12月の給与で徴収すべき不足分を納めないままだと、納付の遅れとして不納付加算税・延滞税の対象になり得る)
- 年税額や各種控除が正しく反映されないまま、源泉徴収票や給与支払報告書を作ってしまうおそれがある(その数字がそのまま社長個人の確定申告や翌年の住民税の計算に使われるほか、住宅ローンの審査や保育園の申込みで使う書類にも影響する)
「年末調整と法定調書、1月20日の源泉所得税の納付が全部この時期に重なるのがつらい。。。」という方は、毎月の給与計算から年末の精算・1月の提出物まで、freee認定アドバイザーである当事務所の顧問サービスの中でまとめてサポートしています。当事務所の顧問サービスもご覧ください。

 法人成り後の源泉所得税で注意すべきポイント|納期の特例・納付期限・支払時の注意点を解説
納期の特例が「いつから効くか」、7月10日・1月20日の納付期限、外注費の扱いなど、源泉所得税のつまずきポイントをまとめています。
【早見表】ケース別|年末調整で終わる会社・確定申告も必要な社長
判定は3秒で終わりましたが、実際に迷うのは「うちの場合、このケースはどうなる?」の部分だと思います。一人社長・家族役員の会社でよくある9つのケースを、「会社の年末調整」と「社長個人の確定申告」に分けて振り分けました。
| ケース | 会社の年末調整 | 社長個人の確定申告 | 補足 |
|---|---|---|---|
| 役員報酬のみ。控除は社会保険料・生命保険料くらい | 必要 | 不要 | 年末調整で完結する、いちばん多いパターン |
| 1年間ずっと役員報酬0円(無報酬) | 対象なし | 他の所得しだい | 源泉徴収票・給与支払報告書も作るものがない |
| 設立1期目で、報酬は数か月分だけ | 必要(払った月の分で) | 原則不要 | 設立前に会社員だったなら前職の源泉徴収票を合算 |
| 法人成りした年(年の前半は個人事業) | 必要(役員報酬の分で) | 必要 | 個人事業の分は事業所得。源泉徴収票と合算して申告 |
| 役員賞与(事前確定届出給与として支給したもの)を出した年 | 必要(賞与も含めて精算) | 不要 | 役員賞与も含めて年末調整で精算し、1年間の源泉徴収税額が年税額を上回れば差額が還付される |
| 配偶者も役員で、報酬を払っている | 2人それぞれ必要 | 原則不要 | 配偶者控除の判定に配偶者の報酬額が関係 |
| 医療費控除・ふるさと納税・住宅ローン控除1年目がある | 必要 | 必要 | 年末調整で扱えない控除は確定申告で上乗せ |
| 副業・不動産所得などがある(20万円基準で確定申告の要否を判定) | 必要(自社の給与の分で) | 必要(20万円超の場合) | 本業が他社の「副業社長」は自社分が年末調整の対象外 |
| 給与総額が2,000万円超 | できない | 必要 | 源泉徴収票の作成・交付は必要 |
ポイントは、表の「会社の年末調整」と「社長個人の確定申告」は別の話だということです。右が「必要」になるケースでも、左の年末調整は省略できません。以下、迷いどころの多いケースに直答します。
役員報酬0円(無報酬)の年は?
その年に1円も給与を払っていなければ、精算する対象がないので年末調整はしません。源泉徴収票も給与支払報告書も、作るものがありません。年の途中まで無報酬で、途中から報酬を払い始めた年は、払った月の分だけで年末調整をします。なお、税務署に「給与支払事務所等の開設届出書」を出していると法定調書合計表の用紙や案内が届くことがあり、その場合は「支払なし」の内容で提出しておくのが従来の実務でした。ただし2026年分(令和8年分)から源泉徴収票の提出方法が変わるため(後述)、提出する法定調書が1枚もない場合の扱いは公開時点の国税庁の案内で確認してください。
設立1期目で、報酬は数か月分だけ
年末調整は「暦年(1月〜12月)に払った給与」が対象なので、9月に設立して報酬が10月〜12月の3か月分しかなくても、その分で年末調整をします。控除額を月数で按分することもなく、基礎控除も生命保険料控除も1年分まるごと使えます。注意したいのは「設立前」の収入です。会社員から独立したなら、前の会社の源泉徴収票をもらって前職分を合算します。設立前が個人事業だった(法人成り)なら、その分は事業所得なので年末調整には入れられず、次のケースになります。
法人成りした年(年の前半は個人事業、途中から役員報酬)
会社としては、役員報酬の分だけで年末調整をします。そのうえで社長個人は、個人事業だった期間の事業所得と、年末調整済みの給与所得(源泉徴収票の数字)を合算して確定申告をします。「確定申告するから年末調整はいらない」となりがちな典型例ですが、会社としての年末調整を済ませたうえで、その結果を反映した源泉徴収票を確定申告に使う、という順番は変わりません。
役員賞与(事前確定届出給与として支給したもの)を出した年は?
賞与も給与の一部なので、年末調整では毎月の報酬と賞与を合計した1年分で精算します。賞与の源泉所得税は前月の給与をもとに計算する仕組みのため、毎月分と合わせた1年間の源泉徴収税額が年税額を上回ることがあり、その場合は差額が年末調整で還付されます。源泉徴収票の「支払金額」にも、報酬と賞与の合計が載ります。事前確定届出給与(=役員賞与を損金にするための届出制度)そのものの届出期限や、届出どおりに払えなかった場合の扱いは、事前確定届出給与とは?届出書の書き方・提出期限・払わなかった場合の扱いを税理士が解説をご覧ください。
配偶者も役員で、報酬を払っている
年末調整は「人ごと」に行うので、社長と配偶者それぞれについて行い、源泉徴収票も給与支払報告書も2人分作ります。配偶者の報酬額によっては、社長側で配偶者控除を受けられるかどうかが変わります(社長自身の合計所得金額が1,000万円以下であることも要件)。判定に使う配偶者の合計所得金額の要件は、2026年分(令和8年分)から62万円以下に引き上げられています(後述)。62万円を超えても133万円以下なら配偶者特別控除(配偶者の所得に応じて控除額が段階的に減る仕組み)の対象になり得るので、金額の区分は国税庁の資料で確認してください。なお、freee人事労務は2人分以上の給与計算になると有料プランが必要になる点も忘れずに(公開時点)。
医療費控除・ふるさと納税・副業がある社長は「年末調整+確定申告」
医療費控除、ふるさと納税(寄附金控除。確定申告をしない人向けのワンストップ特例を使う場合を除く)、住宅ローン控除の1年目、雑損控除は年末調整では扱えないので、年末調整をしたうえで社長個人が確定申告をします。給与を1か所(自社)から受けている社長は、原則として給与・退職所得以外の所得金額が20万円を超えると確定申告が必要です。他の会社からも給与を受けている場合は判定方法が異なり、年末調整されなかった給与の収入金額なども含めて判定します(国税庁タックスアンサーNo.1900)。なお、自分の会社から家賃や貸付金の利子を受け取っている社長は、その金額が20万円以下でも確定申告が必要です(同じくNo.1900)。
【図解】11月〜1月31日の流れ|4つの締切から逆算する
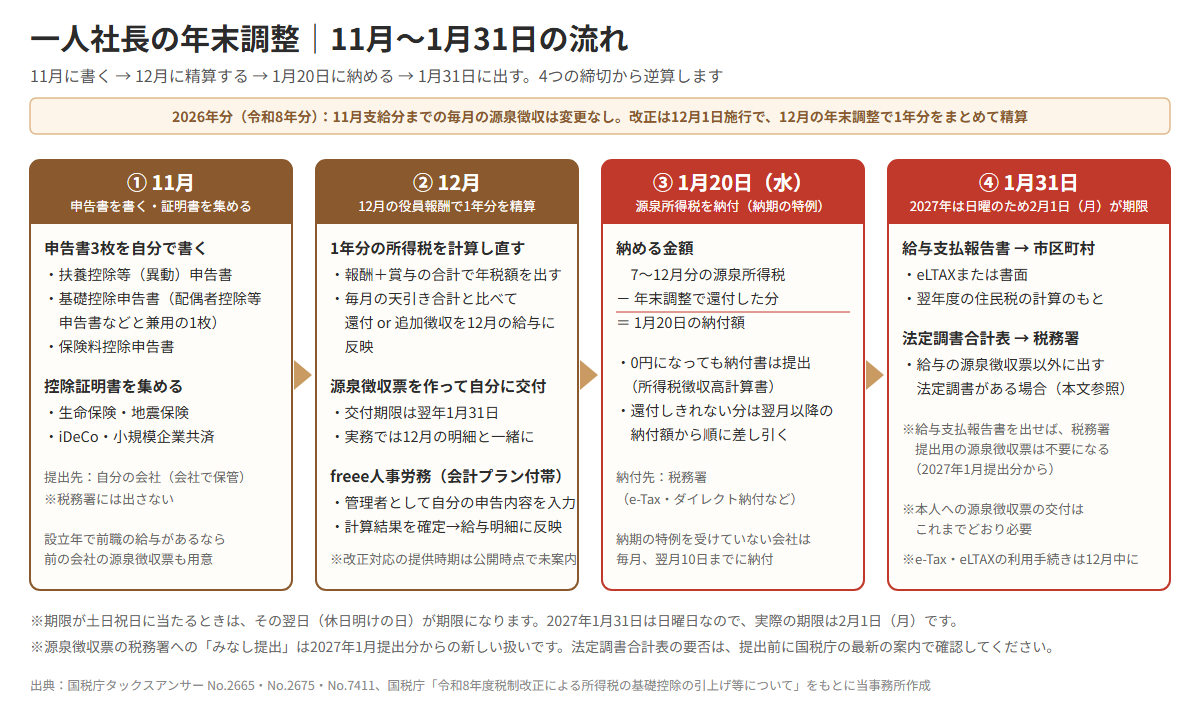
必要だと分かったら、あとは段取りです。一人社長の年末調整は、11月に自分で申告書を書き、12月の役員報酬で精算し、納期の特例を受けている会社なら翌年1月20日までに7〜12月分の源泉所得税を納め、翌年1月末までに給与支払報告書などを提出する、という流れです。
STEP1(11月):申告書3枚を「自分で書いて、自分の会社に出す」
本来は会社が従業員に配って回収する書類ですが、一人社長は自分で書いて、自分で受け取ります。何を書くかは後の章でまとめます。生命保険料控除証明書やiDeCoの掛金払込証明書などは10月〜11月に届くので、封を開けたら1か所にまとめて保管しておきましょう。
STEP2(12月):12月の役員報酬で1年分を精算し、源泉徴収票を作る
1月〜12月に支払うべきことが確定した役員報酬(賞与を含む)の合計から、給与所得控除・基礎控除・社会保険料控除などを差し引いて1年分の所得税(年調年税額)を計算し、毎月天引きしてきた源泉所得税の合計と比べます。天引きが多ければ差額を12月の給与で還付し、少なければ追加で徴収します。精算が終わったら「給与所得の源泉徴収票」を作り、本人(=自分)に交付します。交付期限は原則翌年1月31日(2027年は日曜のため2月1日(月))ですが、実務では12月の給与明細と一緒に出すのが普通です。
STEP3(1月20日):7〜12月分の源泉所得税を納める(納期の特例)
納期の特例(=給与の支給人員が常時10人未満の会社が、源泉所得税を年2回にまとめて納付できる制度)を受けている会社は、7月〜12月に天引きした源泉所得税から年末調整で還付した金額を差し引いた残りを、2027年1月20日(水)までに納付します。差し引いた結果、納める税額が0円になっても、納付書(所得税徴収高計算書)の提出は必要です。還付額の方が大きくて納める税額がなくなった場合は、還付しきれなかった分を翌月以降に納める税額から順番に差し引いていきます(詳しくはFAQで)。納期の特例を受けていない会社は、原則どおり支給月の翌月10日(休日なら翌平日)までに毎月納付します。納付の手段は法人税・所得税・源泉所得税の納付方法まとめで選べます。1月20日は年末調整や法定調書と重なる時期で忘れやすい日です(法人成り後の源泉所得税で注意すべきポイントも参照)。
STEP4(1月31日):給与支払報告書と法定調書合計表を出す
最後に、年末調整の結果を役所に報告します。提出先は2つです。
- 給与支払報告書 → 社長が翌年1月1日時点で住んでいる市区町村(eLTAXまたは書面)。内容は源泉徴収票とほぼ同じで、これをもとに翌年度の住民税が計算されます。金額の多い少ないにかかわらず、給与を払った役員全員分を提出します。
- 法定調書合計表 → 税務署(e-Taxまたは書面)。会社が1年間に払った給与や報酬の合計を報告する表で、支払調書などの法定調書(=税務署への提出が法律で義務づけられている資料)を添えて提出します。ただし、2026年分(令和8年分)からは扱いが変わります(次の段落)。
ここで、2026年分(令和8年分)から変わる点が1つあります。国税庁のタックスアンサー(No.7411)によれば、2027年1月1日以後に提出する源泉徴収票については、市区町村に給与支払報告書を提出すれば、税務署に源泉徴収票を提出したものとみなされることになっています。税務署提出用の源泉徴収票を別に作って出す必要がなくなる、ということです。さらに国税庁のQ&Aでは、給与の源泉徴収票以外に税務署へ出す法定調書(個人の税理士に払った報酬の支払調書など)がなければ、法定調書合計表の提出も不要になるとされています(本記事の公開時点)。ただし2026年分が初年度で案内が更新される可能性があるため、提出前に国税庁の最新の案内で確認してください。本人への源泉徴収票の交付は、これまでどおり必要です。
つまり、一人社長で、税理士報酬や、社長個人に払っている事務所家賃の支払調書など給与以外の法定調書を出す必要がなければ、2027年1月は①給与支払報告書を市区町村へ提出、②源泉徴収票を自分に交付、で完了です。税務署への源泉徴収票と法定調書合計表は原則不要です(本記事公開時点の国税庁の案内。提出前に最新の案内で確認してください)。
期限はどちらも翌年1月31日です。2027年1月31日は日曜日なので、実際の期限は2月1日(月)になります(期限が休日に当たるときは翌日が期限になるルール)。とはいえ「日曜だから月曜でいい」と考えるより、1月20日の納付と一緒に済ませてしまうのが安全です。なお、e-TaxやeLTAXで提出する場合は、それぞれの利用開始手続き(利用者識別番号・利用者IDの取得)が事前に必要です(freee会計の法人プランに付帯するfreee人事労務からは直接送信できないため。後述)。1月に入ってから慌てないよう、12月中に準備しておきましょう。1月に集中する法人の年次提出物の全体像は決算月別 法人の税務 年間スケジュールで確認できます。
| 時期 | やること | 期限 | 提出先・出すもの | freee人事労務でやること |
|---|---|---|---|---|
| 11月 | 申告書3枚を自分で書く/控除証明書を集める/設立年は前職の源泉徴収票を用意 | 12月の年末調整の計算まで | 会社で保管(税務署への提出は不要) | 管理者として自分の申告内容(本人・家族・保険料・住宅ローン・収入)を入力・確認 |
| 12月 | 12月の役員報酬で年末調整(還付・追加徴収)/源泉徴収票を作成し自分に交付 | 12月の給与支払日(交付は原則翌年1月31日まで。2027年は2月1日(月)) | 本人(自分) | 計算結果を確認・確定 → 還付・追徴を12月の給与明細に反映 → 明細を確定 → freee会計へ連携/源泉徴収票を出力 |
| 1月20日 | 7〜12月分の源泉所得税を納付(年末調整の還付分を差し引いた額。0円でも納付書は提出) | 2027年1月20日(水) | 税務署(e-Tax・ダイレクト納付など) | 納付額を確認して納付 |
| 1月31日 | 給与支払報告書を提出 | 2027年1月31日が日曜のため2月1日(月) | 市区町村(eLTAXまたは書面) | 給与支払報告書を出力(eLTAXへの送信は別途) |
| 1月31日 | 法定調書合計表を提出(給与の源泉徴収票以外に出す法定調書がある場合。本文参照) | 同上 | 税務署(e-Taxまたは書面) | 法定調書合計表を出力(必要な場合。e-Taxへの送信は別途) |
年末調整の計算から源泉徴収票の作成、1月20日の納付、給与支払報告書の提出までを一連で回す体制は、当事務所の顧問サービスに含まれています。こうした年末〜1月の実務まで含めた顧問契約やお見積もりのご検討は、お問い合わせフォームからご連絡ください。
2026年分(令和8年分)の年末調整で押さえたい主な3点|11月までの給与計算は変えない
「今年は基礎控除が変わったと聞いたけど、毎月の給与計算を変えないといけないの?」——ここも一人社長からよく聞かれます。結論、11月支給分までの毎月の源泉徴収は変えません。改正は2026年12月1日に施行され、12月に行う年末調整から反映されるためです(国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)。制度の全体像は所得税の改正ポイントを解説|基礎控除の引上げと課税最低限178万円の仕組みに譲り、ここでは年末調整の実務に効く3点だけに絞ります。
①11月までの源泉徴収は変更なし。12月の年末調整で1年分をまとめて精算
見直し初年は、月次の源泉徴収では対応せず、年末調整からの対応とされています。毎月の税額表そのものが改正されるのは2027年(令和9年)1月1日以後に支払う給与からなので、2026年中は今までどおりの税額表で天引きし、12月の年末調整で新しい控除額との差額がまとめて精算される、というイメージです。「11月までの天引きが多すぎたのでは?」と心配する必要はありません。年明け最初の給与計算で、税額が新しい表に切り替わっているかを確認しておけば十分です。
②基礎控除と給与所得控除が上がる=年末調整で戻る金額が増えやすい
年末調整の計算に直接効く数値は次のとおりです。「合計所得金額」は、役員報酬だけの人なら「役員報酬の年額から給与所得控除を引いた後の金額」と読み替えてください。
| 項目 | 令和7年分(去年の年末調整) | 令和8年分(今回の年末調整) |
|---|---|---|
| 基礎控除(合計所得金額2,350万円以下) | 58万円 | 62万円 |
| 基礎控除の加算(合計所得金額に応じた特例) | 区分別に+37万円〜+5万円 (132万円以下は+37万円で計95万円) | 合計所得金額489万円以下:+42万円(基礎控除と合わせて104万円) 489万円超655万円以下:+5万円(同67万円) ※令和8年分・令和9年分の特例 |
| 給与所得控除の最低保障額 | 65万円 | 69万円(令和8年分・令和9年分は+5万円の上乗せ特例で74万円。年末調整で適用) |
| 同一生計配偶者・扶養親族の合計所得金額の要件 | 58万円以下 | 62万円以下 |
基礎控除(本則)62万円+給与所得控除の最低保障額69万円+上乗せ特例5万円+基礎控除の加算42万円=178万円、というのが「課税最低限178万円」の内訳です(給与所得者で一定の所得要件を満たす場合)。加算の対象になるかどうかは、後述の基礎控除申告書に自分の合計所得金額を書いて判定します。今年は、この欄を空欄で出すと控除が漏れる可能性があるので、例年以上に丁寧に書いてください。
③扶養親族・配偶者の所得要件が58万円以下→62万円以下に
配偶者や子を扶養している社長は、扶養控除・配偶者控除の判定に使う相手の合計所得金額の要件が62万円以下に引き上げられています(配偶者控除は、社長自身の合計所得金額が1,000万円以下であることも要件)。配偶者を役員にして少額の報酬を払っている会社や、アルバイトをしている子がいる家庭では、去年は対象外だった人が今年は対象になることもあるので、家族の1年分の収入を確認してから申告書を書いてください。このほか、23歳未満の扶養親族がいる場合の生命保険料控除の特例などもあります。数字の細かい区分(令和10年分以後の扱いなど)や、こうした特例の詳細は、下の記事にまとめています。
自分で自分に書いてもらう申告書3枚|一人社長に関係する行だけ
年末調整で回収する申告書は、正式名称が長くて面食らいますが、一人社長が実際に書く行は多くありません。3枚それぞれの「自分に関係する行」だけを押さえましょう。
1枚目:給与所得者の扶養控除等(異動)申告書
本来は「その年の最初の給与をもらう日の前日まで」に会社に出す書類で、これを出しているから毎月の源泉徴収が甲欄(=扶養控除等申告書を出した人向けの、低い方の税額)で計算され、年末調整の対象にもなります。自分の会社に出す発想がなかった一人社長も、年末調整を行う日までに出せば大丈夫です(FAQ参照)。書く内容は、独身なら本人の氏名・住所・マイナンバーくらい。配偶者や子を扶養する場合は、配偶者・扶養する親族の欄に記入します。年末調整のタイミングで「令和9年分」も一緒に書いておくと、来年1月の給与計算にそのまま使えます。
2枚目:基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
正式には「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という1枚の様式です。一人社長が必ず書くのは基礎控除申告書の部分だけ。今年の役員報酬の年額(賞与込み)を書き、給与所得控除後の金額と合計所得金額を出して、基礎控除の額(今年は加算の有無)を判定します。配偶者控除等申告書の部分は配偶者を扶養している人、特定親族特別控除の部分は大学生年代の子など(特定親族)を扶養している人、所得金額調整控除の部分は給与収入が高く一定の要件に当てはまる人だけが書きます。該当しなければ空欄でかまいません。
3枚目:給与所得者の保険料控除申告書
生命保険料・地震保険料・社会保険料(給与から天引きしていない分。たとえば法人成り前の国民年金・国民健康保険を今年払った分)・小規模企業共済等掛金(iDeCo、小規模企業共済)を書き、国民年金やiDeCoなど、証明書の添付・提示が必要なものは控除証明書を用意します。一人社長で効きやすいのはiDeCoと小規模企業共済です(FAQ参照)。証明書をなくしていたら早めに再発行を依頼しておきましょう。何も加入していなければ、この1枚は出さなくてもかまいません。そのほか、住宅ローン控除の2年目以降は「住宅借入金等特別控除申告書」で年末調整できます(1年目は確定申告)。金融機関の残高証明書については、2023年(令和5年)以後に入居した人は金融機関が年末残高を税務署に直接報告する「調書方式」になり不要な場合があるので、必要かどうかは税務署から届く申告書の案内で確認してください。
freee人事労務なら1人分は追加料金なし——ただし、申告書の入力は「管理者として自分で」
freee会計の法人プラン(2024年7月1日以降に移行した対象プラン)を契約していれば、freee人事労務は1人分まで追加料金なしで使え(ひとり法人向けの「会計プラン付帯」。機能はミニマムプラン相当)、給与明細のほか源泉徴収票などの年末調整書類も作れます(公開時点)。会計プラン付帯(ミニマムプラン相当)では従業員側の入力画面は使えないため、一人社長は管理者として、自分の申告内容(本人情報・家族情報・保険料・住宅ローン・収入)を直接入力します。入力したら、計算結果を確認・確定 → 還付・追徴の金額を12月の給与明細に反映 → 明細を確定 → freee会計へ連携 → 振込、の順で進めます(公開時点。画面や手順は、年末調整の時期にfreeeヘルプの最新版で確認してください)。起きがちな抜けは、申告内容を入力しただけで、計算結果の確定と給与明細への反映まで進んでいないパターンです。また、会計プラン付帯ではfreee人事労務からの年末調整の電子申告はできないため、給与支払報告書などは書類を出力して提出するか、e-Tax/eLTAXのソフトで別途提出します(公開時点)。なお、2026年分(令和8年分)の改正への対応について、freeeは公開時点で「対応予定」としており、提供時期の案内はありません。年末調整の入力を始める前に、freeeからの案内で令和8年分に対応済みかを確認してから着手してください。freeeの初期設定がまだの方はfreeeおすすめ初期設定|認定アドバイザー税理士が解説する11項目の保存版チェックリストもあわせてどうぞ。
よくある質問(FAQ)
扶養控除等申告書をまだ自分の会社に出していません。今からでも年末調整できますか?
できます。年末調整の対象は「年末調整を行う日までに扶養控除等申告書を提出している人」なので、12月の精算の前に書いて、会社(=自分)が受け取れば対象になります。今年分を書くときに令和9年分もセットで書き、来年からは「最初の給与の前日まで」に出す運用にしておきましょう。
年末調整の還付額が、1月20日に納める源泉所得税より大きくなりました。どうすればいいですか?
納期の特例を受けている場合、7〜12月分の源泉所得税から還付額を差し引いた残りを納めます。差し引いても納める税額がなくなる(マイナスになる)ときは、還付しきれなかった分を翌月以降に納める源泉所得税から順番に差し引いていきます。それでも、還付することになった日の翌月から2か月を過ぎても還付しきれない見込みなら、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」を税務署に出して還付を受けます(国税庁No.2675)。一人社長は毎月納める税額が小さいので、生命保険料控除やiDeCoで還付額が膨らむと、このケースに当たりやすいです。
iDeCo・小規模企業共済の掛金は年末調整で控除できますか?
できます。どちらも「小規模企業共済等掛金控除」として保険料控除申告書に記入し、掛金払込証明書(iDeCoは国民年金基金連合会、小規模企業共済は中小機構から届きます)を添えます。掛金の全額が所得控除になります。
役員報酬が少額で、毎月の源泉所得税が0円でした。それでも年末調整は必要ですか?
必要です。年末調整の対象かどうかは金額ではなく、「給与を払っていて、扶養控除等申告書を出しているか」で決まります。計算の結果、1年分の所得税も還付額も0円になることはありますが、源泉徴収票の作成・交付と給与支払報告書の提出は必要です。給与支払報告書は、翌年度の住民税を市区町村が計算する材料なので、金額が小さくても省略できません。
12月の給与で年末調整をした後に、控除の漏れに気づきました。やり直せますか?
その年分の源泉徴収票を作成・交付する日まで(交付期限は原則翌年1月31日。2027年は日曜のため2月1日(月))であれば、年末調整のやり直しができます。それを過ぎてしまった場合は、社長個人が確定申告(還付申告)で控除を受ければ結果は同じです。逆に、控除しすぎていて不足額が出るケースは、その日を過ぎてもやり直して不足分を納める必要があります(国税庁No.2671)。
12月に年末調整が間に合わなかったら、もう手遅れですか?
年末調整は原則として、その年最後の給与(12月の役員報酬)を支払うときに行います。年末調整をしたあとに申告書の出し忘れや扶養親族の異動が分かった場合は、源泉徴収票を交付する時までなら再計算(やり直し)ができます(国税庁タックスアンサーNo.2671)。一方、12月に年末調整そのものを行わなかった場合の処理は状況によって異なるため、翌年1月の給与で一律に精算できるとは考えず、所轄の税務署に確認してください。できる限り12月の給与で終わらせるのが基本です。
まとめ|一人社長の年末調整チェックリスト(11月・12月・1月)
おさらいです。①役員報酬を払っていれば一人社長でも年末調整は必要で、「確定申告するから不要」は誤り。②迷ったら「会社の年末調整」と「社長個人の確定申告」を分けて考える——年末調整の対象者であれば、確定申告をする予定でも年末調整は省略しない。医療費控除や副業などの所得が20万円超の人は、そのうえで確定申告を行う。③2026年分は11月までの給与計算を変えず、12月の年末調整で新しい控除をまとめて反映。④期限は1月20日(源泉所得税の納付)と1月31日(2027年は2月1日)の2つ。この4点を押さえておけば、初めての年末調整でも迷子にはなりません。
最後に、11月・12月・1月にやることをチェックリストにまとめました。ぜひ保存してお使いください。なお、年末調整の数字を見て「来期の役員報酬をいくらにするか」を考え直したくなった方は、役員報酬の決め方完全ガイド|税金・社会保険・失敗例まで税理士が解説をご覧ください。
11月:書類をそろえる
- 扶養控除等(異動)申告書を自分の会社に出しているか確認した(まだなら年末調整を行う日までに提出)
- 基礎控除申告書(配偶者控除等申告書などと兼用の1枚)に、今年の役員報酬の年額と合計所得金額を書いた
- 保険料控除申告書を書き、生命保険・地震保険・iDeCo・小規模企業共済の控除証明書をそろえた
- 今年の役員報酬・役員賞与の年額と、毎月の源泉所得税の合計を確認した
- 設立年で前職の給与があるなら、前の会社の源泉徴収票を入手した
- freeeから令和8年分の改正に対応した年末調整機能の案内が出ているか確認した(11月までの給与計算は変更しない)
12月:精算する
- 12月の給与計算で年末調整を実行し、還付額または不足額を12月の役員報酬に反映した
- freee人事労務なら、管理者として申告内容の入力 → 計算結果の確定 → 還付・追徴の反映まで終えた
- 源泉徴収票を作成し、自分に交付した
- 医療費控除・ふるさと納税・副業など、年明けに確定申告が必要かを確認した
- e-Tax・eLTAXで提出するなら、利用開始の手続きを12月中に済ませた
1月:納付と提出
- 1月20日(水)までに、7〜12月分の源泉所得税(年末調整の還付分を差し引いた額)を納付した(納期の特例を受けている会社。受けていなければ毎月翌月10日。0円でも納付書を提出)
- 給与支払報告書を市区町村に提出した(期限は1月31日。2027年は2月1日(月))
- 法定調書合計表の提出が必要かを確認し、必要なら税務署に提出した(給与の源泉徴収票以外に出す法定調書がある場合。本文参照)
- 令和9年分の扶養控除等(異動)申告書を、1月最初の給与の前日までに自分の会社に出した
- 1月支給分から源泉徴収税額が新しい税額表に切り替わっているか確認した
関連記事
- freeeで役員報酬を支給する実務|認定アドバイザー税理士が議事録・源泉税・社会保険まで解説
- 法人成り後の源泉所得税で注意すべきポイント|納期の特例・納付期限・支払時の注意点を解説
- 決算月別 法人の税務 年間スケジュール|申告期限カレンダー早見表で“いつ何をやる”が一目でわかる
- 法人税・所得税・源泉所得税の納付方法まとめ|電子納税から振替納税まで主要な納付方法を解説
- 所得税の改正ポイントを解説|基礎控除の引上げと課税最低限178万円の仕組み
- 事前確定届出給与とは?届出書の書き方・提出期限・払わなかった場合の扱いを税理士が解説|役員賞与を損金にする方法
- 役員報酬の決め方完全ガイド|税金・社会保険・失敗例まで税理士が解説
- freeeおすすめ初期設定|認定アドバイザー税理士が解説する11項目の保存版チェックリスト