法人に顧問税理士はいつから必要?「自分でやる」と「頼む」の線引きを決算月別に税理士が解説|顧問料は何で決まる?
2026.11.09


「法人に顧問税理士は必要?」——法律上は、税理士がいなくても法人は自分で申告できます。ただ、例えば以下のようなケースに1つでも当てはまれば、頼むタイミングは今かもしれません。
- 役員報酬をこれから決める・変えたいが、問題ないか不安
- 消費税の課税方式(簡易課税か原則課税か・2割特例の終了・インボイス)を決めていないがよく分からない
- 初めての決算と申告が来るが、決算整理と申告書を自分で終える見通しがない
- 給与や、源泉徴収の対象になる報酬を払い始めたが、どうしていいかよく分からない。
この記事は、設立1〜3期目で、例えばfreeeなどの会計ソフトを使って自分で記帳している小規模法人の社長向けです。自分でやってよい業務と判断が要る業務の線引きを表にし、決算月別に「頼むなら何月までに」の目安と、顧問料が何で決まるかをまとめます。
結論|顧問税理士が必要かは、売上規模ではなく「税務判断が発生する瞬間」で決まる
日々の記帳(=銀行やカードの明細から帳簿を作る作業)・請求書の発行・給与計算は、会計ソフトで自走できている小規模法人が多いです。当事務所のお客様を見ていてもそう感じます。一方で、自動仕訳の提案は確認が前提、消費税の税区分(課税・非課税、インボイスの有無)は人が決める、決算整理は人の判断が残る、そして法人税の申告書はほとんどの会計ソフトの記帳機能では作れず、別の申告ソフトか税理士が作ります。ここは完全に自動で作成することは難しいでしょう。
 法人がfreeeを導入するコストとメリット・デメリット|自動化で消える仕事・残る仕事と導入時期を認定アドバイザー税理士が解説
freeeで自動になる仕事と、人が判断する仕事を早見表で整理。税理士との分担モデル3つも。
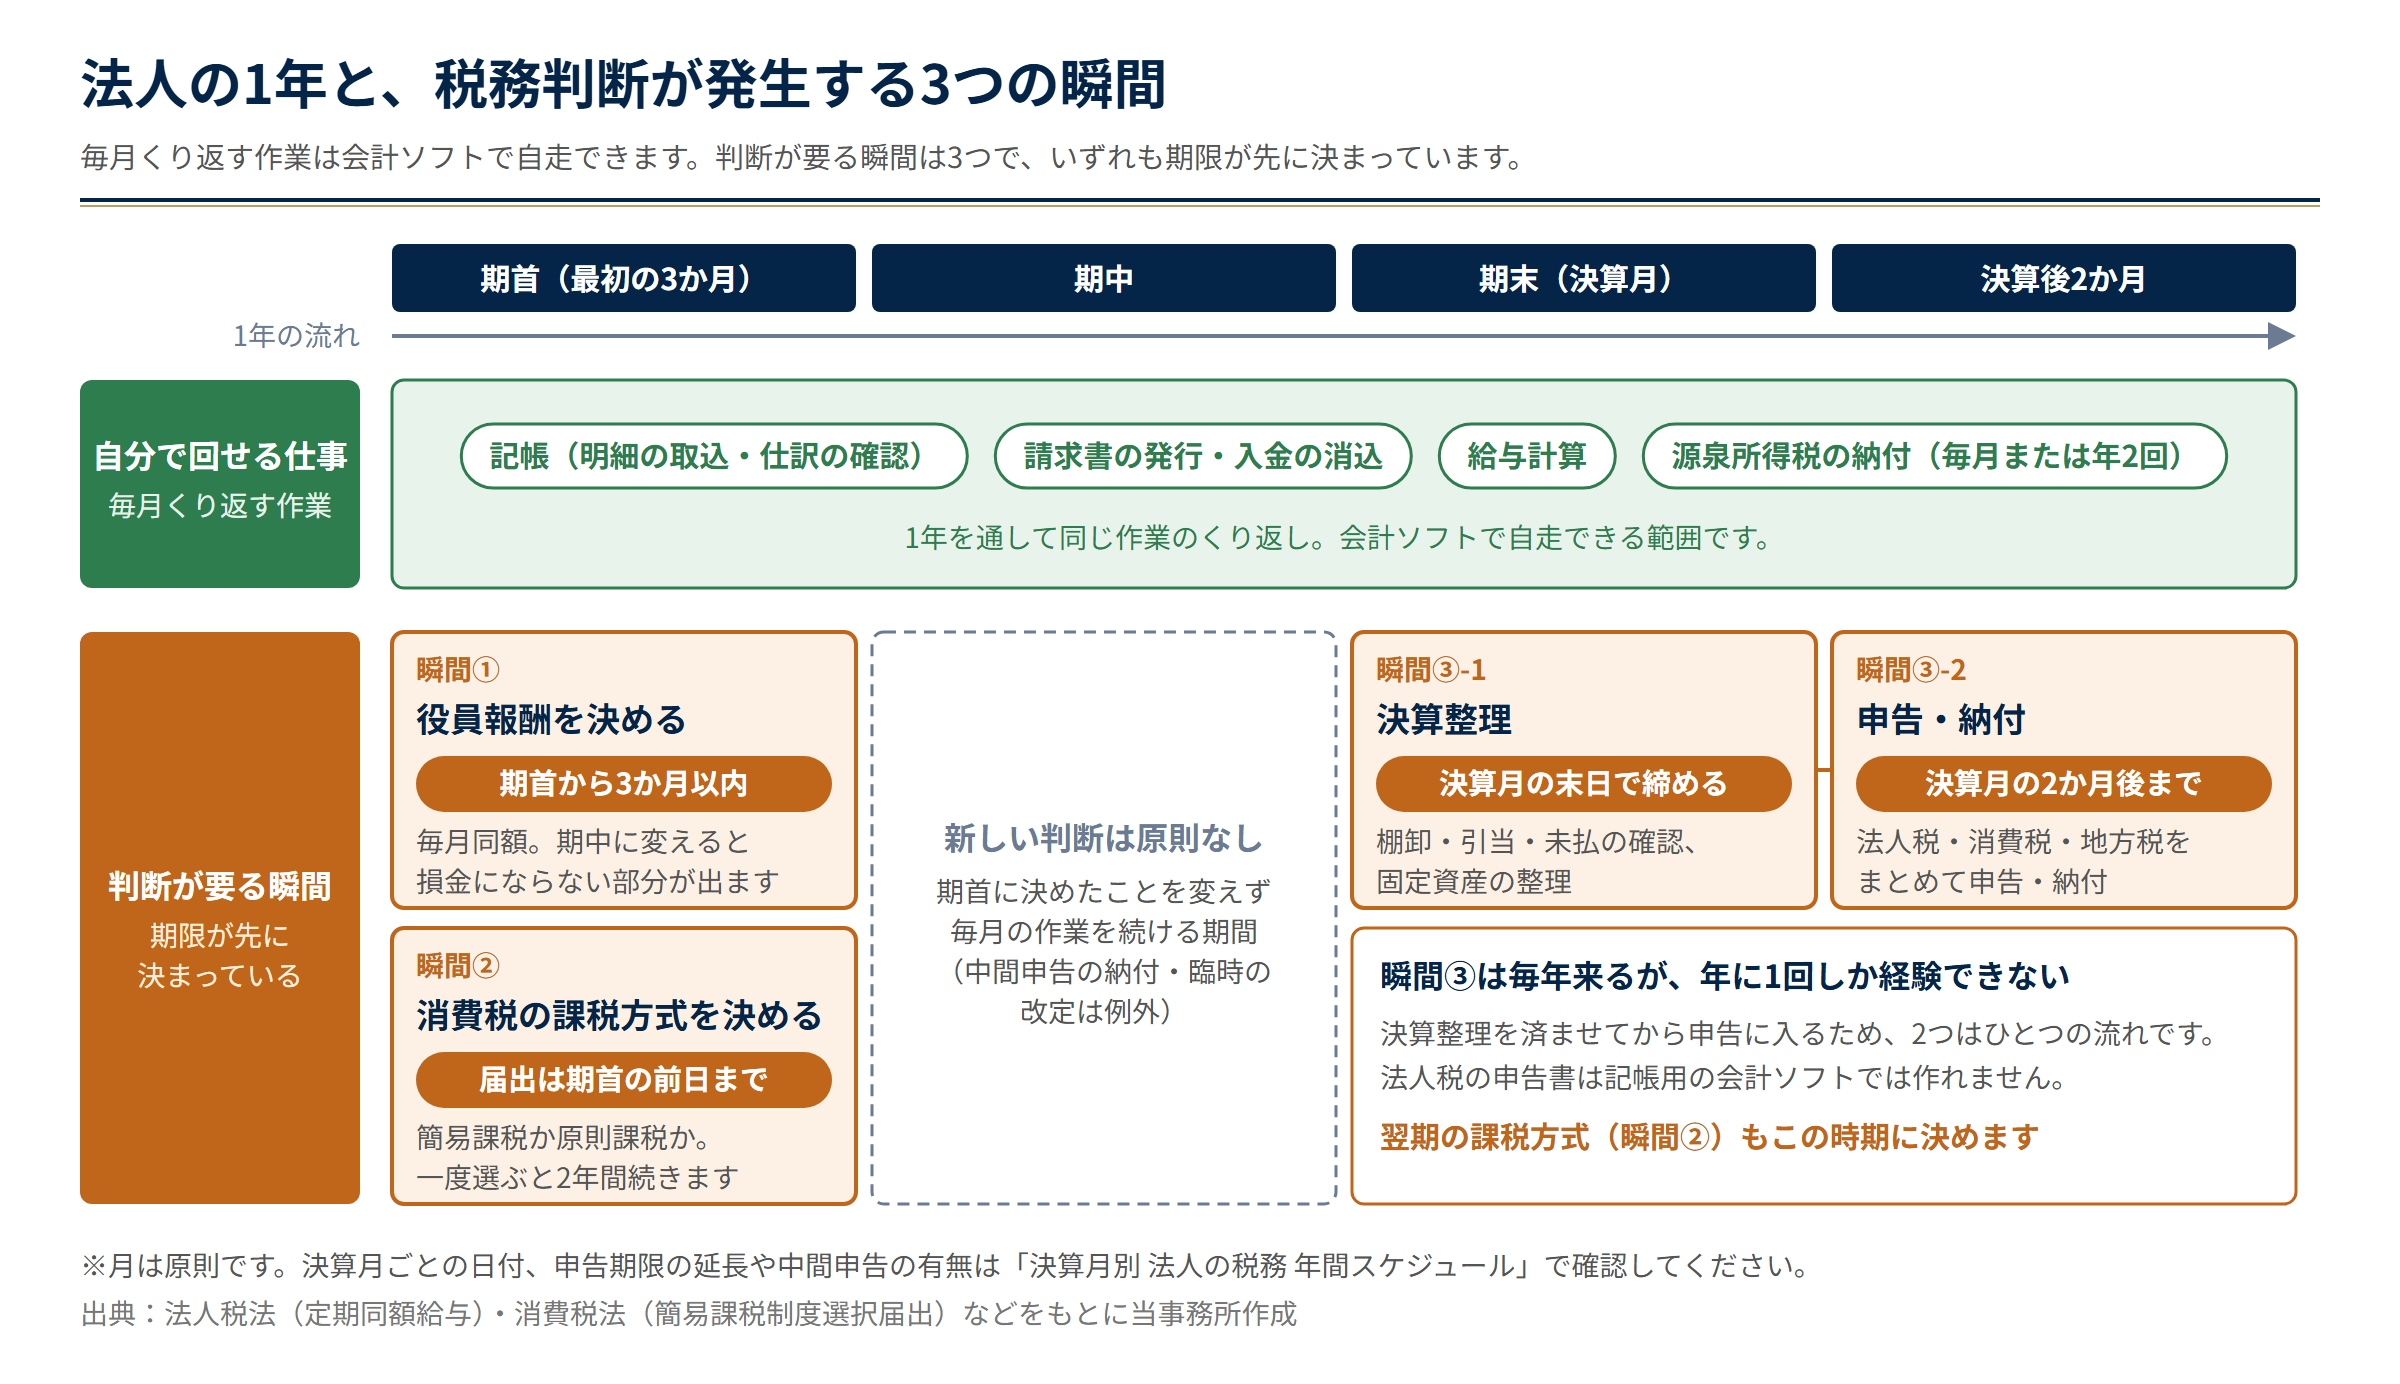
では、何をもって「頼むタイミング」とするか。売上の大きさではなく、税務判断が発生する瞬間があるかで決まります。特によくあるケースとして、その瞬間は3つあります。
- 役員報酬を決める・変える:原則、事業年度開始から3か月以内に決め、その後は毎月同額で支給します(定期同額給与)。3か月を過ぎてからの増額・減額は、改定に伴う一部が損金(=税金計算上の経費)にならないことがあります。ルールの全体は役員報酬のルール|定期同額給与と事前確定届出給与を税理士が解説にまとめています。
- 消費税の課税方式を決める:簡易課税(=実際の仕入の消費税ではなく、売上の消費税に業種ごとの「みなし仕入率」を掛けた額を差し引いて納税額を計算する方式)を使うなら、届出は原則、使いたい期の初日の前日まで(2割特例を使った期の翌期から使う場合だけは、その翌期の申告期限まで届出できる特例があります)。一度選ぶと2年間続きます。インボイス登録を機に課税事業者になった法人は、2割特例が遅くとも「2026年9月30日を含む事業年度」で終わるので、その次の期の方式を決める必要があります(2割特例はいつまで使える?法人は決算月で終了時期が変わります)。
- 決算整理と申告:申告・納付の期限は原則、決算日の2か月後です。棚卸・引当・未払の整理を済ませてから申告に入るので、2つはひとつの流れです。
共通するのは、いずれも期限が先に決まっていて、過ぎてから戻せないものがあることです。役員報酬は期中に変えると損金にならない部分が出て、簡易課税の届出は翌期まで待つことになります。だから「売上が◯万円を超えたら」ではなく、「今期にこの瞬間があるか」で決まるんです。
自分でやってよい業務と、判断が要る業務の線引き表
線引きの基準はシンプルです。「毎月くり返す作業」は会計ソフトで自分で進めやすい。一方、「一度決めたら期中に戻せない」「年に1回しか来ないので経験が積めない」ものは判断が要ります。毎月の作業の中にも税区分のように確認が要る点はあるので、表では業務ごとに「自分で進めやすい作業」と「判断・確認が要る点」を並べました。
| 業務 | 自分で進めやすい作業 | 判断・確認が要る点 |
|---|---|---|
| 日々の記帳・証憑の整理 | ○ 明細の取込と仕訳の確認を毎月 | 税区分の判断(課税・非課税、インボイスの有無) |
| 請求書の発行・入金の消込 | ○ 会計ソフトで自動・半自動 | 税率・インボイス記載事項の確認 |
| 給与計算・源泉所得税の納付 | ○ 毎月同額なら定型作業 | 納期の特例の申請(出して初めて効く) |
| 役員報酬の決定・変更 | — | 期首から3か月以内に決める・期中に変えると損金にならない部分が出る |
| 消費税の課税方式・インボイス | — | 届出は期首の前日まで・一度選ぶと2年継続 |
| 固定資産・減価償却 | △ 取引と台帳の登録 | 資産計上の要否・耐用年数の判断(漏れやすい) |
| 決算整理(棚卸・引当・未払) | △ 棚卸の入力まで | 人の判断が残る。残高の照合と整理 |
| 申告書の作成・提出 | — | 法人税の申告書は記帳用の会計ソフトでは作れない |
| 設立時や変更時の届出 | — | 青色申告の承認申請など「出して初めて効く」 |
設例を1本。一人社長の設立1期目、IT系の会社です。記帳はfreeeで自分で回せていました。ただ、役員報酬を「とりあえず低め」にしていたため生活費が足りず、会社の口座から引き出した分が役員貸付金として決算書に残りました。期の途中で役員報酬を上げても、原則、上乗せ分は損金になりません。記帳の作業ではなく、期首の判断の話です。
決算月別|頼むなら何月までに?役員報酬・消費税・申告の月と相談の目安
自社の決算月の行を見てください。役員報酬を決める期限の月、申告・納付の月、翌期から簡易課税を使う場合の届出の月、そして「頼むなら」の目安の月が分かります。
| 決算月 | 期首 | 役員報酬を決める期限(月) | 申告・納付(月) | 簡易課税の届出(原則) | 相談開始の目安 |
|---|---|---|---|---|---|
| 1月 | 2月 | 4月まで | 3月 | 1月まで | 11月まで |
| 2月 | 3月 | 5月まで | 4月 | 2月まで | 12月まで |
| 3月 | 4月 | 6月まで | 5月 | 3月まで | 1月まで |
| 4月 | 5月 | 7月まで | 6月 | 4月まで | 2月まで |
| 5月 | 6月 | 8月まで | 7月 | 5月まで | 3月まで |
| 6月 | 7月 | 9月まで | 8月 | 6月まで | 4月まで |
| 7月 | 8月 | 10月まで | 9月 | 7月まで | 5月まで |
| 8月 | 9月 | 11月まで | 10月 | 8月まで | 6月まで |
| 9月 | 10月 | 12月まで | 11月 | 9月まで | 7月まで |
| 10月 | 11月 | 1月まで | 12月 | 10月まで | 8月まで |
| 11月 | 12月 | 2月まで | 1月 | 11月まで | 9月まで |
| 12月 | 1月 | 3月まで | 2月 | 12月まで | 10月まで |
役員報酬の期限は期首から3か月(3月決算なら6月まで)、翌期から簡易課税を使うなら届出は翌期の初日の前日まで(月末決算なら決算日)、申告・納付は決算月の2か月後です。具体的な日付は、次のカードの年間スケジュールで確認できます。
頼むなら、遅くとも決算月の2か月前が目安です。決算整理と、翌期の期首の判断(役員報酬・課税方式)を一度に相談できるからです。これは12か月決算を迎える法人の、決算に向けた相談開始の目安で、「それまで相談しなくてよい期限」ではありません。設立1期目は、青色申告の承認申請のように設立日から数える期限があるので、決算月ではなく設立日を起点に確認してください。期の途中でも頼めますが、それまでの税区分や固定資産の登録を遡って確認することになり、時間も費用も増える場合があります。
 決算月別 法人の税務 年間スケジュール|申告期限カレンダー早見表で“いつ何をやる”が一目でわかる
決算月を選ぶと1年の業務カレンダーが表示されます。申告・中間申告の期限と届出の時期をまとめて確認できます。
自社の決算月から逆算すると、役員報酬と課税方式を決める月、申告の月、相談を始める月が決まります。不安な方や、顧問のご相談をご希望の方は、ぜひお問い合わせください。
自分でやり続けるリスクが大きい5つのサイン
サイン① 役員報酬を「とりあえず低め」にして、生活費を会社から引き出している
生活費は急には減らないので、足りない分を会社の口座から引き出すと、役員報酬ではなく役員貸付金(=会社から社長個人への貸付)として帳簿に積み上がります。違法ではありませんが、決算書の見え方と金融機関の評価に影響します。無利息や低い利率だと、会社側では利息の計上(認定利息)が求められ、社長側では適正な利率との差額が給与として課税される問題も出てきます。詳しくは役員報酬を低くしすぎるとどうなる?法人成り初年度に多い役員貸付金の問題をご覧ください。
サイン② 期の途中で役員報酬を変えた・変えたい
期首から3か月を過ぎた後の減額は、「臨時改定事由」「業績悪化改定事由」に当たれば損金算入が認められます。「利益目標に届かなそう」だけでは認められません。当たらない場合も下げること自体はできますが、減額前に多く支給していた部分が損金不算入になります。どの部分がいくら損金にならないかは役員報酬は期中に下げられる?減額できるケースと損金不算入のリスクを税理士が解説で図解しています。
サイン③ 消費税の課税方式を決めていない・2割特例がいつ終わるか知らない
2割特例は法人だと決算月で終了時期が変わり、個人事業主の「3割特例」に当たる次の措置はありません。終了の翌期から、簡易課税か原則課税かを決めることになります(2割特例を使った事業者には、その翌期の確定申告期限まで簡易課税の届出が間に合う特例があります)。終了時期は2割特例はいつまで使える?の早見表で、どちらが有利かは簡易課税と原則課税はどっちが得?業種別の早見表で即判定で確認できます。
サイン④ 給与や、税理士報酬など源泉徴収の対象になる報酬を払っているのに、納付期限を意識していない
源泉所得税は原則、支払った月の翌月10日までに毎月納めます。年2回にまとめる納期の特例(給与の支給人員が常時10人未満の場合)は、申請書を出して初めて効き、原則として申請した月の翌月に支払う給与分から適用されます。なお、特例の対象は給与と税理士などへの一定の報酬で、デザイン料や原稿料などの外注費の源泉所得税は対象外(毎月納付)です。出し忘れると毎月納付の義務が続き、遅れれば不納付加算税・延滞税の対象になります。納付期限と支払時の注意点は法人成り後の源泉所得税で注意すべきポイント|納期の特例・納付期限・支払時の注意点を解説にまとめています。
サイン⑤ 前期より税額が増えたのに、中間申告を知らない・納付書が来ないので放置している
中間申告(=事業年度の途中で、前期の実績に基づいて税金の一部を先に納める手続き)は、前期の確定税額で要否が決まります。法人税は前期(12か月の場合)の税額が20万円超、消費税(国税分)は前期48万円超で必要です(設立1期目は不要)。しかも、e-Taxで申告した法人には法人税の中間納付の納付書が原則郵送されません(2024年5月以降)。「来ないから無い」ではないんです。要否の判定表と期限は決算月別 法人の税務 年間スケジュールで確認してください。
顧問料は何で決まる?|主に売上規模・見積もり前に用意する5つの資料
顧問料は、主に売上規模で決まります。売上が大きいほど取引や確認の量が増える傾向があるためです。これに、記帳をどちらがやるか(自社で入力して税理士が確認するか、記帳から任せるか)、面談(報告)の頻度、従業員数などで調整します。金額は会社ごとの見積もりになるので、ここでは構造だけお伝えします。
当事務所は、顧問契約(記帳の確認から決算・申告までを通して見る形)でお受けしています。業務の範囲と確認の頻度は、お見積もりの際にご案内します。freee 5つ星認定アドバイザーで、あずさ監査法人(KPMG)出身、全国オンライン対応です。
見積もりを依頼する前に、次の5点を手元にそろえておくと話が早いです。
- 直前期の決算書・申告書(1期目なら設立時の届出の控え)
- 今期の売上見込み
- 記帳の現状(どこまで入力できているか)
- 従業員数(役員を含む)
- 使っている会計ソフト・給与ソフト
流れは、お問い合わせ→初回相談(現状とご要望を聞き、概算のお見積もり)→ご提案・お見積もり→ご契約→業務開始です。詳しくは初めての方へをご覧ください。
この5点がそろっていると、初回相談での確認とお見積もりがスムーズです。顧問契約やお見積もりのご検討は、お問い合わせフォームからご連絡ください。
freeeで記帳している法人で、初めて顧問税理士を探す方向けのご案内は法人成りした方・したい方向け freeeで「はじめて」の顧問税理士にまとめています。
よくある質問(FAQ)
決算・申告だけを頼めますか?
当事務所は顧問契約を基本としているため、決算・申告だけのご依頼は原則お受けしていません。自社で決算を組めている実績がある法人に限り、状況を確認したうえで個別に検討します。理由は、決算だけを見ても、期中の判断(役員報酬・課税方式)がすでに終わっていて直せないからです。
設立1期目から顧問税理士は必要ですか?
判断の瞬間は、1期目に集中します。設立の届出(青色申告の承認申請書など「出して初めて効く」もの)、役員報酬の決定、課税方式の選択が、どれも1期目のうちに、多くは設立直後に来ます。設立の届出には設立日から数える期限があるので、1期目は決算月別の表ではなく設立日を起点に確認してください。1期目を自分で回して2期目から頼む順番もありますが、その場合も期首の判断は1期目のうちに固めておく必要があります。
期の途中からでも頼めますか?
頼めます。ただし、それまでの税区分や固定資産の登録を遡って確認する分、期首から見ている場合より時間や費用が増える場合があります。早いほど遡る量は少なくて済みます。
売上が小さいうちは顧問税理士はいらないですか?
売上の大小だけでは決まりませんが、売上の節目は判断の瞬間を増やします。基準期間(=法人は前々事業年度)の課税売上高が1,000万円を超えると課税事業者になり、消費税の課税方式の判断が加わります(資本金1,000万円以上で設立した法人は設立1期目・2期目から課税事業者で、ほかに特定期間の売上などで課税事業者になる法人もあります)。顧問料は主に売上規模で決まる構造なので、売上が小さい段階では、その規模に応じたお見積もりになります。
まとめ|顧問税理士を頼む前に確認すべきチェックリスト
おさらいは1つだけ。今期に判断の瞬間(役員報酬・課税方式・決算と申告)があるなら、手遅れになる前に相談されることをお勧めします。頼む前に確認することをチェックリストにまとめました。
今期の判断の瞬間を確認する
- 決算月別の表で、役員報酬を決める期限の月と申告・納付の月を確認した
- 役員報酬をこれから決める・変える予定があるかを確認した
- 消費税の課税方式を決めているか、2割特例が今期で終わるかを確認した
- 5つのサインに当てはまるものがないかを確認した
頼むなら準備する
- 直前期の決算書・申告書(1期目は設立時の届出の控え)を手元にそろえた
- 今期の売上見込み・記帳の現状・従業員数・使っているソフトをメモした
- 決算月の2か月前までに相談を始める予定を立てた
自分で続けるなら期限を押さえる
- 役員報酬は期首から3か月以内に決め、その後は毎月同額で支給している
- 翌期から簡易課税を使うなら、届出を決算日までに出すと決めた(2割特例からの移行は特例あり)
- 給与を払い始めたら、納期の特例を使うか決め、使うなら申請書を出した
- 年間スケジュールで、自社の決算月の申告・中間申告の日付を確認した
関連記事
- 決算月別 法人の税務 年間スケジュール|申告期限カレンダー早見表で“いつ何をやる”が一目でわかる
- 法人がfreeeを導入するコストとメリット・デメリット|自動化で消える仕事・残る仕事と導入時期を認定アドバイザー税理士が解説
- 役員報酬を低くしすぎるとどうなる?法人成り初年度に多い役員貸付金の問題
- 役員報酬のルール|定期同額給与と事前確定届出給与を税理士が解説
- 役員報酬は期中に下げられる?減額できるケースと損金不算入のリスクを税理士が解説
- 2割特例はいつまで使える?法人は決算月で終了時期が変わります|終了後にやることを税理士が解説
- 簡易課税と原則課税はどっちが得?業種別の早見表で即判定【2026年・2割特例も比較】
- 法人成り後の源泉所得税で注意すべきポイント|納期の特例・納付期限・支払時の注意点を解説